德国税号详解 — IdNr、Steuernummer、USt-ID与W-IdNr
德国使用四种不同的税务识别号,各自用途不同。混淆这些号码是发票被拒和增值税抵扣被否决的最常见原因。本指南介绍每种号码的格式、法律依据和正确的使用场景。
税务识别号(Steuerliche Identifikationsnummer,IdNr / Steuer-ID)
联邦中央税务局(Bundeszentralamt für Steuern,BZSt)为每位在德国登记的个人分配一个永久性的个人税务识别号——即Steueridentifikationsnummer,俗称Steuer-ID或IdNr。在您于当地户籍登记处(Einwohnermeldeamt)完成住址登记(Anmeldung)后,该号码会自动签发,并在两至四周内通过邮寄送达。
格式: 11位数字。第一位数字永远不为零。第1–10位中不存在两个相同的连续数字。第11位为校验位,按ISO 7064 Mod 11,10计算。示例:86095742719。[1]
法律依据: 《税务条例》(Abgabenordnung,AO)§ 139b。[1]
要点:
- 终身仅分配一次;即使搬家、结婚或更改姓名也不会改变。
- 在持有人去世后仍保留20年。
- 仅用于所得税(Einkommensteuer)——绝不用于增值税交易。
- 不得出现在商业发票上。 将您的个人IdNr写在发票上属于合规错误,会泄露私人数据。
 |
| 德国个人税务识别号(Steuerliche Identifikationsnummer) |
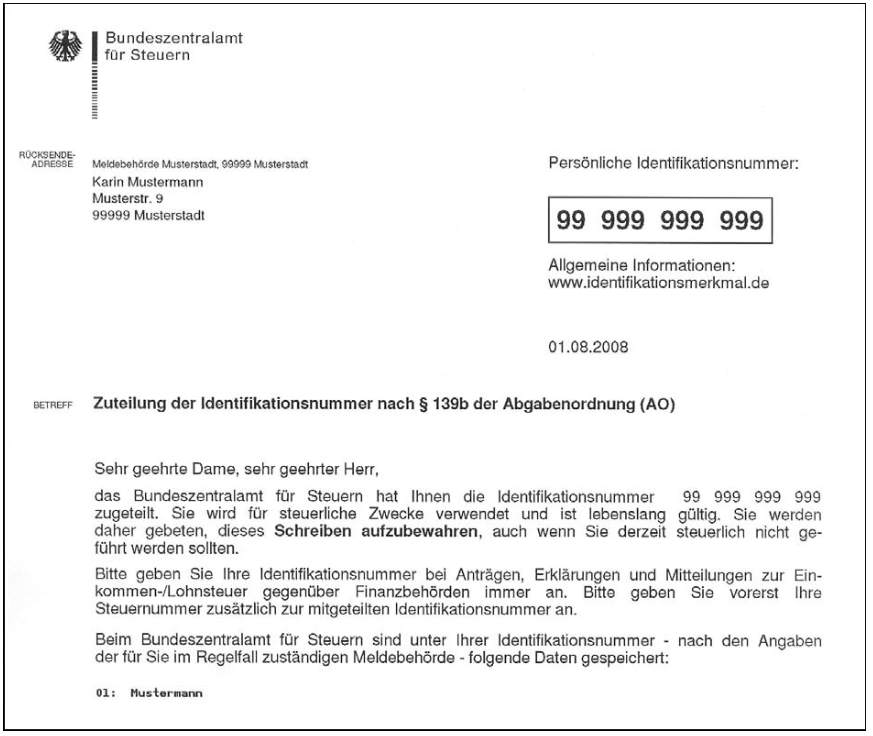 |
| 德国个人税务识别号(Steuerliche Identifikationsnummer) |
税号(Steuernummer)
Steuernummer(税号)由负责纳税人登记地址的当地税务局(Finanzamt)签发。它是所有国内税务申报的主要识别号——包括所得税申报、增值税预申报(Umsatzsteuer-Voranmeldungen)以及与税务局的业务往来。
格式: 地方格式为10或11位数字(例如12/345/67890),联邦统一格式为13位数字(例如3012034567890)。联邦格式的前两位数字代表联邦州(Bundesland):例如,11为柏林,21为石勒苏益格-荷尔斯泰因,30为勃兰登堡。[2]
要点:
- 并非永久不变——每当您迁至由另一税务局管辖的区域时,该号码都会改变,即使在同一城市内也是如此。
- 自由职业者和个体经营者通过向当地税务局提交Fragebogen zur steuerlichen Erfassung(ELSTER税务登记问卷)获取该号码。BZSt和BMF均未公布标准处理时间,号码通过邮寄送达。
- 拥有多个经营地点的企业可能同时持有多个Steuernummer(每个税务局辖区一个)。
- 根据§ 14 UStG,必须出现在国内B2B发票上,可单独列示,也可与USt-ID一并列示。
- 还必须出现在每个德国企业网站的Impressum(法律声明)中。
为什么IdNr和Steuernummer同时存在?Steuer-ID(IdNr)于2008年推出,旨在实现税务管理现代化,并最终在所得税领域取代Steuernummer。这一过渡仍在进行中:在当前阶段,与税务局通信时可能需要同时提供这两个号码。在另行通知之前,Steuernummer仍是企业和自由职业者实际使用的申报识别号。
增值税识别号(Umsatzsteuer-Identifikationsnummer,USt-IdNr)
USt-IdNr是德国的增值税识别号,由BZSt签发——与签发Steuernummer的税务局不同。
格式: DE前缀加9位数字。示例:DE123456789。校验算法:ISO 7064 Mod 11,10。[3]
要点:
- 任何开展欧盟内部B2B交易的企业都必须持有。没有该号码,反向征收机制无法适用,您的客户也无法抵扣进项增值税。
- 非居民适用零注册门槛:外国企业必须在德国发生首笔应税交易之前注册德国增值税——先取得Steuernummer,再取得USt-IdNr。[3]
- 验证:使用BZSt的eVatR门户(evatr.bff-online.de/eVatR),根据§ 18e UStG进行简单确认和合格确认(qualifizierte Bestätigung)。
- USt-IdNr不受住址变更的影响——与Steuernummer不同,它始终保持不变。
官方验证门户:evatr.bff-online.de/eVatR
经济识别号(Wirtschafts-Identifikationsnummer,W-IdNr)
W-IdNr是根据§ 139c AO推出的新的永久性企业识别号。BZSt于2024年11月开始分配该号码——自动分配,无需申请——首先从已注册增值税的企业开始。第二阶段(所有其他从事经济活动的实体)于2025年第三季度开始。[4]
格式: DE前缀加9位数字——结构与USt-IdNr相同,但是专门为W-IdNr分配的独立号码。
要点:
- 与Steuernummer不同,企业迁址时该号码不会改变,从而永久解决了税务局辖区变更的问题。
- 已持有USt-IdNr的企业通过ELSTER而非邮寄接收W-IdNr通知——请主动查看您的ELSTER邮箱。
- 自2027年1月1日起,W-IdNr将成为发票上的必填项。
- 在过渡期(2025–2026年)内,发票可合法列示Steuernummer、USt-ID或W-IdNr——任一号码均满足§ 14 UStG的要求。
| 识别号 | 位数 | 签发机关 | 迁址后是否变更? | 发票用途 |
|---|---|---|---|---|
| IdNr(Steuer-ID) | 11 | BZSt | 否 | 从不使用 |
| Steuernummer | 10–13 | 税务局(Finanzamt) | 是 | 国内B2B |
| USt-IdNr | DE + 9 | BZSt | 否 | 欧盟内部B2B |
| W-IdNr | DE + 9 | BZSt | 否 | 2027年起强制 |
常见问题
德国发票上应填写哪个税号——Steuernummer、USt-ID还是新的W-IdNr?
对于国内B2B发票,请列示您的Steuernummer(例如12/345/67890)或USt-ID(DE + 9位数字)——任一号码均满足§ 14 UStG的要求。对于欧盟内部B2B交易,必须使用USt-ID,以便买方适用反向征收机制;仅列示Steuernummer不适用于欧盟跨境发票。个人IdNr(11位终身个人号码)绝不能出现在商业发票上。W-IdNr自2024年11月起陆续分配,自2027年1月1日起成为发票必填项;在2025–2026年过渡期内,三种企业识别号中的任何一种均满足法律要求。[5] [6]
迁至其他税务局辖区后,我的Steuernummer会怎样?如何避免发票被拒?
您的Steuernummer与负责您登记地址的税务局绑定,因此每当您迁至另一辖区时它都会改变——即使在同一城市内也是如此。迁址后仍使用旧Steuernummer的发票会造成可被审计发现的不一致,可能导致您的客户在税务稽查(Betriebsprüfung)中被否决进项增值税抵扣。解决方法:立即通知新的税务局,等待新号码邮寄送达(2–6周),然后更新所有发票模板、您的Impressum以及任何关联的电子发票系统。您的USt-IdNr和IdNr不受影响。即将推行的W-IdNr——永久且不依赖地址——在2027年强制要求生效后,最终将为企业彻底消除这一问题。[4] [6]
我遗失了Steuer-ID通知信——能否在线找回我的IdNr?
出于数据保护原因,无法在线显示:BZSt仅通过邮寄告知您的IdNr。如果您无法在以往的税务评定书、工资单或ELSTER账户中找到该号码,请通过BZSt的官方在线表单提交重新通知申请(可在bzst.de的“New notification of the tax identification number”(重新通知税务识别号)下找到)。BZSt会将信件寄至您当前的住址登记(Anmeldung)地址;请预留最多三周时间。如三个月后仍未收到,请向BZSt提交书面跟进申请,注明您的全名、地址、出生日期和出生地。[7] [8]
XRechnung/ZUGFeRD电子发票的确切截止日期是什么?该强制要求是否适用于外国卖家?
该强制要求由《增长机会法》(Wachstumschancengesetz,2024年3月)引入,涵盖在德国设立的企业之间的国内B2B交易。第一阶段(2025年1月1日):每家德国企业都必须能够接收结构化电子发票(XRechnung,或2.0.1及以上版本的ZUGFeRD(MINIMUM和BASIC-WL配置文件除外),符合EN 16931)。第二阶段(2027年1月1日):上一年度营业额超过800,000欧元的企业还必须开具结构化电子发票。第三阶段(2028年1月1日):所有其余企业都必须开具。跨境B2B交易(欧盟内部或非欧盟)明确不在该强制要求范围内。§ 19 UStG规定的小企业(Kleinunternehmer)免除开票义务,但仍必须能够接收电子发票。一旦开票截止日期适用,普通PDF将不再符合要求。有关格式和实施细节,请参阅德国电子发票指南。[9] [6]
为什么对有效的欧盟增值税号进行BZSt合格确认(qualifizierte Bestätigung)时会返回名称不匹配?
根据§ 18e UStG,BZSt提供两个验证级别。简单确认(einfache Bestätigung)仅确认号码是否有效。合格确认还会将商号、法律形式、城镇、邮政编码和街道与签发成员国的VIES数据进行比对。“不匹配”结果很常见,并不表示存在欺诈——通常反映的是细微的不一致,例如GmbH缩写与全称、变音字母编码(ä与ae),或合作方所在国登记簿中的地址已过时。BZSt无法披露所存储的数据;请要求您的供应商提供其确切的登记信息。无论结果如何,保留BZSt确认打印件均可作为法律上的安全港证明文件。进行合格确认之前必须先进行简单确认。[10] [11]
小企业(Kleinunternehmer)向欧盟客户销售数字服务是否需要USt-ID?
自2025年1月1日起,§ 19 UStG规定的小企业门槛为上一年度净额25,000欧元、本年度净额100,000欧元。低于这些限额时,国内销售不征收增值税,纯国内交易也无需USt-ID。跨境陷阱:如果每个日历年度向其他欧盟国家的数字服务或商品B2C销售总额超过10,000欧元,则须在每个客户所在国缴纳增值税——小企业豁免在欧盟层面不适用。届时,企业必须在每个目的地国家进行注册,或通过BZSt加入一站式申报(OSS),而这需要USt-ID。自2025年起,新的EU-KU-Regelung(欧盟小企业计划)允许德国小企业在其他欧盟成员国申请豁免,欧盟范围内上限为100,000欧元,但使用该计划仍需在BZSt OSS门户进行注册。[12] [13]
相关资源
Lookuptax能为您提供哪些帮助?
Lookuptax增值税验证凭借其强大的平台革新了增值税号验证,帮助企业在100多个国家/地区无缝验证增值税号。我们的前沿技术确保验证准确高效,减少错误并提升合规水平。