Steuernummern in Deutschland – IdNr, Steuernummer, USt-IdNr und W-IdNr erklärt
Deutschland verwendet vier verschiedene steuerliche Identifikationsnummern, die jeweils einem anderen Zweck dienen. Ihre Verwechslung ist der häufigste Grund dafür, dass Rechnungen abgelehnt und Vorsteuerabzüge versagt werden. Dieser Leitfaden erläutert für jede Nummer das Format, die Rechtsgrundlage und den richtigen Verwendungszweck.
Steuerliche Identifikationsnummer (IdNr / Steuer-ID)
Das Bundeszentralamt für Steuern (BZSt) teilt jeder in Deutschland gemeldeten natürlichen Person eine dauerhafte persönliche steuerliche Identifikationsnummer zu – die Steueridentifikationsnummer, umgangssprachlich Steuer-ID oder IdNr genannt. Sie wird automatisch vergeben, nachdem Sie Ihre Adresse beim örtlichen Einwohnermeldeamt angemeldet haben (Anmeldung), und kommt innerhalb von zwei bis vier Wochen per Post.
Format: 11 Ziffern. Die erste Ziffer ist nie null. In den Positionen 1–10 sind nie zwei aufeinanderfolgende Ziffern gleich. Die 11. Ziffer ist eine Prüfziffer, die nach ISO 7064 Mod 11,10 berechnet wird. Beispiel: 86095742719. [1]
Rechtsgrundlage: § 139b Abgabenordnung (AO). [1]
Wichtige Fakten:
- Wird einmalig auf Lebenszeit zugeteilt; sie ändert sich nicht bei Umzug, Heirat oder Namensänderung.
- Bleibt bis 20 Jahre nach dem Tod des Inhabers bestehen.
- Wird ausschließlich für die Einkommensteuer verwendet – niemals für umsatzsteuerliche Vorgänge.
- Darf nicht auf Geschäftsrechnungen erscheinen. Die Angabe Ihrer persönlichen IdNr auf einer Rechnung ist ein Compliance-Fehler, der private Daten offenlegt.
 |
| Steuerliche Identifikationsnummer |
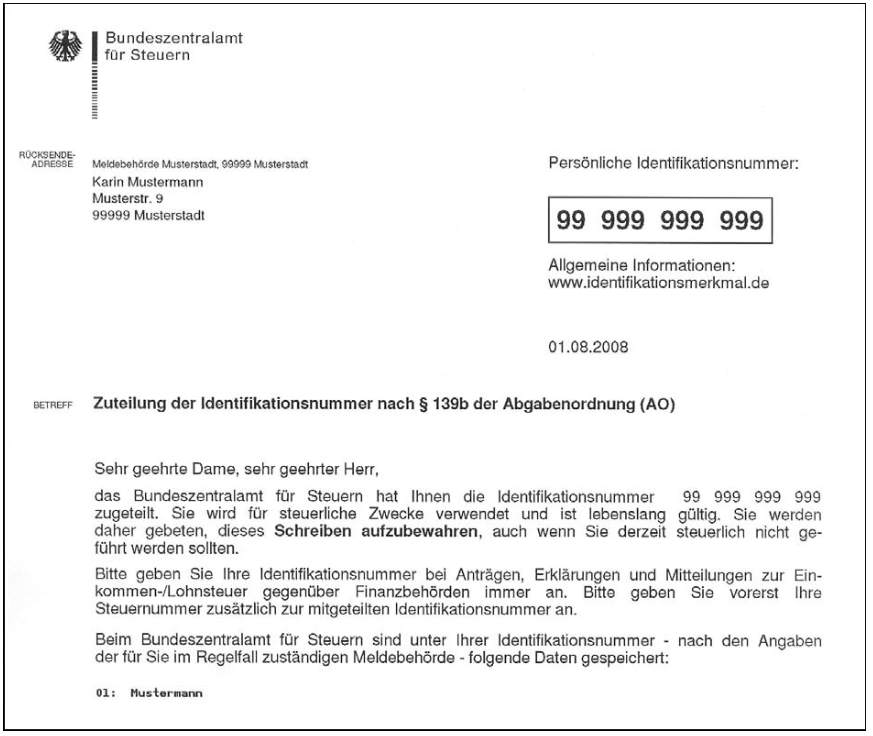 |
| Steuerliche Identifikationsnummer |
Steuernummer
Die Steuernummer wird vom örtlichen Finanzamt vergeben, das für die gemeldete Adresse des Steuerpflichtigen zuständig ist. Sie ist die maßgebliche Kennung für alle inländischen Steuererklärungen und -meldungen – Einkommensteuererklärungen, Umsatzsteuer-Voranmeldungen und die geschäftliche Korrespondenz mit dem Finanzamt.
Format: 10 oder 11 Ziffern in der landesspezifischen Schreibweise (z. B. 12/345/67890) oder 13 Ziffern im einheitlichen Bundesformat (z. B. 3012034567890). Die ersten beiden Ziffern des Bundesformats kodieren das Bundesland: So steht 11 für Berlin, 21 für Schleswig-Holstein und 30 für Brandenburg. [2]
Wichtige Fakten:
- Nicht dauerhaft – sie ändert sich, sobald Sie in den Bezirk eines anderen Finanzamts umziehen, selbst innerhalb derselben Stadt.
- Freiberufler und Einzelunternehmer erhalten sie, indem sie den Fragebogen zur steuerlichen Erfassung (über ELSTER) bei ihrem zuständigen Finanzamt einreichen. Weder das BZSt noch das BMF veröffentlicht eine Standardbearbeitungszeit; die Nummer kommt per Post.
- Unternehmen mit mehreren Standorten können gleichzeitig mehrere Steuernummern besitzen (eine je Finanzamtsbezirk).
- Muss auf inländischen B2B-Rechnungen nach § 14 UStG angegeben werden, entweder allein oder zusammen mit der USt-IdNr.
- Muss außerdem im Impressum jeder deutschen Unternehmenswebsite stehen.
Warum gibt es sowohl die IdNr als auch die Steuernummer? Die 2008 eingeführte Steuer-ID (IdNr) sollte die Steuerverwaltung modernisieren und die Steuernummer für Zwecke der Einkommensteuer langfristig ersetzen. Der Übergang ist noch nicht abgeschlossen: Derzeit können in der Korrespondenz mit dem Finanzamt beide Nummern verlangt werden. Für Unternehmen und Freiberufler bleibt die Steuernummer bis auf Weiteres die maßgebliche Kennung für Steuererklärungen.
Umsatzsteuer-Identifikationsnummer (USt-IdNr)
Die USt-IdNr ist die deutsche Umsatzsteuer-Identifikationsnummer. Sie wird vom BZSt vergeben – also nicht vom Finanzamt, das die Steuernummer erteilt.
Format: Präfix DE gefolgt von 9 Ziffern. Beispiel: DE123456789. Prüfziffer: ISO 7064 Mod 11,10. [3]
Wichtige Fakten:
- Pflicht für jedes Unternehmen, das innergemeinschaftliche B2B-Umsätze tätigt. Ohne sie kann das Reverse-Charge-Verfahren nicht angewendet werden, und Ihr Kunde kann die Vorsteuer nicht abziehen.
- Für nicht ansässige Unternehmen gilt eine Registrierungsschwelle von null: Ein ausländisches Unternehmen muss sich vor seinem ersten steuerpflichtigen Umsatz in Deutschland für die deutsche Umsatzsteuer registrieren – und sowohl eine Steuernummer als auch anschließend eine USt-IdNr erhalten. [3]
- Überprüfung: Nutzen Sie das eVatR-Portal des BZSt (evatr.bff-online.de/eVatR) sowohl für die einfache als auch für die qualifizierte Bestätigung nach § 18e UStG.
- Die USt-IdNr ist von Adressänderungen nicht betroffen – anders als die Steuernummer bleibt sie unverändert.
Offizielles Überprüfungsportal: evatr.bff-online.de/eVatR
Wirtschafts-Identifikationsnummer (W-IdNr)
Die W-IdNr ist eine neue dauerhafte Unternehmenskennung nach § 139c AO. Das BZSt hat im November 2024 mit ihrer Vergabe begonnen – automatisch und ohne Antrag –, zunächst für umsatzsteuerlich erfasste Unternehmen. Phase 2 (alle übrigen wirtschaftlich Tätigen) begann im 3. Quartal 2025. [4]
Format: Präfix DE gefolgt von 9 Ziffern – dieselbe Struktur wie die USt-IdNr, aber eine eigenständige Nummer, die speziell als W-IdNr vergeben wird.
Wichtige Fakten:
- Anders als die Steuernummer ändert sie sich nicht, wenn ein Unternehmen umzieht, und löst damit das Problem der Finanzamtsbezirke dauerhaft.
- Unternehmen, die bereits eine USt-IdNr besitzen, erhalten die Mitteilung über ihre W-IdNr über ELSTER, nicht per Post – prüfen Sie Ihr ELSTER-Postfach proaktiv.
- Die W-IdNr wird ab dem 1. Januar 2027 auf Rechnungen Pflicht.
- In der Übergangszeit (2025–2026) dürfen Rechnungen rechtswirksam die Steuernummer, die USt-IdNr oder die W-IdNr ausweisen – jede davon erfüllt § 14 UStG.
| Kennung | Ziffern | Vergeben von | Ändert sich bei Umzug? | Verwendung auf Rechnungen |
|---|---|---|---|---|
| IdNr (Steuer-ID) | 11 | BZSt | Nein | Nie |
| Steuernummer | 10–13 | Finanzamt | Ja | Inländisches B2B |
| USt-IdNr | DE + 9 | BZSt | Nein | Innergemeinschaftliches B2B |
| W-IdNr | DE + 9 | BZSt | Nein | Pflicht ab 2027 |
Häufig gestellte Fragen
Welche Nummer gehört auf eine deutsche Rechnung – Steuernummer, USt-IdNr oder die neue W-IdNr?
Für inländische B2B-Rechnungen geben Sie Ihre Steuernummer (z. B. 12/345/67890) oder Ihre USt-IdNr (DE + 9 Ziffern) an – beide erfüllen § 14 UStG. Für innergemeinschaftliche B2B-Umsätze ist die USt-IdNr erforderlich, damit der Käufer das Reverse-Charge-Verfahren anwenden kann; die Steuernummer allein genügt für grenzüberschreitende EU-Rechnungen nicht. Die persönliche IdNr (11-stellige, lebenslange Nummer für natürliche Personen) darf nie auf Geschäftsrechnungen erscheinen. Die W-IdNr, die seit November 2024 vergeben wird, wird ab dem 1. Januar 2027 zur Pflichtangabe auf Rechnungen; während der Übergangszeit 2025–2026 erfüllt jede der drei Unternehmenskennungen die gesetzliche Anforderung. [5] [6]
Was passiert mit meiner Steuernummer, wenn ich in einen anderen Finanzamtsbezirk umziehe, und wie vermeide ich Rechnungsablehnungen?
Ihre Steuernummer ist an das Finanzamt gebunden, das für Ihre gemeldete Adresse zuständig ist; sie ändert sich daher bei jedem Umzug in einen anderen Bezirk – selbst innerhalb derselben Stadt. Rechnungen, die nach dem Umzug noch die alte Steuernummer tragen, erzeugen eine prüfungsrelevante Abweichung, die bei einer Betriebsprüfung zur Versagung des Vorsteuerabzugs bei Ihren Kunden führen kann. Die Lösung: Informieren Sie Ihr neues Finanzamt umgehend, warten Sie auf die neue Nummer per Post (2–6 Wochen) und aktualisieren Sie anschließend alle Rechnungsvorlagen, Ihr Impressum und alle angebundenen E-Rechnungssysteme. Ihre USt-IdNr und Ihre IdNr bleiben unberührt. Die neue W-IdNr – dauerhaft und adressunabhängig – wird dieses Problem für Unternehmen endgültig beseitigen, sobald die Pflicht ab 2027 greift. [4] [6]
Ich habe meinen Steuer-ID-Brief verloren – kann ich meine IdNr online abrufen?
Aus Datenschutzgründen ist keine Online-Anzeige möglich: Das BZSt teilt Ihre IdNr ausschließlich per Post mit. Wenn Sie Ihre Nummer weder in früheren Steuerbescheiden noch in Gehaltsabrechnungen oder Ihrem ELSTER-Konto finden, stellen Sie über das offizielle Online-Formular des BZSt (auf bzst.de unter „Erneute Mitteilung der Identifikationsnummer“) einen Antrag auf erneute Mitteilung. Das BZSt sendet den Brief an Ihre aktuelle Meldeadresse; rechnen Sie mit bis zu drei Wochen. Ist nach drei Monaten nichts eingegangen, richten Sie eine schriftliche Nachfrage mit Ihrem vollständigen Namen, Ihrer Adresse sowie Geburtsdatum und Geburtsort an das BZSt. [7] [8]
Welche Fristen gelten genau für die E-Rechnung mit XRechnung/ZUGFeRD, und gilt die Pflicht auch für ausländische Verkäufer?
Die Pflicht wurde durch das Wachstumschancengesetz (März 2024) eingeführt und betrifft inländische B2B-Umsätze zwischen im Inland ansässigen Unternehmern. Phase 1 (1. Januar 2025): Jedes deutsche Unternehmen muss strukturierte E-Rechnungen empfangen können (XRechnung oder ZUGFeRD ab Version 2.0.1 ohne die Profile MINIMUM und BASIC-WL, konform mit EN 16931). Phase 2 (1. Januar 2027): Unternehmen mit einem Vorjahresumsatz über 800.000 € müssen strukturierte E-Rechnungen auch ausstellen. Phase 3 (1. Januar 2028): Alle übrigen Unternehmen müssen sie ausstellen. Grenzüberschreitende B2B-Umsätze (innergemeinschaftlich oder mit Drittländern) fallen ausdrücklich nicht unter diese Pflicht. Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht befreit, müssen E-Rechnungen aber weiterhin empfangen können. Einfache PDFs gelten nicht mehr als zulässig, sobald die Ausstellungsfrist greift. Details zu Formaten und zur Umsetzung finden Sie im Leitfaden zur E-Rechnung in Deutschland. [9] [6]
Warum liefert die qualifizierte Bestätigung des BZSt eine Namensabweichung für eine gültige EU-USt-IdNr?
Das BZSt bietet nach § 18e UStG zwei Prüfungsstufen an. Die einfache Bestätigung bestätigt nur die Gültigkeit der Nummer. Die qualifizierte Bestätigung gleicht zusätzlich Firmenname, Rechtsform, Ort, Postleitzahl und Straße mit den VIES-Daten des ausstellenden Mitgliedstaats ab. Das Ergebnis „stimmt nicht überein“ ist häufig und deutet nicht auf Betrug hin – meist spiegelt es kleine Abweichungen wider, etwa GmbH abgekürzt statt ausgeschrieben, Umlautkodierung (ä statt ae) oder eine veraltete Adresse im Register des Partnerlands. Das BZSt darf die gespeicherten Daten nicht offenlegen; bitten Sie Ihren Lieferanten um seine genauen eingetragenen Angaben. Die Aufbewahrung des Bestätigungsausdrucks des BZSt dient unabhängig vom Ergebnis als rechtliche Absicherung (Safe Harbour). Vor jeder qualifizierten Abfrage muss eine einfache Abfrage erfolgen. [10] [11]
Benötigt ein Kleinunternehmer eine USt-IdNr, wenn er digitale Dienstleistungen an EU-Kunden verkauft?
Seit dem 1. Januar 2025 liegen die Kleinunternehmer-Grenzen nach § 19 UStG bei 25.000 € netto im Vorjahr und 100.000 € netto im laufenden Jahr. Unterhalb dieser Grenzen fällt auf Inlandsumsätze keine Umsatzsteuer an, und für reine Inlandsumsätze ist keine USt-IdNr erforderlich. Die grenzüberschreitende Falle: Übersteigen die gesamten B2C-Umsätze aus digitalen Dienstleistungen oder Waren in andere EU-Länder 10.000 € je Kalenderjahr, wird die Umsatzsteuer im jeweiligen Land des Kunden fällig – die Kleinunternehmerregelung gilt auf EU-Ebene nicht. Dann muss sich das Unternehmen entweder in jedem Bestimmungsland registrieren oder über das BZSt am One-Stop-Shop (OSS) teilnehmen, was eine USt-IdNr voraussetzt. Seit 2025 ermöglicht die neue EU-KU-Regelung (europäische Kleinunternehmerregelung) deutschen Kleinunternehmern die Steuerbefreiung auch in anderen EU-Staaten bis zu einer EU-weiten Obergrenze von 100.000 €; dafür ist jedoch weiterhin eine Registrierung über das OSS-Portal des BZSt erforderlich. [12] [13]
Weiterführende Ressourcen
- Länderleitfaden zur Umsatzsteuer in Deutschland
- Leitfaden zur E-Rechnung in Deutschland (XRechnung/ZUGFeRD)
- Weltweites Verzeichnis der Bezeichnungen von USt- und Steuernummern
- Umsatzsteuer-Registrierungsschwellen weltweit
Wie kann Lookuptax Ihnen helfen?
Die USt-IdNr-Validierung von Lookuptax revolutioniert die Prüfung von Umsatzsteuer-Identifikationsnummern mit einer leistungsfähigen Plattform, mit der Unternehmen USt-IdNrn in über 100 Ländern nahtlos überprüfen können. Unsere fortschrittliche Technologie sorgt für eine genaue und effiziente Validierung, reduziert Fehler und verbessert die Compliance.