Números de identificación fiscal en Alemania — IdNr, Steuernummer, USt-ID y W-IdNr
Alemania utiliza cuatro números de identificación fiscal distintos, cada uno con una finalidad diferente. Confundirlos es el motivo más habitual por el que se rechazan facturas y se deniegan deducciones de IVA. Esta guía explica el formato, la base jurídica y el uso correcto de cada uno.
Steuerliche Identifikationsnummer (IdNr / Steuer-ID)
La Oficina Central Federal de Impuestos (Bundeszentralamt für Steuern, BZSt) asigna un número de identificación fiscal personal y permanente — la Steueridentifikationsnummer, conocida coloquialmente como Steuer-ID o IdNr — a toda persona física empadronada en Alemania. Se emite automáticamente después de registrar su domicilio (Anmeldung) en la oficina de empadronamiento local (Einwohnermeldeamt) y llega por correo postal en un plazo de dos a cuatro semanas.
Formato: 11 dígitos. El primer dígito nunca es cero. No hay dos dígitos consecutivos iguales en las posiciones 1–10. El undécimo dígito es un dígito de control calculado mediante ISO 7064 Mod 11,10. Ejemplo: 86095742719. [1]
Base jurídica: § 139b Abgabenordnung (AO). [1]
Datos clave:
- Se asigna una sola vez de por vida; no cambia si usted se muda, se casa o cambia de nombre.
- Se conserva durante 20 años tras el fallecimiento del titular.
- Se utiliza exclusivamente para el impuesto sobre la renta (Einkommensteuer) — nunca para operaciones de IVA.
- No debe figurar en las facturas empresariales. Incluir su IdNr personal en una factura es un error de cumplimiento que expone datos privados.
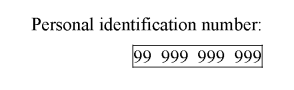 |
| Steuerliche Identifikationsnummer |
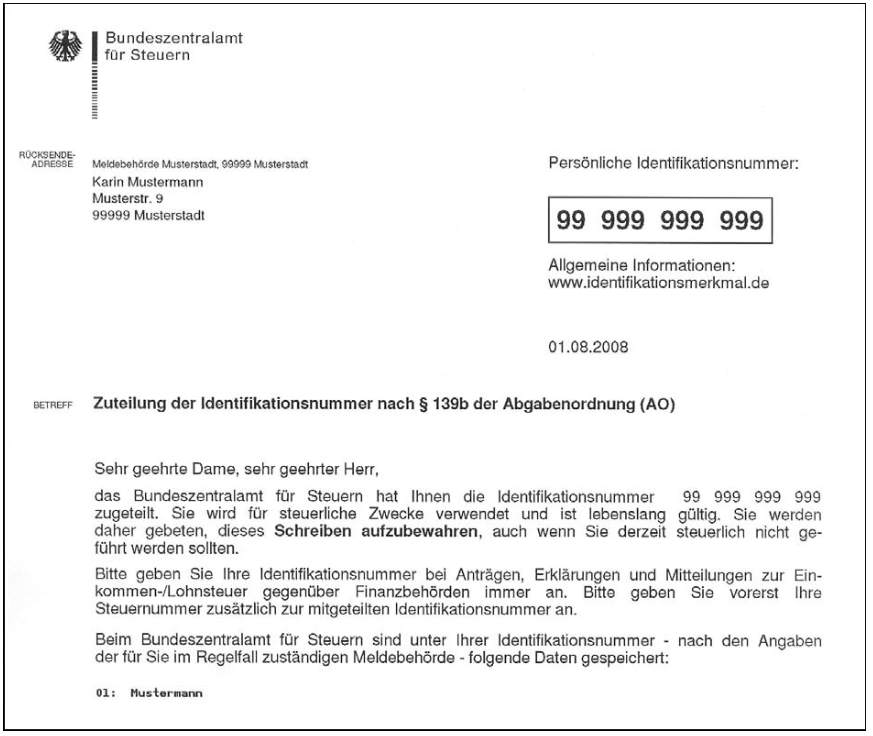 |
| Steuerliche Identifikationsnummer |
Steuernummer
El Steuernummer (número fiscal) lo emite la Finanzamt (oficina tributaria) local competente según el domicilio registrado del contribuyente. Es el identificador principal para todas las declaraciones tributarias nacionales — declaraciones del impuesto sobre la renta, autoliquidaciones anticipadas del IVA (Umsatzsteuer-Voranmeldungen) y la correspondencia empresarial con la oficina tributaria.
Formato: 10 u 11 dígitos en notación regional (p. ej., 12/345/67890) o 13 dígitos en el formato federal unificado (p. ej., 3012034567890). Los dos primeros dígitos del formato federal codifican el Bundesland (estado federado): por ejemplo, 11 es Berlín, 21 es Schleswig-Holstein y 30 es Brandeburgo. [2]
Datos clave:
- No es permanente — cambia cada vez que usted se traslada a una zona atendida por otra Finanzamt, incluso dentro de la misma ciudad.
- Los autónomos y empresarios individuales lo obtienen presentando el Fragebogen zur steuerlichen Erfassung (cuestionario de alta fiscal en ELSTER) ante su Finanzamt local. Ni el BZSt ni el BMF publican un plazo de tramitación estándar, y el número llega por correo postal.
- Las empresas con varios establecimientos pueden tener varios Steuernummern a la vez (uno por cada circunscripción de Finanzamt).
- Debe figurar en las facturas B2B nacionales conforme al § 14 UStG, solo o junto con el USt-ID.
- También debe figurar en el Impressum (aviso legal) de todo sitio web empresarial alemán.
¿Por qué existen tanto el IdNr como el Steuernummer? El Steuer-ID (IdNr), introducido en 2008, se concibió para modernizar la administración tributaria y sustituir con el tiempo al Steuernummer a efectos del impuesto sobre la renta. La transición sigue en curso: durante el periodo actual, pueden exigirse ambos números en la correspondencia con la Finanzamt. El Steuernummer sigue siendo el identificador operativo de declaración para empresas y autónomos hasta nuevo aviso.
Umsatzsteuer-Identifikationsnummer (USt-IdNr)
El USt-IdNr es el número de identificación a efectos del IVA de Alemania, emitido por el BZSt — una entidad distinta de la Finanzamt que emite el Steuernummer.
Formato: prefijo DE seguido de 9 dígitos. Ejemplo: DE123456789. Dígito de control: ISO 7064 Mod 11,10. [3]
Datos clave:
- Es obligatorio para cualquier empresa que realice operaciones B2B intracomunitarias. Sin él, no puede aplicarse el mecanismo de inversión del sujeto pasivo y su cliente no puede recuperar el IVA soportado.
- Los no residentes tienen un umbral de registro de cero: una empresa extranjera debe registrarse a efectos del IVA alemán — y obtener primero un Steuernummer y después un USt-IdNr — antes de su primera operación imponible en Alemania. [3]
- Verificación: utilice el portal eVatR del BZSt (evatr.bff-online.de/eVatR) tanto para la confirmación simple como para la cualificada (qualifizierte Bestätigung) conforme al § 18e UStG.
- El USt-IdNr no se ve afectado por los cambios de domicilio — a diferencia del Steuernummer, permanece constante.
Portal oficial de verificación: evatr.bff-online.de/eVatR
Wirtschafts-Identifikationsnummer (W-IdNr)
El W-IdNr es un nuevo identificador empresarial permanente introducido por el § 139c AO. El BZSt comenzó a asignarlo en noviembre de 2024 — de forma automática, sin necesidad de solicitud — empezando por las empresas registradas a efectos del IVA. La fase 2 (todas las demás entidades con actividad económica) comenzó en el tercer trimestre de 2025. [4]
Formato: prefijo DE seguido de 9 dígitos — la misma estructura que el USt-IdNr, pero un número distinto asignado específicamente como W-IdNr.
Datos clave:
- A diferencia del Steuernummer, no cambia cuando una empresa se traslada, lo que resuelve de forma definitiva el problema de la circunscripción de la Finanzamt.
- Las empresas que ya tienen un USt-IdNr reciben la notificación de su W-IdNr a través de ELSTER, no por correo postal — revise su buzón de ELSTER de forma proactiva.
- El W-IdNr pasa a ser obligatorio en las facturas a partir del 1 de enero de 2027.
- Durante el periodo transitorio (2025–2026), las facturas pueden mostrar legalmente el Steuernummer, el USt-ID o el W-IdNr — cualquiera de ellos cumple el § 14 UStG.
| Identificador | Dígitos | Emitido por | ¿Cambia al mudarse? | Uso en facturas |
|---|---|---|---|---|
| IdNr (Steuer-ID) | 11 | BZSt | No | Nunca |
| Steuernummer | 10–13 | Finanzamt | Sí | B2B nacional |
| USt-IdNr | DE + 9 | BZSt | No | B2B intracomunitario |
| W-IdNr | DE + 9 | BZSt | No | Obligatorio desde 2027 |
Preguntas frecuentes
¿Qué número fiscal debe figurar en una factura alemana — Steuernummer, USt-ID o el nuevo W-IdNr?
En las facturas B2B nacionales, indique su Steuernummer (p. ej., 12/345/67890) o su USt-ID (DE + 9 dígitos) — cualquiera de los dos cumple el § 14 UStG. En las operaciones B2B intracomunitarias, se exige el USt-ID para que el comprador pueda aplicar el mecanismo de inversión del sujeto pasivo; el Steuernummer por sí solo no es válido para las facturas transfronterizas dentro de la UE. El IdNr personal (número individual vitalicio de 11 dígitos) nunca debe figurar en las facturas empresariales. El W-IdNr, que se asigna desde noviembre de 2024, pasa a ser un campo obligatorio de la factura a partir del 1 de enero de 2027; durante la transición de 2025–2026, cualquiera de los tres identificadores empresariales cumple el requisito legal. [5] [6]
¿Qué ocurre con mi Steuernummer cuando me traslado a otra circunscripción de Finanzamt y cómo evito el rechazo de facturas?
Su Steuernummer está vinculado a la Finanzamt competente para su domicilio registrado, por lo que cambia cada vez que se traslada a otra circunscripción — incluso dentro de la misma ciudad. Las facturas que siguen mostrando el Steuernummer antiguo después del traslado generan una discrepancia verificable que puede provocar que se denieguen a sus clientes las deducciones del IVA soportado durante una Betriebsprüfung (inspección tributaria). La solución: comunique el cambio de inmediato a su nueva Finanzamt, espere el nuevo número por correo postal (de 2 a 6 semanas) y, después, actualice todas las plantillas de factura, su Impressum y cualquier sistema de facturación electrónica conectado. Su USt-IdNr y su IdNr no se ven afectados. El futuro W-IdNr — permanente e independiente del domicilio — acabará eliminando por completo este problema para las empresas una vez que entre en vigor la obligación de 2027. [4] [6]
He perdido la carta de mi Steuer-ID — ¿puedo recuperar mi IdNr en línea?
No es posible consultarlo en línea por motivos de protección de datos: el BZSt solo comunica su IdNr por correo postal. Si no encuentra su número en liquidaciones tributarias anteriores, nóminas o en su cuenta de ELSTER, presente una solicitud de nueva notificación a través del formulario en línea oficial del BZSt (disponible en bzst.de en «New notification of the tax identification number»). El BZSt envía la carta a la dirección de su Anmeldung actual; cuente con un plazo de hasta tres semanas. Si no recibe nada al cabo de tres meses, presente al BZSt una reclamación por escrito indicando su nombre completo, dirección, fecha y lugar de nacimiento. [7] [8]
¿Cuáles son exactamente los plazos de facturación electrónica XRechnung/ZUGFeRD y se aplica la obligación a los vendedores extranjeros?
La obligación se introdujo con la Wachstumschancengesetz (marzo de 2024) y abarca las operaciones B2B nacionales entre empresas establecidas en Alemania. Fase 1 (1 de enero de 2025): toda empresa alemana debe poder recibir facturas electrónicas estructuradas (XRechnung, o ZUGFeRD a partir de la versión 2.0.1 excluidos los perfiles MINIMUM y BASIC-WL, conformes con la norma EN 16931). Fase 2 (1 de enero de 2027): las empresas con un volumen de operaciones del año anterior superior a 800.000 € también deben emitir facturas electrónicas estructuradas. Fase 3 (1 de enero de 2028): todas las demás empresas deben emitirlas. Las operaciones B2B transfronterizas (intracomunitarias o con países fuera de la UE) quedan expresamente fuera de esta obligación. Los Kleinunternehmer (pequeños empresarios) conforme al § 19 UStG están exentos de la obligación de emisión, pero deben seguir pudiendo recibir facturas electrónicas. Los PDF simples dejan de ser válidos una vez que se aplica el plazo de emisión. Para conocer los detalles de formato e implementación, consulte la guía de facturación electrónica en Alemania. [9] [6]
¿Por qué la confirmación cualificada (qualifizierte Bestätigung) del BZSt indica una discrepancia de nombre para un número de IVA de la UE válido?
El BZSt ofrece dos niveles de verificación conforme al § 18e UStG. La comprobación simple (einfache Bestätigung) solo confirma la validez del número. La comprobación cualificada compara además la razón social, la forma jurídica, la localidad, el código postal y la calle con los datos de VIES del Estado miembro emisor. Un resultado de «no coincide» es habitual y no indica fraude — normalmente refleja pequeñas incoherencias, como GmbH abreviado frente a escrito completo, la codificación de las diéresis (ä frente a ae) o una dirección desactualizada en el registro del país del socio comercial. El BZSt no puede revelar los datos almacenados; pida a su proveedor que le facilite sus datos registrados exactos. Conservar el justificante impreso de la confirmación del BZSt proporciona una documentación de protección jurídica (safe harbour) con independencia del resultado. La comprobación simple debe preceder siempre a la cualificada. [10] [11]
¿Necesita un Kleinunternehmer un USt-ID si vende servicios digitales a clientes de la UE?
Desde el 1 de enero de 2025, los umbrales de Kleinunternehmer conforme al § 19 UStG son de 25.000 € netos en el año anterior y 100.000 € netos en el año en curso. Por debajo de estos límites, no se aplica IVA a las ventas nacionales y no se requiere USt-ID para operaciones puramente nacionales. La trampa transfronteriza: si el total de ventas B2C de servicios digitales o bienes a otros países de la UE supera los 10.000 € por año natural, el IVA se devenga en el país de cada cliente — la exención de Kleinunternehmer no se aplica a nivel de la UE. En ese momento, la empresa debe registrarse en cada país de destino o adherirse a la ventanilla única (One-Stop-Shop, OSS) a través del BZSt, lo que requiere un USt-ID. Desde 2025, la nueva EU-KU-Regelung (régimen europeo de pequeñas empresas) permite a los Kleinunternehmer alemanes acogerse a la exención en otros Estados de la UE hasta un límite de 100.000 € en toda la UE, pero para utilizarla sigue siendo necesario registrarse en el portal OSS del BZSt. [12] [13]
Recursos relacionados
- Guía del IVA en Alemania
- Guía de facturación electrónica en Alemania (XRechnung/ZUGFeRD)
- Directorio mundial de nombres del IVA y de identificadores fiscales
- Umbrales de registro del IVA en todo el mundo
¿Cómo puede ayudarle Lookuptax?
La validación de IVA de Lookuptax revoluciona la verificación de números de IVA con su sólida plataforma, que permite a las empresas verificar números de IVA sin complicaciones en más de 100 países. Nuestra tecnología de vanguardia garantiza una validación precisa y eficiente, reduce los errores y mejora el cumplimiento.