Números de Identificação Fiscal da Alemanha — IdNr, Steuernummer, USt-ID e W-IdNr Explicados
A Alemanha utiliza quatro números de identificação fiscal distintos, cada um com uma finalidade diferente. Confundi-los é o motivo mais comum para a rejeição de notas fiscais e a negativa de deduções de IVA. Este guia aborda o formato, a base legal e o uso correto de cada um.
Steuerliche Identifikationsnummer (IdNr / Steuer-ID)
O Escritório Federal Central de Impostos (Bundeszentralamt für Steuern, BZSt) atribui um número de identificação fiscal pessoal permanente — a Steueridentifikationsnummer, coloquialmente chamada de Steuer-ID ou IdNr — a toda pessoa física registrada na Alemanha. Ela é emitida automaticamente após você registrar seu endereço (Anmeldung) no escritório de registro local (Einwohnermeldeamt) e chega pelo correio em duas a quatro semanas.
Formato: 11 dígitos. O primeiro dígito nunca é zero. Não há dois dígitos consecutivos iguais nas posições 1–10. O 11º dígito é um dígito verificador calculado pelo ISO 7064 Mod 11,10. Exemplo: 86095742719. [1]
Base legal: § 139b Abgabenordnung (AO). [1]
Fatos principais:
- Atribuída uma única vez na vida; não muda se você se mudar, se casar ou mudar de nome.
- Permanece válida por 20 anos após a morte do titular.
- Usada exclusivamente para o imposto de renda (Einkommensteuer) — nunca para operações de IVA.
- Não deve aparecer em notas fiscais comerciais. Colocar sua IdNr pessoal em uma nota fiscal é um erro de conformidade que expõe dados privados.
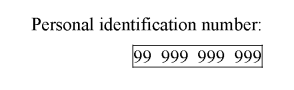 |
| Steuerliche Identifikationsnummer |
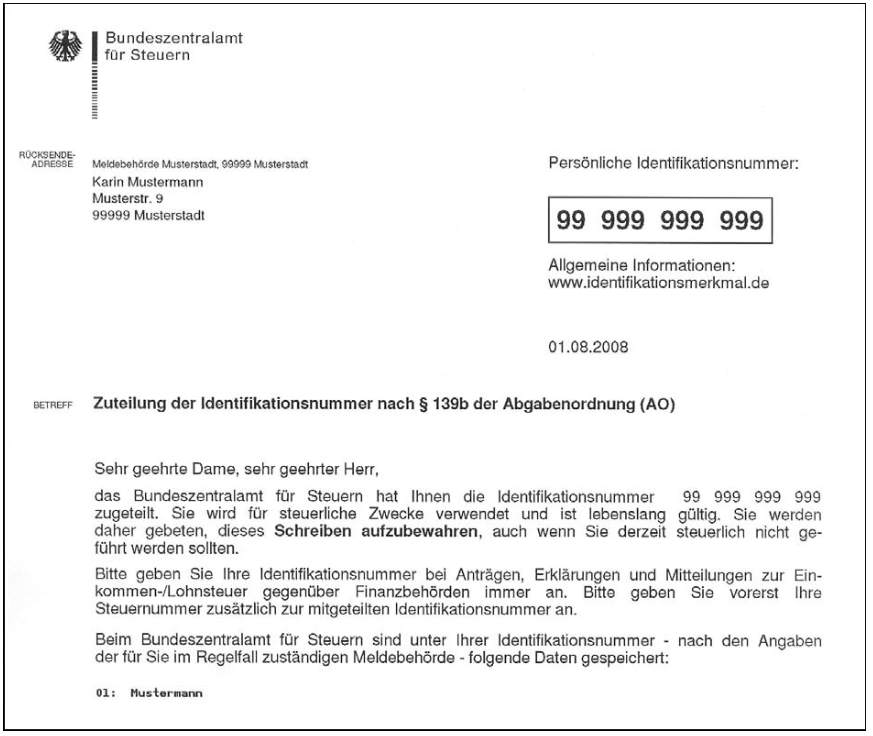 |
| Steuerliche Identifikationsnummer |
Steuernummer
A Steuernummer (número fiscal) é emitida pelo Finanzamt local responsável pelo endereço registrado do contribuinte. É o principal identificador usado em todas as declarações fiscais domésticas — declarações de imposto de renda, declarações antecipadas de IVA (Umsatzsteuer-Voranmeldungen) e correspondência comercial com a repartição fiscal.
Formato: 10 ou 11 dígitos na notação local (por exemplo, 12/345/67890) ou 13 dígitos no formato federal unificado (por exemplo, 3012034567890). Os dois primeiros dígitos do formato federal codificam o Bundesland: por exemplo, 11 é Berlim, 21 é Schleswig-Holstein, 30 é Brandemburgo. [2]
Fatos principais:
- Não é permanente — muda sempre que você se muda para uma área atendida por outro Finanzamt, mesmo dentro da mesma cidade.
- Profissionais autônomos e empresários individuais a obtêm enviando o Fragebogen zur steuerlichen Erfassung (questionário do ELSTER) ao Finanzamt local. Nem o BZSt nem o BMF publicam um prazo padrão de processamento, e o número chega pelo correio.
- Empresas com vários estabelecimentos podem ter várias Steuernummern ao mesmo tempo (uma por jurisdição de Finanzamt).
- Deve constar em notas fiscais B2B domésticas nos termos do § 14 UStG, sozinha ou junto com o USt-ID.
- Também deve constar no Impressum (aviso legal) de todo site de empresa alemã.
Por que existem tanto a IdNr quanto a Steuernummer? A Steuer-ID (IdNr), introduzida em 2008, foi concebida para modernizar a administração tributária e, futuramente, substituir a Steuernummer para fins de imposto de renda. A transição está em andamento: no período atual, ambos os números podem ser exigidos na correspondência com o Finanzamt. A Steuernummer continua sendo o identificador operacional de declaração para empresas e autônomos até segunda ordem.
Umsatzsteuer-Identifikationsnummer (USt-IdNr)
O USt-IdNr é o número de identificação de IVA da Alemanha, emitido pelo BZSt — separado do Finanzamt que emite a Steuernummer.
Formato: prefixo DE seguido de 9 dígitos. Exemplo: DE123456789. Dígito verificador: ISO 7064 Mod 11,10. [3]
Fatos principais:
- Obrigatório para qualquer empresa que realize operações B2B intracomunitárias. Sem ele, o mecanismo de inversão do sujeito passivo não pode ser aplicado e seu cliente não pode recuperar o imposto creditado.
- Não residentes não têm limite de registro: uma empresa estrangeira deve se registrar para o IVA alemão — e obter uma Steuernummer e, em seguida, um USt-IdNr — antes de sua primeira operação tributável na Alemanha. [3]
- Verificação: use o portal eVatR do BZSt (evatr.bff-online.de/eVatR) para confirmações simples e qualificadas (qualifizierte Bestätigung) nos termos do § 18e UStG.
- O USt-IdNr não é afetado por mudanças de endereço — permanece constante, ao contrário da Steuernummer.
Portal oficial de verificação: evatr.bff-online.de/eVatR
Wirtschafts-Identifikationsnummer (W-IdNr)
A W-IdNr é um novo identificador empresarial permanente introduzido pelo § 139c AO. O BZSt começou a atribuí-lo em novembro de 2024 — automaticamente, sem necessidade de solicitação — começando pelas empresas registradas para IVA. A fase 2 (todas as demais entidades economicamente ativas) começou no 3º trimestre de 2025. [4]
Formato: prefixo DE seguido de 9 dígitos — estrutura idêntica à do USt-IdNr, mas um número distinto, atribuído especificamente para a W-IdNr.
Fatos principais:
- Ao contrário da Steuernummer, não muda quando a empresa se muda, resolvendo definitivamente o problema do distrito do Finanzamt.
- Empresas que já possuem um USt-IdNr recebem a notificação da W-IdNr pelo ELSTER, e não pelo correio — verifique sua caixa de mensagens do ELSTER de forma proativa.
- A W-IdNr se torna obrigatória nas notas fiscais a partir de 1º de janeiro de 2027.
- Durante o período de transição (2025–2026), as notas fiscais podem legalmente exibir a Steuernummer, o USt-ID ou a W-IdNr — qualquer um deles atende ao § 14 UStG.
| Identificador | Dígitos | Emitido por | Muda com a mudança de endereço? | Uso em notas fiscais |
|---|---|---|---|---|
| IdNr (Steuer-ID) | 11 | BZSt | Não | Nunca |
| Steuernummer | 10–13 | Finanzamt | Sim | B2B doméstico |
| USt-IdNr | DE + 9 | BZSt | Não | B2B intracomunitário |
| W-IdNr | DE + 9 | BZSt | Não | Obrigatória a partir de 2027 |
Perguntas Frequentes
Qual número fiscal vai em uma nota fiscal alemã — Steuernummer, USt-ID ou a nova W-IdNr?
Para notas fiscais B2B domésticas, exiba sua Steuernummer (por exemplo, 12/345/67890) ou seu USt-ID (DE + 9 dígitos) — qualquer um atende ao § 14 UStG. Para operações B2B intracomunitárias, o USt-ID é obrigatório para que o comprador possa aplicar o mecanismo de inversão do sujeito passivo; a Steuernummer sozinha não é aceita em notas fiscais transfronteiriças na UE. A IdNr pessoal (número individual vitalício de 11 dígitos) nunca deve aparecer em notas fiscais comerciais. A W-IdNr, implantada a partir de novembro de 2024, torna-se um campo obrigatório da nota fiscal a partir de 1º de janeiro de 2027; durante a transição de 2025–2026, qualquer um dos três identificadores empresariais atende ao requisito legal. [5] [6]
O que acontece com minha Steuernummer quando me mudo para outro distrito de Finanzamt, e como evito rejeições de notas fiscais?
Sua Steuernummer está vinculada ao Finanzamt que abrange seu endereço registrado, por isso muda sempre que você se muda para outro distrito — mesmo dentro da mesma cidade. Notas fiscais com a Steuernummer antiga após a mudança criam uma inconsistência auditável que pode levar à negativa de deduções de imposto creditado para seus clientes durante uma Betriebsprüfung. A solução: notifique imediatamente seu novo Finanzamt, aguarde o novo número pelo correio (2–6 semanas) e, em seguida, atualize todos os modelos de nota fiscal, seu Impressum e quaisquer sistemas de nota fiscal eletrônica conectados. Seu USt-IdNr e sua IdNr não são afetados. A futura W-IdNr — permanente e independente do endereço — acabará eliminando esse problema por completo para as empresas assim que a obrigação de 2027 entrar em vigor. [4] [6]
Perdi minha carta da Steuer-ID — posso recuperar minha IdNr online?
Não é possível exibi-la online por motivos de proteção de dados: o BZSt só comunica sua IdNr pelo correio. Se você não encontrar seu número em avisos de lançamento anteriores, contracheques ou na sua conta ELSTER, envie um pedido de nova notificação pelo formulário online oficial do BZSt (disponível em bzst.de, em «New notification of the tax identification number»). O BZSt envia a carta para o seu endereço atual de Anmeldung; aguarde até três semanas. Se nada chegar após três meses, envie ao BZSt um pedido de acompanhamento por escrito com seu nome completo, endereço, data e local de nascimento. [7] [8]
Quais são os prazos exatos da nota fiscal eletrônica XRechnung/ZUGFeRD, e a obrigação se aplica a vendedores estrangeiros?
A obrigação foi introduzida pelo Wachstumschancengesetz (março de 2024) e abrange operações B2B domésticas entre empresas estabelecidas na Alemanha. Fase 1 (1º de janeiro de 2025): toda empresa alemã deve ser capaz de receber notas fiscais eletrônicas estruturadas (XRechnung, ou ZUGFeRD a partir da versão 2.0.1, exceto os perfis MINIMUM e BASIC-WL, em conformidade com a EN 16931). Fase 2 (1º de janeiro de 2027): empresas com faturamento no ano anterior acima de €800.000 também devem emitir notas fiscais eletrônicas estruturadas. Fase 3 (1º de janeiro de 2028): todas as demais empresas devem emiti-las. Operações B2B transfronteiriças (intracomunitárias ou fora da UE) estão expressamente fora dessa obrigação. Os Kleinunternehmer nos termos do § 19 UStG estão isentos da obrigação de emissão, mas ainda devem ser capazes de receber notas fiscais eletrônicas. PDFs simples deixam de ser válidos assim que o prazo de emissão se aplica. Para detalhes de formato e implementação, consulte o guia de nota fiscal eletrônica da Alemanha. [9] [6]
Por que a confirmação qualificada do BZSt (qualifizierte Bestätigung) retorna divergência de nome para um número de IVA da UE válido?
O BZSt oferece dois níveis de verificação nos termos do § 18e UStG. A verificação simples (einfache Bestätigung) confirma apenas a validade do número. A verificação qualificada compara, além disso, a razão social, a forma jurídica, a cidade, o código postal e a rua com os dados do VIES do Estado-Membro emissor. Um resultado «não confere» é comum e não indica fraude — normalmente reflete pequenas inconsistências, como GmbH abreviado versus por extenso, codificação de tremas (ä vs ae) ou um endereço desatualizado no registro do país parceiro. O BZSt não pode divulgar os dados armazenados; peça ao seu fornecedor os dados cadastrais exatos. Guardar o comprovante da confirmação do BZSt oferece documentação de proteção legal (safe harbour) independentemente do resultado. Uma verificação simples deve preceder qualquer verificação qualificada. [10] [11]
Um Kleinunternehmer precisa de USt-ID se vender serviços digitais a clientes da UE?
Desde 1º de janeiro de 2025, os limites de Kleinunternehmer do § 19 UStG são €25.000 líquidos no ano anterior e €100.000 líquidos no ano corrente. Abaixo desses limites, não incide IVA sobre as vendas domésticas e não é necessário USt-ID para operações puramente domésticas. A armadilha transfronteiriça: se o total de vendas B2C de serviços digitais ou bens a outros países da UE ultrapassar €10.000 por ano civil, o IVA passa a ser devido no país de cada cliente — a isenção de Kleinunternehmer não se aplica no âmbito da UE. Nesse ponto, a empresa deve se registrar em cada país de destino ou aderir ao One-Stop-Shop (OSS, balcão único) pelo BZSt, o que exige um USt-ID. A partir de 2025, a nova EU-KU-Regelung (regime europeu para pequenas empresas) permite que os Kleinunternehmer alemães solicitem isenção em outros Estados da UE até um teto de €100.000 em toda a UE, mas o registro no portal OSS do BZSt continua sendo necessário para utilizá-la. [12] [13]
Recursos Relacionados
- Guia de IVA da Alemanha
- Guia de nota fiscal eletrônica da Alemanha (XRechnung/ZUGFeRD)
- Diretório mundial de nomes de IVA e de identificação fiscal
- Limites de registro de IVA no mundo
Como a Lookuptax pode ajudar você?
A validação de IVA da Lookuptax revoluciona a validação de números de IVA com sua plataforma robusta, permitindo que as empresas verifiquem números de IVA em mais de 100 países de forma simples. Nossa tecnologia de ponta garante uma validação precisa e eficiente, reduzindo erros e aprimorando a conformidade.