Guia do Número TIN da Noruega
Número de Identidade Nacional (NIN)
Na Noruega, cada residente recebe um número de identidade nacional distinto. Isso abrange os indivíduos nascidos na Noruega, aqueles que residem no país por um mínimo de 6 meses, ou os cidadãos noruegueses nascidos ou que vivem no estrangeiro e que precisam de um número de identidade nacional para obter um passaporte ou cartão de identificação norueguês. O número de identidade nacional é composto por 11 dígitos, sendo os seis iniciais representativos da data de nascimento do indivíduo. Os indivíduos elegíveis recebem o seu número nacional norueguês através de uma carta oficial do Serviço de Impostos. É também conhecido como "Fødselsnummer" em norueguês.
Formato do NIN
O número de identidade nacional é um código de 11 dígitos, sendo os seis primeiros dígitos indicativos da data de nascimento no formato dia, mês, ano. A seguir, os três dígitos subsequentes formam o número individual, com o terceiro dígito a denotar o género — par para mulheres e ímpar para homens. Os dois últimos dígitos servem como dígitos de controlo.
A atribuição dos três dígitos do número individual segue uma ordem sequencial dentro da data de nascimento específica. O desdobramento é o seguinte:
a) Para os nascidos entre 1854-1899, os dígitos são atribuídos da série 749-500. b) Para os indivíduos nascidos entre 1900-1999, os dígitos são atribuídos da série 499-000. c) Para os nascidos entre 1940-1999, os dígitos também são atribuídos da série 999-900. d) Os indivíduos nascidos entre 2000-2039 têm dígitos atribuídos da série 999-500.
Em resumo, a estrutura do número de identidade nacional inclui a data de nascimento, indicação de género e dígitos de controlo, com critérios específicos de atribuição de dígitos baseados no intervalo do ano de nascimento.
Exemplo: 01 12 99 551 31
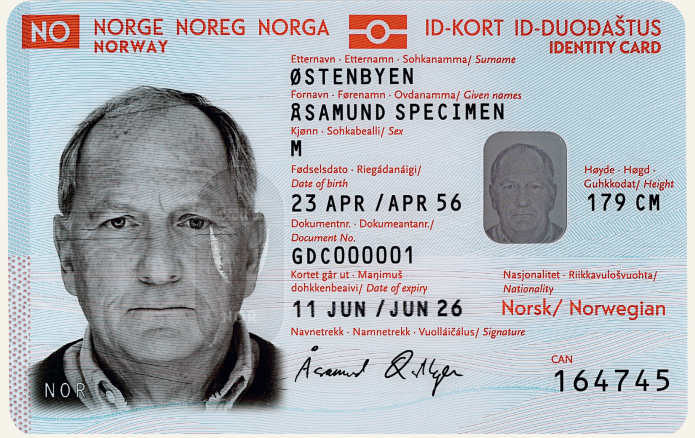 | 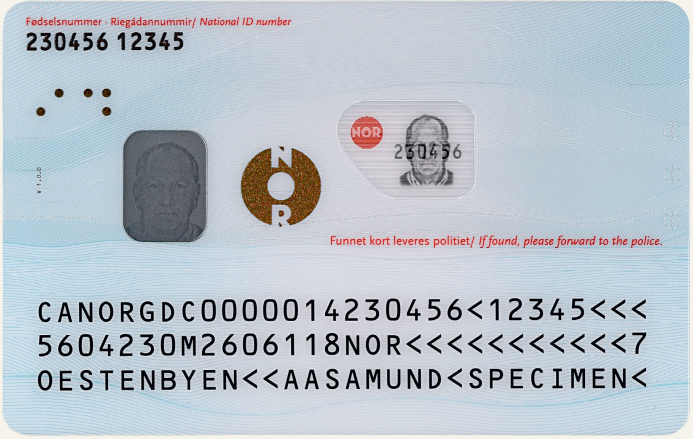 |
| Cartão de identidade - Frente | Cartão de identidade - Verso |
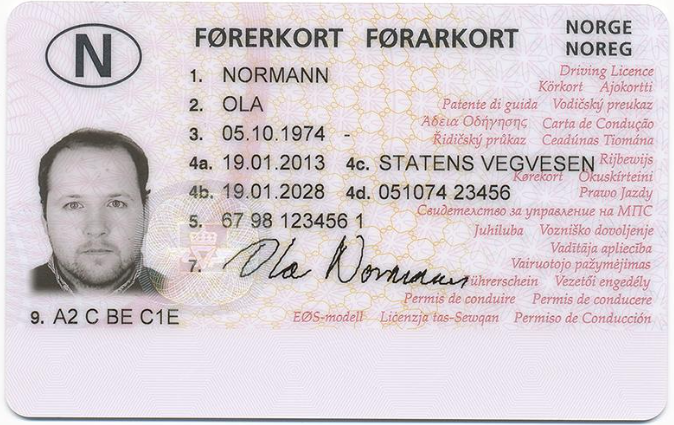 | 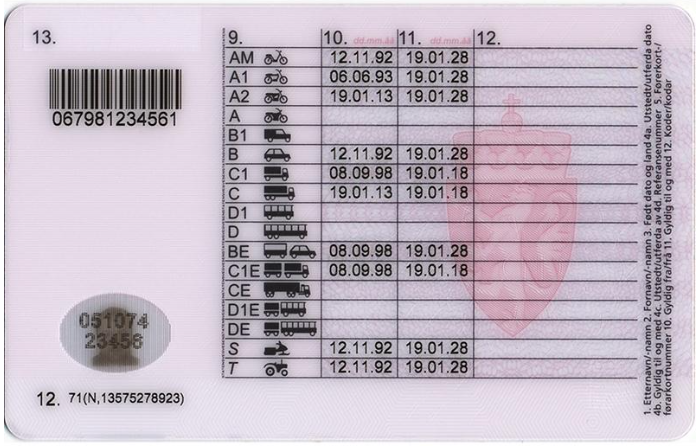 |
| Carta de condução - Frente | Carta de condução - Verso |
D-number
Os cidadãos estrangeiros que vêm para a Noruega para trabalho de curta duração ou que têm uma ligação temporária ao país recebem um número de identidade único conhecido como D-number. Estruturalmente semelhante aos números de identidade nacionais, os D-numbers têm o primeiro dígito aumentado de quatro.
Estes números são atribuídos quando os indivíduos necessitam e se qualificam para um D-number, mas não preenchem os critérios para um número de identidade nacional. Os D-numbers são frequentemente atribuídos em relação a pedidos de cartão de dedução fiscal ou a pedido de várias autoridades para diferentes fins.
Se os indivíduos, inicialmente com um D-number atribuído, se registarem posteriormente como residentes na Noruega, poderão apenas utilizar o seu novo número de identidade nacional a partir daí.
Formato do D-number
- O D-number é composto por 11 dígitos.
- Os primeiros 6 dígitos representam a data de nascimento, com o primeiro dígito aumentado de 4. Por exemplo, se nasceu em 1 de janeiro de 1985, os dígitos iniciais no D-number seriam 410185.
- Os três dígitos seguintes significam números individuais, onde o terceiro dígito denota o género — par para mulheres e ímpar para homens.
- Os dois últimos dígitos servem como mecanismo de verificação.
- Nos casos em que um D-number não esteja disponível para a sua data de nascimento, é utilizada a data de registro. Por exemplo, se solicitou o seu D-number em 15 de janeiro de 2020, os dígitos iniciais no seu D-number seriam 550185.
- A sua data de nascimento exata continua a ser registada no Registo Nacional de População no campo da data de nascimento.
Exemplo: 410185 123 45
Número de Organização
Na Noruega, o Registo Central de Coordenação para Entidades Legais é a plataforma de referência para registar informações fundamentais sobre entidades legais. A incorporação de qualquer entidade legal exige o registro, resultando na emissão de um número de organização. Este número de organização único não só serve como identificador da entidade legal, como também funciona como o Número de Identificação Fiscal (TIN) para entidades legais na Noruega. É conhecido como "Organisasjonsnummer" em norueguês.
Formato do número de organização O Número de Identificação Fiscal (TIN) ou número de organização é um identificador crucial de nove dígitos. A sua estrutura técnica exige que o primeiro dígito seja 8 ou 9, e incorpora um dígito verificador módulo 11 no final. De acordo com as diretrizes do Registo Central de Coordenação, os fatores de ponderação são calculados a partir do primeiro dígito e incluem valores como 3, 2, 7, 6, 5, 4, 3 e 2. Os dígitos são multiplicados por estes fatores, e a soma dos produtos é dividida por 11. O resto, subtraído de 11, torna-se o dígito verificador.
Para as entidades legais registadas no Registo do Imposto sobre o Valor Acrescentado, há um requisito adicional de acrescentar as letras MVA como sufixo ao número de organização.
Exemplos — Entidade legal: 999999999, Entidade legal registada no IVA: 999999999MVA
Base de dados oficial — Pesquisa de Número de Organização
Número DUF
Um número DUF serve como identificador de registro no sistema de pedidos da UDI. Os indivíduos que solicitam residência ou proteção recebem um número DUF único durante o processo de candidatura.
MVA-nummer
O mva-nummer é o número de IVA na Noruega. MVA significa Merverdiavgift. O número de IVA é igual ao seu número de organização. Quando se torna registado no IVA, o seu número de IVA é o número de organização seguido das letras MVA. Exemplo: 999999999MVA
Como a Lookuptax pode ajudar você na validação de IVA?
A validação de IVA da Lookuptax revoluciona a validação de números de IVA com sua plataforma robusta, capacitando empresas a verificar números de IVA em mais de 100 países de forma simples. Nossa tecnologia de ponta garante validação precisa e eficiente, reduzindo erros e aprimorando a conformidade fiscal.
Perguntas Frequentes
O que acontece quando um D-nummer fica inativo após 5 anos, e como isso afeta o processamento salarial?
Os D-numbers são automaticamente definidos como "inativos" cinco anos após a emissão ou última reativação. Quando inativo, o titular não pode obter um cartão de dedução fiscal (skattekort) do Skatteetaten, e sem um skattekort válido, os empregadores noruegueses devem reter o imposto à alíquota de emergência de 50% em todos os pagamentos de salário. A reativação requer uma verificação de identidade pessoal presencial (ID-kontroll) num centro de atendimento do Skatteetaten — não pode ser feita por correio ou online. Os trabalhadores estrangeiros que regressam à Noruega após uma ausência frequentemente descobrem que o seu D-number expirou apenas no seu primeiro dia de pagamento. [1] [2]
Por que um organisasjonsnummer é rejeitado como inválido quando o cálculo do dígito verificador resulta em 10?
O organisasjonsnummer utiliza um dígito verificador módulo-11 calculado com fatores de ponderação 3, 2, 7, 6, 5, 4, 3, 2 aplicados da esquerda para a direita nos primeiros oito dígitos; o resto é subtraído de 11 para obter o dígito verificador. Quando o resultado é igual a 10, nenhum único dígito pode representá-lo, pelo que o número de nove dígitos inteiro é matematicamente inválido e nunca será atribuído pelo Centro de Registro de Brønnøysund (Brreg). As APIs de validação e os sistemas de contabilidade que sinalizam um número neste cenário estão corretos. Além disso, qualquer organisasjonsnummer cujo primeiro dígito não seja 8 ou 9 também é estruturalmente inválido. [3] [4]
Uma empresa estrangeira (fora do EEE) que vende bens ou serviços digitais a consumidores noruegueses precisa de um representante fiscal local para se registar no MVA?
Sim — as empresas sem domicílio ou estabelecimento fixo na Noruega que estejam fora do EEE devem nomear um representante fiscal residente na Noruega antes de se registarem no MVA (merverdiavgift). O representante tem responsabilidade solidária por todo o IVA, penalidades e juros. As únicas exceções são o regime simplificado VOEC (para bens de baixo valor abaixo de NOK 3.000 e serviços eletrónicos vendidos B2C) e o esquema VOES para serviços digitais, ambos os quais permitem o auto-registro direto em skatteetaten.no/voec sem um representante local. As empresas do EEE podem registar-se diretamente sem representante. [5] [6]
A que ponto deve uma empresa de serviços digitais estrangeira registar-se no esquema VOEC da Noruega, e o que abrange o limite de NOK 50.000?
Um fornecedor não residente de serviços eletrónicos (streaming, SaaS, aplicações, e-learning, downloads digitais) a consumidores noruegueses deve registar-se no esquema VOEC (VAT on E-Commerce) assim que as vendas B2C acumuladas para a Noruega excedam NOK 50.000 em qualquer período de 12 meses em curso. O limite aplica-se por vendedor — as vendas em mercados contam separadamente para o próprio limite do mercado. Uma vez registados, os vendedores cobram e remetem o MVA norueguês a 25% trimestralmente; não têm direito a deduzir o IVA a montante norueguês. O registro é gratuito e totalmente online em skatteetaten.no/voec sem necessidade de conta bancária, endereço ou representante fiscal noruegueses. [7] [8]
Uma empresa estrangeira que envia empregados para a Noruega precisa do seu próprio organisasjonsnummer norueguês, e o que desencadeia a obrigação de registro NUF?
Uma empresa estrangeira fica obrigada a registar-se como empresa estrangeira registada na Noruega (NUF — Norskregistrert utenlandsk foretak) no Brreg se exercer atividade comercial na Noruega — os principais gatilhos são: empregados a trabalhar na Noruega por mais de 30 dias, projetos de construção ou instalação, ou qualquer atividade que gere rendimentos tributáveis na Noruega. O NUF recebe o seu próprio organisasjonsnummer e deve então reportar todos os salários, benefícios e retenção de imposto dos empregados ao Skatteetaten através da a-melding mensal. O não registro antes do início da atividade expõe tanto a empresa-mãe estrangeira como os seus trabalhadores sediados na Noruega a penalidades e retenção à alíquota de emergência de 50%. [9] [10]