Guia do Número TIN de Malta
Número do Bilhete de Identidade
Em Malta, os cidadãos malteses utilizam o Número do Bilhete de Identidade como Número de Identificação Fiscal (TIN), com a estrutura (0000)999L, com variação de 9999999L. Este formato de TIN compreende 8 caracteres, sendo:
- 7 dígitos
- 1 letra (M, G, A, P, L, H, B, Z)
Para os cidadãos malteses, é importante observar que os primeiros 4 dígitos podem ser omitidos quando forem 0 (zero). Além disso, no processamento informático, o TIN deve ter sempre 8 caracteres, garantindo que o primeiro 0 (zero) seja sempre registrado. Essa abordagem sistemática assegura Números de Identificação Fiscal precisos e padronizados para os indivíduos em Malta.
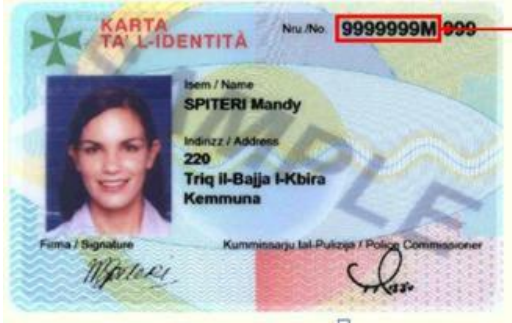 |
| Bilhete de identidade |
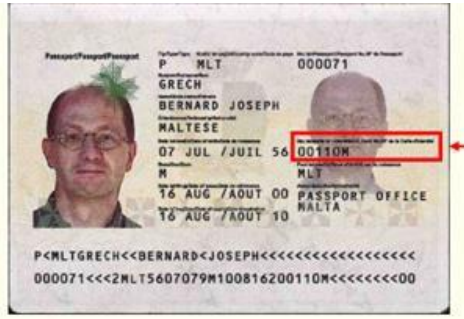 |
| Passaporte |
Número de Referência do Contribuinte
Os cidadãos não malteses e as entidades residentes em Malta para efeitos fiscais recebem um número de referência do contribuinte distinto de 9 dígitos, gerado automaticamente pelo IRD. O TIN para cidadãos não malteses é criado após a apresentação de um formulário de registro preenchido, enquanto as entidades recém-constituídas que se registram no Registo de Sociedades de Malta são automaticamente inscritas no IRD.
Formato do NRC
O Número de Referência do Contribuinte é composto por 9 dígitos. Ex.: 999999999
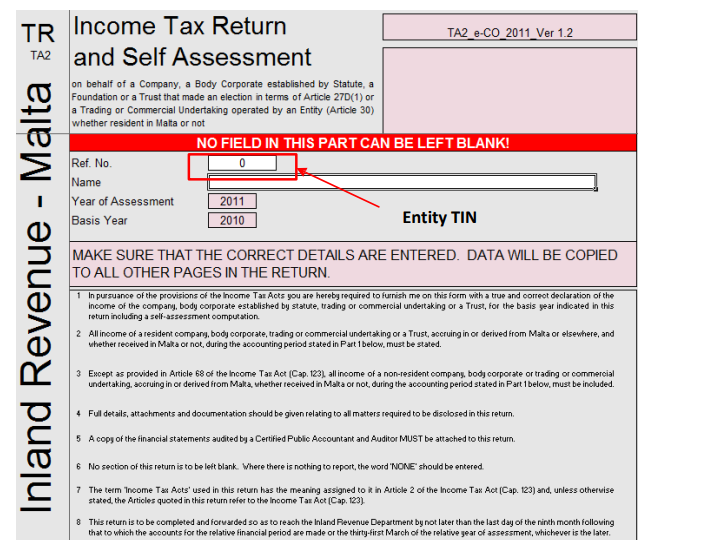 |
| TIN de Entidade |
Número de IVA
O número de IVA em Malta é composto por 8 dígitos. Ex.: MT99999999
Como a Lookuptax pode ajudar você na validação de IVA?
A validação de IVA da Lookuptax revoluciona a validação de números de IVA com sua plataforma robusta, capacitando empresas a verificar números de IVA em mais de 100 países de forma simples. Nossa tecnologia de ponta garante validação precisa e eficiente, reduzindo erros e aprimorando a conformidade fiscal.
Perguntas Frequentes
Uma empresa não residente que vende serviços digitais para Malta precisa registrar-se no IVA imediatamente ou existe um limite?
Não há limite de registro de IVA para empresas não estabelecidas que realizam fornecimentos tributáveis em Malta. Ao amparo da Lei do IVA de Malta (Capítulo 406), a primeira transação tributável gera uma obrigação imediata de registro — ao contrário da isenção para pequenas empresas de € 35.000 que se aplica apenas a empresas estabelecidas em Malta. As empresas de fora da UE são adicionalmente obrigadas a nomear um representante fiscal residente em Malta. O regime de Balcão Único (OSS) registrado noutro Estado-Membro da UE cobre os serviços digitais B2C vendidos a consumidores malteses, mas não se aplica a fornecimentos B2B nem a operadores de fora da UE. [1] [2]
É verdade que uma empresa maltesa paga apenas 5% de imposto sobre as sociedades — e essa alíquota efetiva pode ser negada?
A alíquota de imposto sobre as sociedades de 35% é paga pela empresa maltesa; a alíquota efetiva de 5% é obtida por meio de um reembolso de 6/7 reivindicado pelo acionista após a distribuição de dividendos. O reembolso aplica-se apenas aos lucros distribuídos da Conta Maltesa Tributada (MTA) ou da Conta de Rendimentos Estrangeiros (FIA) — as distribuições da Conta de Imposto Final (FTA) ou da Conta de Imóveis (IPA) não se qualificam. De forma crucial, as autoridades fiscais estrangeiras em países com elevada tributação podem contestar a estrutura se a empresa não tiver substância económica genuína em Malta (diretores ativos, tomada de decisões local). Uma estrutura sem presença real em Malta corre o risco de ser reclassificada como residente fiscal no país de domicílio do acionista, anulando o reembolso na totalidade. [3] [4]
Quanto tempo um acionista espera efetivamente para receber o reembolso de 6/7 do CfR?
Legalmente, o Comissário para as Receitas deve pagar o reembolso no prazo de 14 dias após o reembolso se tornar devido — o que ocorre na data em que a declaração fiscal da empresa é apresentada, todo o imposto sobre as sociedades foi liquidado e o formulário de pedido de reembolso do acionista foi corretamente submetido. Na prática, os profissionais relatam atrasos de vários meses quando a documentação está incompleta ou se a declaração fiscal da empresa está em análise. O prazo começa apenas a partir da data em que todos os documentos necessários são recebidos e aceites pelo CfR, pelo que a apresentação de um pedido incompleto reinicia o prazo. [5] [6]
Os titulares do Visto de Residência Nómada de Malta precisam registar-se para obter um TIN e apresentar uma declaração fiscal?
Sim — os beneficiários nómadas que obtêm rendimentos tributáveis em Malta devem registar-se para efeitos fiscais junto do CfR, submeter uma declaração de rendimentos anual e pagar os impostos devidos. Uma isenção de imposto sobre o rendimento de 12 meses a partir da data de emissão da autorização aplica-se aos titulares elegíveis (autorizações emitidas a partir de 1 de janeiro de 2024), após o que se aplica uma taxa fixa de 10% aos rendimentos autorizados de trabalho remoto. A confusão anterior — em que a Residency Malta Agency comercializava uma isenção geral que o CfR afirmou não ter base legal — foi resolvida pelas Regras sobre Autorizações de Residência Nómada (Imposto sobre o Rendimento) anunciadas em dezembro de 2023. Os titulares que se tornaram residentes fiscais antes da aprovação das regras poderão ter obrigações de declaração pendentes. [7] [8]
Quando é que a isenção de participação de Malta não se aplica aos dividendos recebidos por uma holding maltesa?
A isenção de participação concede uma isenção total do imposto sobre o rendimento sobre os dividendos de uma participação qualificada, mas está sujeita a condições anti-abuso. A isenção é recusada nos dividendos de uma filial não maltesa, a menos que pelo menos uma condição de porto seguro seja cumprida: a filial é residente ou constituída num país da UE/EEE; ou está sujeita a imposto estrangeiro de pelo menos 15%; ou não mais de 50% dos seus rendimentos são passivos (juros ou royalties); ou a participação não é um investimento de carteira e os rendimentos passivos da filial são tributados no estrangeiro a uma taxa mínima de 5%. Se nenhuma dessas condições se verificar, o dividendo permanece tributável em Malta à taxa padrão de 35%, e a empresa deve alocá-lo à conta fiscal correta antes que qualquer reembolso ao acionista possa ocorrer. [9] [10]