Numéros fiscaux en Allemagne — IdNr, Steuernummer, USt-IdNr et W-IdNr expliqués
L'Allemagne utilise quatre numéros d'identification fiscale distincts, chacun ayant une fonction différente. Les confondre est la cause la plus fréquente de rejet de factures et de refus de déduction de TVA. Ce guide présente le format, la base légale et l'usage correct de chacun.
Steuerliche Identifikationsnummer (IdNr / Steuer-ID)
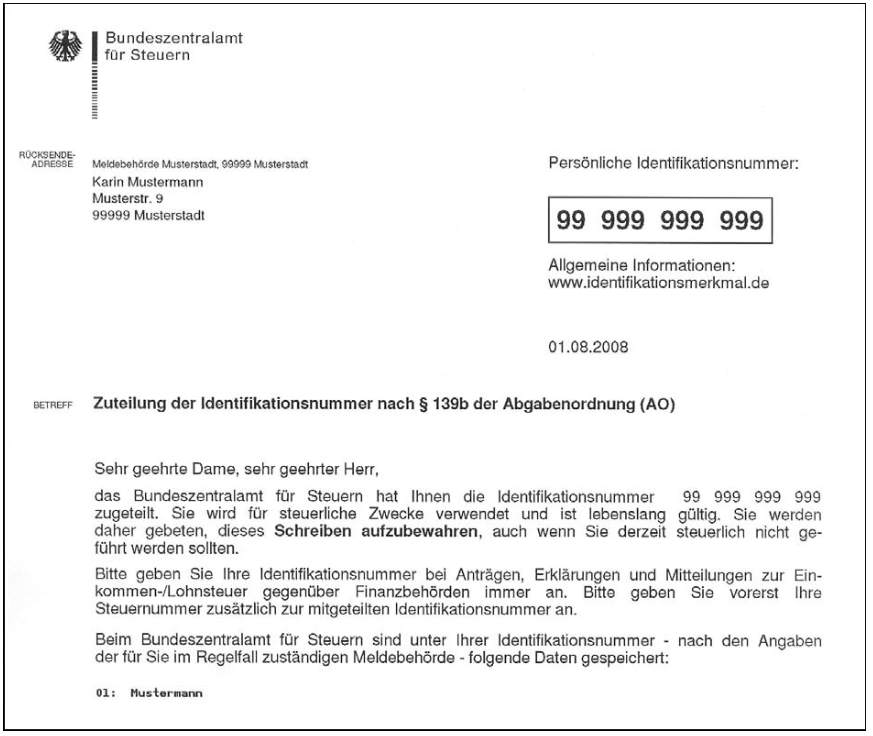
L'Office central fédéral des impôts (Bundeszentralamt für Steuern, BZSt) attribue un numéro d'identification fiscale personnel et permanent — la Steueridentifikationsnummer, couramment appelée Steuer-ID ou IdNr — à toute personne inscrite en Allemagne. Il est délivré automatiquement après la déclaration de votre adresse (Anmeldung) auprès du bureau d'enregistrement local (Einwohnermeldeamt) et vous parvient par courrier dans un délai de deux à quatre semaines.
Format : 11 chiffres. Le premier chiffre n'est jamais zéro. Deux chiffres consécutifs en positions 1 à 10 ne sont jamais identiques. Le 11e chiffre est un chiffre de contrôle calculé selon ISO 7064 Mod 11,10. Exemple : 86095742719. [1]
Base légale : § 139b Abgabenordnung (AO). [1]
Points essentiels :
- Attribué une fois pour toutes ; il ne change pas en cas de déménagement, de mariage ou de changement de nom.
- Conservé 20 ans après le décès du titulaire.
- Utilisé exclusivement pour l'impôt sur le revenu (Einkommensteuer) — jamais pour les opérations de TVA.
- Ne doit pas figurer sur les factures professionnelles. Mentionner votre IdNr personnel sur une facture est une erreur de conformité qui expose des données privées.
 |
| Steuerliche Identifikationsnummer |
 |
| Steuerliche Identifikationsnummer |
Steuernummer
La Steuernummer (numéro fiscal) est délivrée par le Finanzamt local compétent pour l'adresse enregistrée du contribuable. C'est l'identifiant principal utilisé pour toutes les déclarations fiscales nationales — déclarations de revenus, déclarations préalables de TVA (Umsatzsteuer-Voranmeldungen) et correspondance professionnelle avec le centre des impôts.
Format : 10 ou 11 chiffres en notation locale (p. ex. 12/345/67890) ou 13 chiffres au format fédéral unifié (p. ex. 3012034567890). Les deux premiers chiffres du format fédéral codent le Land : par exemple, 11 correspond à Berlin, 21 au Schleswig-Holstein, 30 au Brandebourg. [2]
Points essentiels :
- Non permanent — il change chaque fois que vous déménagez dans une zone relevant d'un autre Finanzamt, même au sein de la même ville.
- Les travailleurs indépendants et les entrepreneurs individuels l'obtiennent en soumettant le Fragebogen zur steuerlichen Erfassung (questionnaire ELSTER) à leur Finanzamt local. Ni le BZSt ni le BMF ne publient de délai de traitement standard, et le numéro arrive par courrier.
- Les entreprises disposant de plusieurs sites peuvent détenir plusieurs Steuernummern simultanément (une par ressort de Finanzamt).
- Doit figurer sur les factures B2B nationales en vertu du § 14 UStG, seul ou accompagné de l'USt-ID.
- Doit également figurer dans l'Impressum (mentions légales) de tout site web d'entreprise allemand.
Pourquoi l'IdNr et la Steuernummer coexistent-ils ? La Steuer-ID (IdNr), introduite en 2008, a été conçue pour moderniser l'administration fiscale et remplacer à terme la Steuernummer pour l'impôt sur le revenu. La transition est en cours : pendant la période actuelle, les deux numéros peuvent être exigés dans la correspondance avec le Finanzamt. La Steuernummer reste l'identifiant de déclaration opérationnel des entreprises et des travailleurs indépendants jusqu'à nouvel ordre.
Umsatzsteuer-Identifikationsnummer (USt-IdNr)
L'USt-IdNr est le numéro d'identification à la TVA allemand, délivré par le BZSt — distinct du Finanzamt qui délivre la Steuernummer.
Format : préfixe DE suivi de 9 chiffres. Exemple : DE123456789. Somme de contrôle : ISO 7064 Mod 11,10. [3]
Points essentiels :
- Obligatoire pour toute entreprise réalisant des opérations B2B intracommunautaires. Sans ce numéro, le mécanisme d'autoliquidation ne peut pas s'appliquer et votre client ne peut pas récupérer la TVA déductible.
- Les non-résidents sont soumis à un seuil d'immatriculation nul : une entreprise étrangère doit s'immatriculer à la TVA allemande — et obtenir une Steuernummer puis une USt-IdNr — avant sa première opération imposable en Allemagne. [3]
- Vérification : utilisez le portail eVatR du BZSt (evatr.bff-online.de/eVatR) pour la confirmation simple comme pour la confirmation qualifiée (qualifizierte Bestätigung) prévues au § 18e UStG.
- L'USt-IdNr n'est pas affectée par les changements d'adresse — elle reste constante, contrairement à la Steuernummer.
Portail de vérification officiel : evatr.bff-online.de/eVatR
Wirtschafts-Identifikationsnummer (W-IdNr)
La W-IdNr est un nouvel identifiant permanent des entreprises introduit par le § 139c AO. Le BZSt a commencé à l'attribuer en novembre 2024 — automatiquement, sans demande — en commençant par les entreprises immatriculées à la TVA. La phase 2 (toutes les autres entités économiquement actives) a débuté au troisième trimestre 2025. [4]
Format : préfixe DE suivi de 9 chiffres — structure identique à celle de l'USt-IdNr, mais numéro distinct attribué spécifiquement pour la W-IdNr.
Points essentiels :
- Contrairement à la Steuernummer, elle ne change pas lorsqu'une entreprise déménage, ce qui règle définitivement le problème des ressorts de Finanzamt.
- Les entreprises qui détiennent déjà une USt-IdNr reçoivent la notification de leur W-IdNr via ELSTER, et non par courrier — consultez régulièrement votre messagerie ELSTER.
- La W-IdNr devient obligatoire sur les factures à partir du 1er janvier 2027.
- Pendant la période de transition (2025–2026), les factures peuvent légalement mentionner la Steuernummer, l'USt-ID ou la W-IdNr — n'importe lequel de ces numéros satisfait au § 14 UStG.
| Identifiant | Chiffres | Délivré par | Change en cas de déménagement ? | Usage sur facture |
|---|---|---|---|---|
| IdNr (Steuer-ID) | 11 | BZSt | Non | Jamais |
| Steuernummer | 10–13 | Finanzamt | Oui | B2B national |
| USt-IdNr | DE + 9 | BZSt | Non | B2B intracommunautaire |
| W-IdNr | DE + 9 | BZSt | Non | Obligatoire à partir de 2027 |
Questions fréquentes
Quel numéro fiscal doit figurer sur une facture allemande — la Steuernummer, l'USt-ID ou la nouvelle W-IdNr ?
Pour les factures B2B nationales, indiquez votre Steuernummer (p. ex. 12/345/67890) ou votre USt-ID (DE + 9 chiffres) — l'un ou l'autre satisfait au § 14 UStG. Pour les opérations B2B intracommunautaires, l'USt-ID est requise afin que l'acheteur puisse appliquer le mécanisme d'autoliquidation ; la Steuernummer seule n'est pas acceptable pour les factures transfrontalières au sein de l'UE. L'IdNr personnel (numéro individuel à 11 chiffres attribué à vie) ne doit jamais figurer sur les factures professionnelles. La W-IdNr, déployée depuis novembre 2024, devient une mention obligatoire des factures à partir du 1er janvier 2027 ; pendant la transition 2025–2026, n'importe lequel des trois identifiants professionnels satisfait à l'obligation légale. [5] [6]
Que devient ma Steuernummer lorsque je déménage dans le ressort d'un autre Finanzamt, et comment éviter les rejets de factures ?
Votre Steuernummer est rattachée au Finanzamt compétent pour votre adresse enregistrée ; elle change donc chaque fois que vous déménagez dans un autre ressort — même au sein de la même ville. Les factures portant l'ancienne Steuernummer après le déménagement créent une incohérence détectable en contrôle, susceptible d'entraîner un refus de déduction de la TVA déductible pour vos clients lors d'un contrôle fiscal (Betriebsprüfung). La solution : informez immédiatement votre nouveau Finanzamt, attendez le nouveau numéro par courrier (2 à 6 semaines), puis mettez à jour tous vos modèles de factures, votre Impressum et tout système de facturation électronique connecté. Votre USt-IdNr et votre IdNr ne sont pas affectés. La future W-IdNr — permanente et indépendante de l'adresse — finira par éliminer entièrement ce problème pour les entreprises une fois l'obligation de 2027 en vigueur. [4] [6]
J'ai perdu ma lettre Steuer-ID — puis-je retrouver mon IdNr en ligne ?
Aucun affichage en ligne n'est possible pour des raisons de protection des données : le BZSt ne communique votre IdNr que par courrier. Si vous ne retrouvez pas votre numéro dans vos anciens avis d'imposition, vos bulletins de salaire ou votre compte ELSTER, soumettez une demande de nouvelle notification via le formulaire en ligne officiel du BZSt (disponible sur bzst.de sous « Nouvelle notification du numéro d'identification fiscale »). Le BZSt envoie la lettre à l'adresse de votre Anmeldung actuelle ; comptez jusqu'à trois semaines. Si rien n'arrive au bout de trois mois, adressez au BZSt une relance écrite indiquant vos nom complet, adresse, date et lieu de naissance. [7] [8]
Quelles sont les échéances exactes de facturation électronique XRechnung/ZUGFeRD, et l'obligation s'applique-t-elle aux vendeurs étrangers ?
L'obligation a été introduite par le Wachstumschancengesetz (mars 2024) et couvre les opérations B2B nationales entre entreprises établies en Allemagne. Phase 1 (1er janvier 2025) : toute entreprise allemande doit être en mesure de recevoir des factures électroniques structurées (XRechnung, ou ZUGFeRD à partir de la version 2.0.1 hors profils MINIMUM et BASIC-WL, conformes à EN 16931). Phase 2 (1er janvier 2027) : les entreprises dont le chiffre d'affaires de l'année précédente dépasse 800 000 € doivent également émettre des factures électroniques structurées. Phase 3 (1er janvier 2028) : toutes les autres entreprises doivent les émettre. Les opérations B2B transfrontalières (intracommunautaires ou hors UE) sont explicitement exclues de cette obligation. Les Kleinunternehmer relevant du § 19 UStG sont dispensés de l'obligation d'émission mais doivent tout de même être en mesure de recevoir des factures électroniques. Les simples PDF ne sont plus admis une fois l'échéance d'émission applicable. Pour les détails de format et de mise en œuvre, consultez le guide de la facturation électronique en Allemagne. [9] [6]
Pourquoi la confirmation qualifiée (qualifizierte Bestätigung) du BZSt signale-t-elle une discordance de nom pour un numéro de TVA de l'UE valide ?
Le BZSt propose deux niveaux de vérification en vertu du § 18e UStG. La vérification simple (einfache Bestätigung) confirme uniquement la validité du numéro. La vérification qualifiée compare en outre la dénomination commerciale, la forme juridique, la ville, le code postal et la rue avec les données VIES de l'État membre émetteur. Un résultat « ne correspond pas » est fréquent et n'indique pas une fraude — il reflète généralement des écarts mineurs, comme GmbH abrégé ou écrit en toutes lettres, l'encodage des trémas (ä ou ae) ou une adresse obsolète dans le registre du pays partenaire. Le BZSt ne peut pas divulguer les données enregistrées ; demandez à votre fournisseur ses coordonnées exactes telles qu'enregistrées. Conserver l'impression de la confirmation du BZSt constitue une documentation de sécurité juridique quelle que soit l'issue. Une vérification simple doit précéder toute vérification qualifiée. [10] [11]
Un Kleinunternehmer a-t-il besoin d'une USt-ID s'il vend des services numériques à des clients de l'UE ?
Depuis le 1er janvier 2025, les seuils applicables aux Kleinunternehmer en vertu du § 19 UStG sont de 25 000 € nets pour l'année précédente et de 100 000 € nets pour l'année en cours. En dessous de ces limites, aucune TVA ne s'applique aux ventes nationales et aucune USt-ID n'est requise pour les opérations purement nationales. Le piège transfrontalier : si le total des ventes B2C de services numériques ou de biens vers d'autres pays de l'UE dépasse 10 000 € par année civile, la TVA devient exigible dans le pays de chaque client — la franchise Kleinunternehmer ne s'applique pas au niveau de l'UE. L'entreprise doit alors soit s'immatriculer dans chaque pays de destination, soit adhérer au guichet unique (OSS) via le BZSt, ce qui nécessite une USt-ID. Depuis 2025, la nouvelle EU-KU-Regelung (régime européen des petites entreprises) permet aux Kleinunternehmer allemands de bénéficier de la franchise dans d'autres États membres de l'UE jusqu'à un plafond de 100 000 € à l'échelle de l'UE, mais l'inscription sur le portail OSS du BZSt reste nécessaire pour l'utiliser. [12] [13]
Ressources associées
- Guide TVA Allemagne
- Guide de la facturation électronique en Allemagne (XRechnung/ZUGFeRD)
- Répertoire mondial des dénominations de TVA et des identifiants fiscaux
- Seuils d'immatriculation à la TVA dans le monde
Comment Lookuptax peut-il vous aider ?
La validation TVA de Lookuptax révolutionne la validation des numéros de TVA grâce à une plateforme robuste qui permet aux entreprises de vérifier facilement les numéros de TVA dans plus de 100 pays. Notre technologie de pointe garantit une validation précise et efficace, réduisant les erreurs et renforçant la conformité fiscale.