La facturation électronique en Allemagne — obligation B2B, XRechnung et ZUGFeRD
| Pays | Allemagne |
| Statut - B2G | Obligatoire pour les fournisseurs de l'administration fédérale depuis le 27 novembre 2020 (ERechV) ; les Länder fixent leurs propres règles |
| Statut - B2B | Obligatoire entre entreprises établies en Allemagne depuis le 1er janvier 2025 (obligation de pouvoir recevoir) ; papier/PDF admis à titre transitoire jusqu'au 31 décembre 2026, ou jusqu'au 31 décembre 2027 pour les émetteurs dont le chiffre d'affaires total de l'année précédente est ≤ 800 000 € et pour l'EDI |
| Statut - B2C | Hors champ |
| Formats | EN 16931 : XRechnung ; ZUGFeRD à partir de la version 2.0.1 (hors MINIMUM et BASIC-WL) ; formats convenus si extractibles vers EN 16931 |
| Autorité | Bundesministerium der Finanzen (BMF, ministère fédéral des Finances) |
| Nom du réseau | B2B : aucune plateforme de dédouanement (clearance) ni réseau imposé ; B2G (fédéral) : OZG-RE, dans laquelle la ZRE a été fusionnée le 19 septembre 2025 |
| Législation | § 14 et § 27(38) UStG (Wachstumschancengesetz, BGBl. 2024 I Nr. 108) ; §§ 33, 34, 34a UStDV ; E-Rechnungsverordnung (ERechV) pour le B2G |
Vue d'ensemble
Depuis le 1er janvier 2025, les factures portant sur des opérations entre entreprises établies en Allemagne doivent être émises sous forme de factures électroniques. C'est la règle légale par défaut du § 14 UStG, tel que modifié par le Wachstumschancengesetz du 27 mars 2024 (BGBl. 2024 I Nr. 108). Une facture électronique est « une facture émise, transmise et reçue dans un format électronique structuré permettant un traitement électronique » ; le papier et les formats électroniques non structurés, comme un simple PDF, sont des « autres factures » (sonstige Rechnungen). [1]
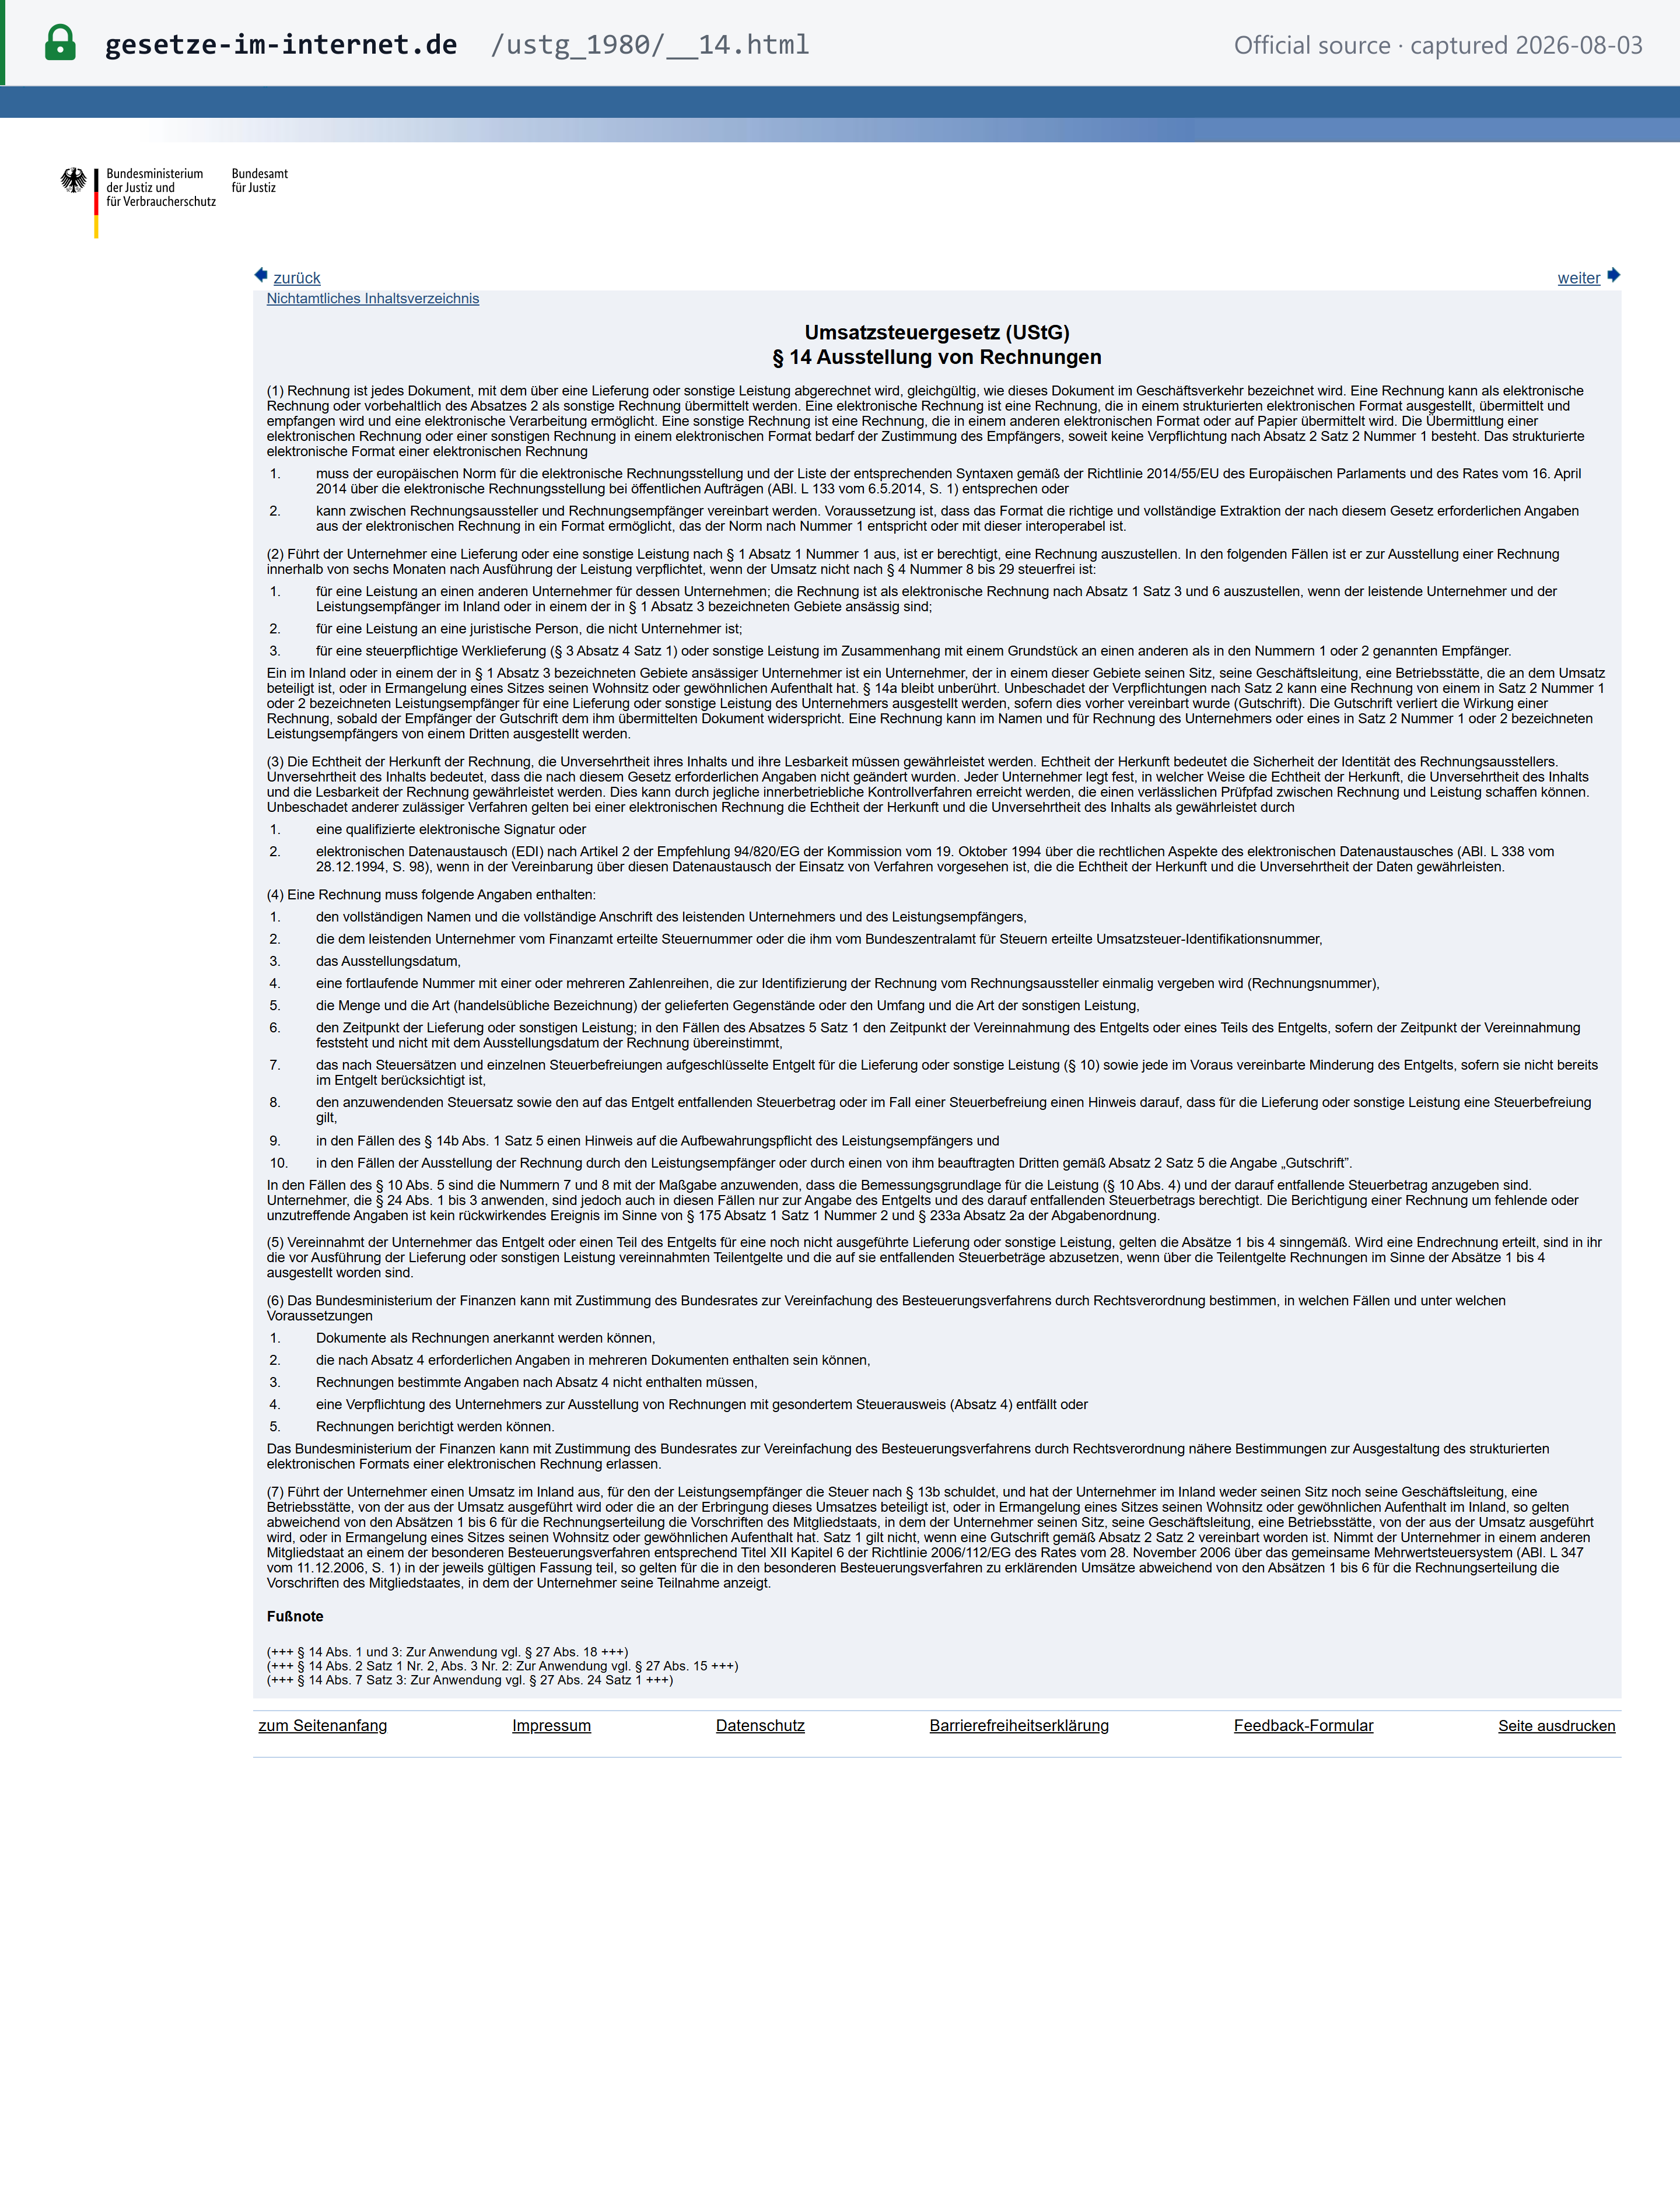 Capture de la source réalisée le 03/08/2026 — original
Deux conséquences en découlent immédiatement. Chaque entreprise établie en Allemagne doit être en mesure de recevoir des factures électroniques à partir du 1er janvier 2025, car le consentement du client professionnel n'est pas requis lorsque l'obligation de facture électronique s'applique. Et les émetteurs ne peuvent continuer à envoyer des factures papier ou PDF que parce que le § 27(38) UStG accorde une tolérance transitoire, qui prend fin le 31 décembre 2026 ou, pour les plus petits émetteurs et l'EDI, le 31 décembre 2027. [2]
Le modèle allemand est décentralisé, avec contrôle a posteriori : il n'existe ni plateforme de dédouanement (clearance) ni validation étatique des factures B2B. Ni le § 14 UStG ni le § 27(38) n'exigent la transmission des factures à l'administration fiscale ; les factures électroniques circulent donc directement entre les parties par n'importe quel canal, par exemple l'e-mail, l'EDI, Peppol ou des portails. Aucune obligation de déclaration électronique (e-reporting) n'a été adoptée.
La facturation électronique B2G est distincte et plus ancienne : les fournisseurs de l'administration fédérale sont tenus de facturer par voie électronique depuis le 27 novembre 2020 en vertu de l'E-Rechnungsverordnung (ERechV).
Statut de l'obligation et calendrier
| Phase | Qui / quoi | Règle | Base légale |
|---|---|---|---|
| B2G — fédéral | Fournisseurs de l'administration fédérale | Facture électronique (XRechnung) depuis le 27 novembre 2020 | ERechV § 3 [3] |
| B2B — réception | Toute entreprise établie en Allemagne | Doit pouvoir recevoir des factures électroniques à partir du 1er janvier 2025 | § 14(1)–(2) UStG [1] |
| B2B — transition, tous émetteurs | Opérations réalisées du 1er janv. 2025 au 31 déc. 2026 | Papier, ou autre format électronique (p. ex. PDF) avec le consentement du destinataire, jusqu'au 31 décembre 2026 | § 27(38) Nr. 1 UStG [2] |
| B2B — transition, petits émetteurs | Opérations réalisées en 2027 par des émetteurs dont le chiffre d'affaires total (Gesamtumsatz, § 19(2) UStG) de l'année civile précédente était ≤ 800 000 € | Papier, ou PDF avec consentement, jusqu'au 31 décembre 2027 | § 27(38) Nr. 2 UStG [2] |
| B2B — transition, EDI | Opérations réalisées en 2027, quel que soit le chiffre d'affaires | Factures EDI (recommandation 94/820/CE de la Commission) avec le consentement du destinataire jusqu'au 31 décembre 2027 | § 27(38) Nr. 3 UStG [2] |
| B2B — facture électronique uniquement | Émetteurs au-delà de 800 000 € n'utilisant pas l'EDI : opérations à partir du 1er janvier 2027 ; tous : opérations à partir du 1er janvier 2028 | Facture électronique au format EN 16931, ou dans un format convenu extractible vers EN 16931 | § 14(1)–(2) UStG [1] |
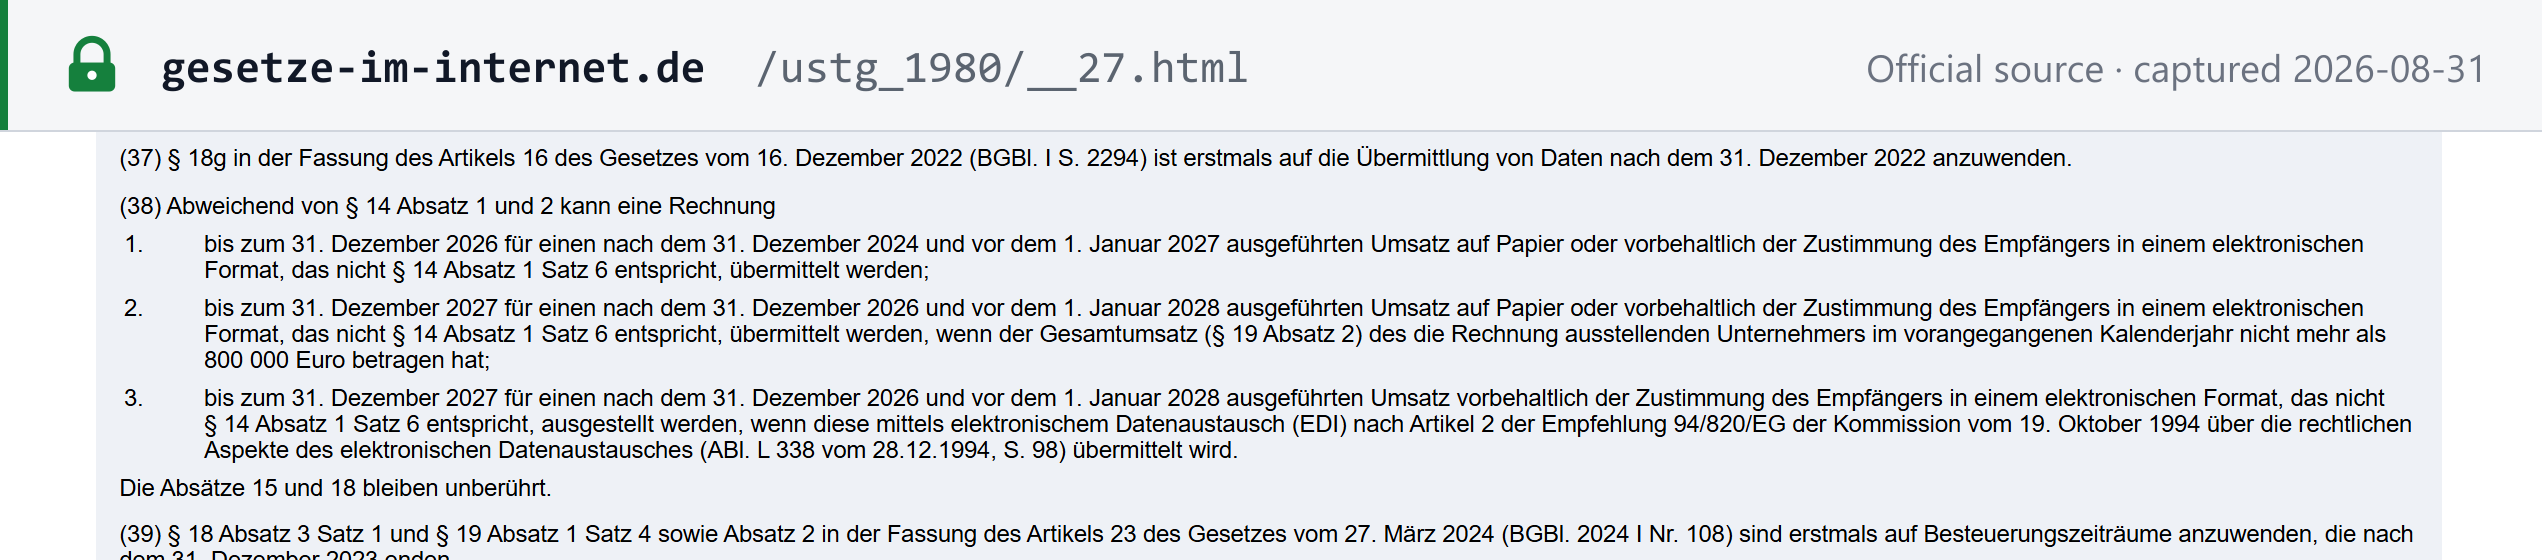 Capture de la source réalisée le 31/08/2026 — original
Après ces dates, la facture électronique est la seule facture autorisée pour les opérations B2B nationales. Des formats autres qu'EN 16931 restent possibles de façon permanente uniquement si les parties en conviennent et que les données pertinentes pour la TVA peuvent être extraites correctement et intégralement dans un format conforme à EN 16931 (§ 14(1) phrase 6 Nr. 2 UStG). C'est dans ce cadre que se situent les formats de type EDI après 2027.
Aucun report n'a été adopté. Au 8 octobre 2026, l'échéance du 1er janvier 2027 est maintenue. La fédération de l'artisanat ZDH a demandé un report d'un an, mais aucun projet de loi n'en prévoit : le projet gouvernemental de loi fiscale annuelle 2026 (Jahressteuergesetz 2026, BR-Drs. 447/26) ne modifie le § 14 UStG que sur le plan rédactionnel, en corrigeant un renvoi au § 14(7), et ne touche pas au § 27(38). [4]
Base légale
- § 14 UStG (tel que modifié par l'art. 23 du Wachstumschancengesetz du 27 mars 2024, BGBl. 2024 I Nr. 108, applicable à partir du 1er janvier 2025) : la définition de la facture électronique, la règle EN 16931 / format convenu, et l'obligation de facture électronique B2B entre entreprises établies en Allemagne. [1]
- § 27(38) UStG : les règles transitoires pour 2025–2027. [2]
- §§ 33, 34 et 34a UStDV : factures de faible montant, titres de transport et factures des Kleinunternehmer (voir Champ d'application).
- Lettres d'application du BMF : 2 octobre 2023, 15 octobre 2024 (« Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025 »), et 15 octobre 2025 (GZ III C 2 - S 7287-a/00019/007/243), qui complète la lettre de 2024. Elles exposent la position de l'administration sur les formats, les factures hybrides et les règles transitoires. Le BMF tient également une FAQ officielle sur la facture électronique.
- B2G : E-Rechnungsverordnung (ERechV) pour les factures adressées à l'administration fédérale. [3]
- Fondement européen : l'obligation allemande a initialement été autorisée par la décision d'exécution (UE) 2023/1551 du Conseil du 25 juillet 2023. Depuis le 14 avril 2025, la directive (UE) 2025/516 du Conseil (ViDA) permet aux États membres d'imposer la facturation électronique nationale sans dérogation. Voir l'explication ViDA.
Champ d'application
Dans le champ : une opération réalisée au profit d'une autre entreprise pour les besoins de son activité, lorsque le fournisseur et le destinataire sont tous deux établis en Allemagne. « Établi » signifie un siège, un lieu de direction, un établissement stable intervenant dans l'opération ou, à défaut de siège, un domicile ou une résidence habituelle. L'immatriculation à la TVA seule n'est pas le critère. [1]
Hors champ :
- Entreprises étrangères sans établissement allemand intervenant dans l'opération, même si elles sont immatriculées à la TVA en Allemagne : elles ne sont pas tenues d'émettre des factures électroniques, et un fournisseur allemand qui les facture n'est pas tenu d'en utiliser.
- Opérations transfrontalières, car les deux parties doivent être établies en Allemagne.
- B2C : l'obligation de facture électronique ne vise que les opérations réalisées au profit d'une autre entreprise.
- Opérations exonérées en vertu du § 4 Nr. 8–29 UStG (par exemple services financiers, assurance et location de biens immobiliers) : elles échappent à l'obligation d'émettre une facture prévue au § 14(2) UStG, de sorte que l'obligation de facture électronique ne s'applique pas.
Exemptés de l'obligation d'émission (ces factures peuvent toujours être envoyées sur papier ou en PDF) :
- Factures de faible montant jusqu'à 250 € TTC (§ 33 UStDV).
- Titres de transport (Fahrausweise, § 34 UStDV).
- Kleinunternehmer au sens du § 19 UStG (§ 34a UStDV). Ils doivent néanmoins pouvoir recevoir des factures électroniques. Depuis 2025, un Kleinunternehmer est une entreprise dont le chiffre d'affaires de l'année précédente n'a pas dépassé 25 000 € et dont le chiffre d'affaires de l'année en cours ne dépasse pas 100 000 € (§ 19(1) UStG).
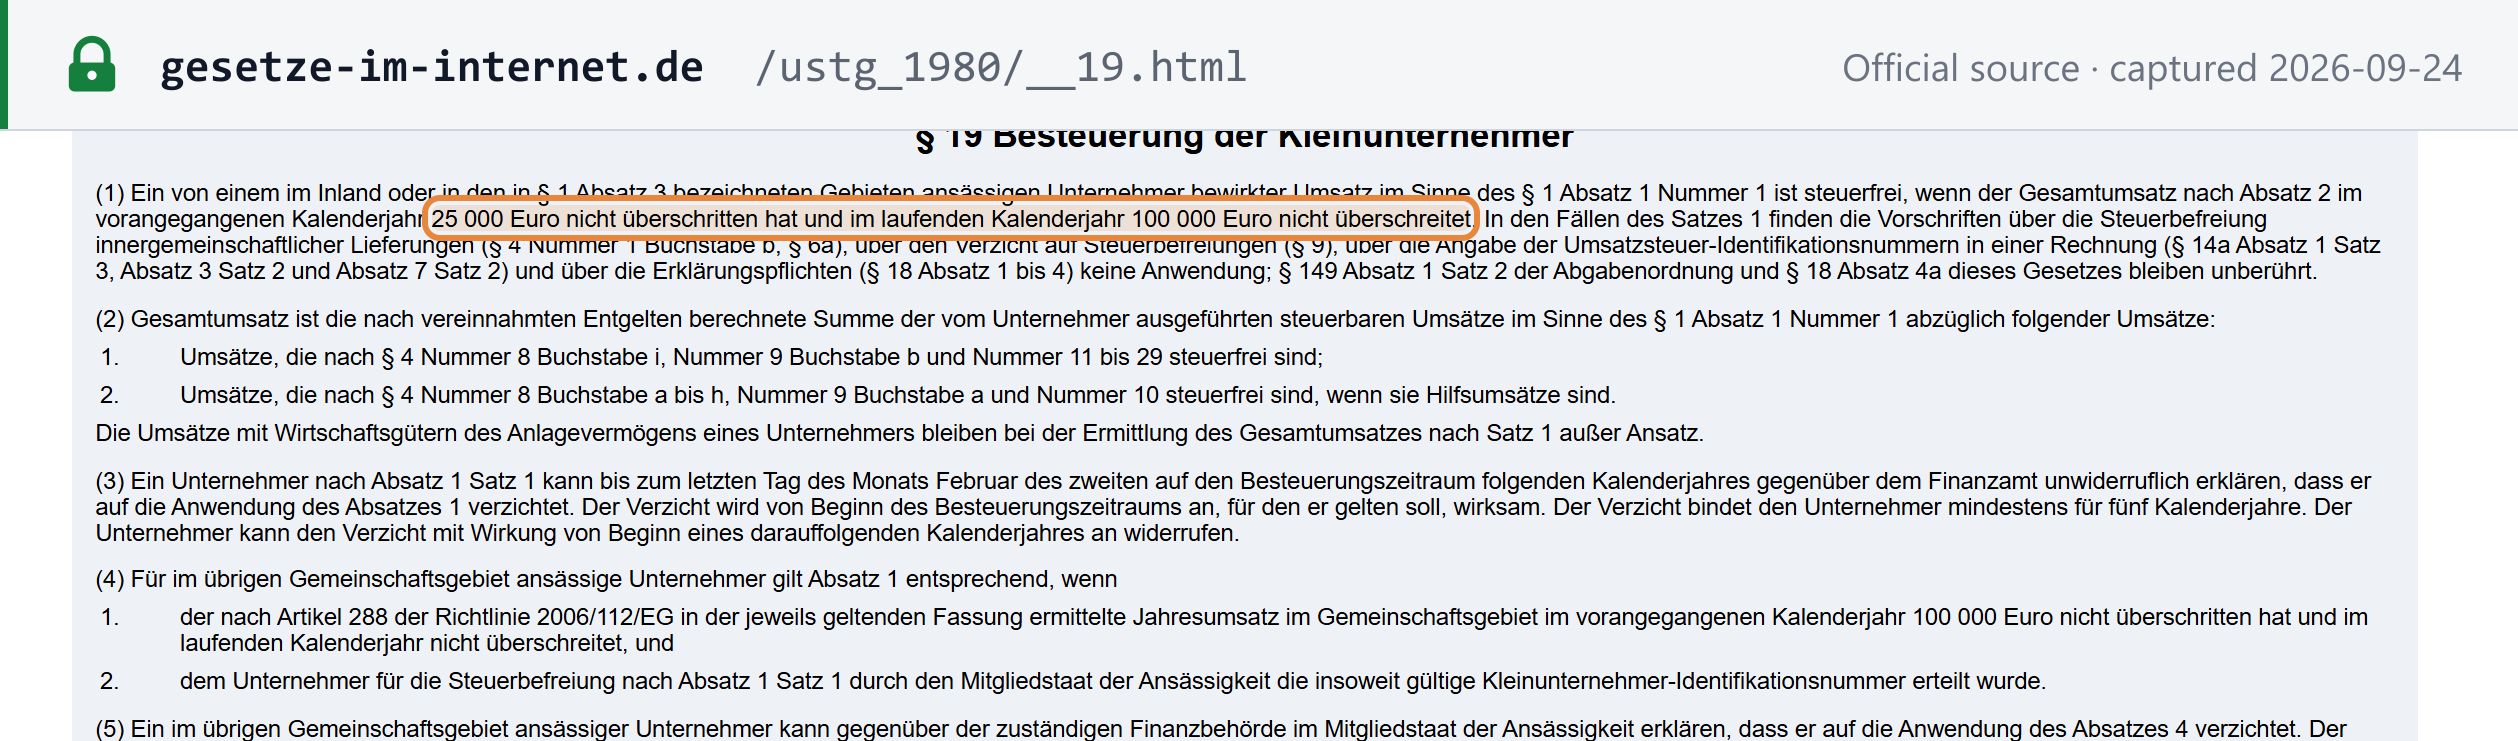 Capture de la source réalisée le 24/09/2026 — original
Format et réseau
- XRechnung : la mise en œuvre allemande (CIUS) de la norme EN 16931, en syntaxe UBL ou CII, publiée par la KoSIT. C'est le format standard des factures adressées à l'administration fédérale en vertu de l'E-Rechnungsverordnung (ERechV), qui accepte également d'autres formats conformes à EN 16931.
- ZUGFeRD : un PDF hybride contenant une facture XML intégrée. Selon les lettres du BMF des 2 octobre 2023 et 15 octobre 2024, ZUGFeRD à partir de la version 2.0.1 est reconnu comme facture électronique, à l'exception des profils MINIMUM et BASIC-WL, qui ne contiennent pas les données exigées en matière de TVA.
- Factures hybrides : en cas de divergence entre le PDF et le XML, la partie XML prévaut ; le PDF n'est qu'une représentation lisible.
- Simple PDF : une « autre facture », et non une facture électronique. Il n'est autorisé qu'au titre des règles transitoires ou des exemptions ci-dessus.
- Formats convenus (par exemple l'EDI) : autorisés de façon permanente si les données peuvent être extraites dans un format conforme à EN 16931 (§ 14(1) phrase 6 Nr. 2 UStG).
- Réseau : il n'existe ni réseau B2B imposé ni étape de dédouanement (clearance). Peppol est un canal possible, pas une exigence. Aucune obligation de déclaration électronique n'est en vigueur ; la déclaration numérique ViDA de l'UE pour les opérations intracommunautaires s'applique à partir du 1er juillet 2030.
Comment envoyer des factures électroniques B2G
Si vous facturez une entité du secteur public, déterminez d'abord si elle relève de l'administration fédérale ou d'un Land (État fédéré).
- Administration fédérale (directe et indirecte) : soumettez vos factures via l'OZG-konforme Rechnungseingangsplattform (OZG-RE). L'ancienne Zentrale Rechnungseingangsplattform (ZRE) y a été fusionnée le 19 septembre 2025 et a été fermée. Certains Länder utilisent également l'OZG-RE. [6]
- Leitweg-ID : l'identifiant de routage que vous communique votre autorité contractante ; il indique à la plateforme où acheminer la facture.
- Exemption : les factures émises à la suite d'une attribution directe (Direktauftrag) d'un montant maximal de 1 000 € sont exemptées de l'obligation fédérale de facturation électronique (ERechV § 3(3)). Il ne s'agit pas d'un seuil général de 1 000 € : les autres factures inférieures à 1 000 € adressées aux autorités fédérales doivent tout de même être électroniques. [3]
Vous pouvez saisir une XRechnung dans le formulaire web de l'OZG-RE, téléverser une facture générée dans votre système ERP, l'envoyer par e-mail ou vous connecter via Peppol. [6]
Les Länder disposent chacun de leur propre législation, de leurs propres dates et de leurs propres canaux de réception en matière de facturation électronique pour leurs autorités. Consultez les conditions d'achat de l'autorité contractante ou le portail de facturation électronique du Land pour connaître le canal à utiliser.
Foire aux questions
La facturation électronique B2B est-elle obligatoire en Allemagne ?
Oui. Depuis le 1er janvier 2025, le § 14 UStG, tel que modifié par le Wachstumschancengesetz (BGBl. 2024 I Nr. 108), impose que les factures portant sur des livraisons et prestations entre entreprises établies en Allemagne soient émises sous forme de factures électroniques ; le consentement du client professionnel n'est pas requis, de sorte que chaque entreprise concernée doit être en mesure de recevoir des factures électroniques. Le papier, ainsi que d'autres formats électroniques comme le PDF avec le consentement du destinataire, ne restent admis qu'à titre transitoire en vertu du § 27(38) UStG : pour tous les émetteurs jusqu'au 31 décembre 2026, et jusqu'au 31 décembre 2027 lorsque le chiffre d'affaires total de l'émetteur au cours de l'année civile précédente n'a pas dépassé 800 000 €. Les factures EDI peuvent être utilisées avec le consentement du destinataire jusqu'au 31 décembre 2027. Ensuite, seule une facture électronique au format EN 16931, ou dans un format convenu dont les données peuvent être extraites sous une forme conforme à EN 16931, est autorisée. [1] [2] [5]
XRechnung ou ZUGFeRD — quel format utiliser pour les factures électroniques allemandes ?
Les deux sont admis. XRechnung est la mise en œuvre allemande de la norme européenne EN 16931, en syntaxe UBL ou CII, et constitue le format standard des factures adressées à l'administration fédérale en vertu de l'E-Rechnungsverordnung (ERechV), qui accepte également d'autres formats conformes à EN 16931. ZUGFeRD est un format hybride : un PDF contenant une facture XML intégrée. Selon le ministère fédéral des Finances (lettres du BMF des 2 octobre 2023 et 15 octobre 2024), ZUGFeRD à partir de la version 2.0.1 est reconnu comme facture électronique pour les opérations B2B nationales, à l'exception des profils MINIMUM et BASIC-WL, et en cas de divergence entre le PDF et le XML, c'est le XML qui prévaut. Un simple PDF n'est pas une facture électronique. [1]
L'obligation s'applique-t-elle aux entreprises étrangères immatriculées à la TVA en Allemagne ?
Uniquement si elles sont établies en Allemagne. L'obligation du § 14(2) UStG s'applique lorsque le fournisseur et le client professionnel sont tous deux établis en Allemagne : siège, lieu de direction, établissement stable intervenant dans l'opération ou, à défaut de siège, domicile ou résidence habituelle. Une entreprise étrangère simplement immatriculée à la TVA en Allemagne, sans un tel établissement, n'est pas tenue d'émettre des factures électroniques, et un fournisseur allemand qui la facture n'est pas tenu d'en utiliser. [1]
L'échéance du 1er janvier 2027 a-t-elle été reportée ?
Non. Au 8 octobre 2026, les dates transitoires du § 27(38) UStG sont inchangées. La fédération de l'artisanat ZDH a demandé un report d'un an de l'échéance 2027, mais aucun projet de loi n'en prévoit : le projet gouvernemental de loi fiscale annuelle 2026 (BR-Drs. 447/26) ne modifie le § 14 UStG que sur le plan rédactionnel et ne touche pas au § 27(38). [4]
Quel portail utiliser pour les factures adressées aux autorités fédérales ?
L'OZG-RE (OZG-konforme Rechnungseingangsplattform). Depuis le 19 septembre 2025, c'est la plateforme de réception unique pour l'ensemble de l'administration fédérale, directe et indirecte ; l'ancienne ZRE y a été fusionnée, et certains Länder l'utilisent également. Votre autorité contractante vous indique la Leitweg-ID (l'identifiant de routage) à utiliser. Les fournisseurs de l'administration fédérale sont tenus de facturer par voie électronique depuis le 27 novembre 2020 en vertu de l'ERechV ; les factures émises à la suite d'une attribution directe (Direktauftrag) d'un montant maximal de 1 000 € en sont exemptées. Chaque Land fixe ses propres règles de facturation électronique pour ses autorités. [3] [6]
Ressources associées
- Statut de la facturation électronique et réseaux dans le monde — la ligne Allemagne dans le contexte mondial
- Guide TVA Allemagne
- Numéros d'identification fiscale en Allemagne
- Comment s'immatriculer à la TVA en Allemagne
- Conformité GoBD en Allemagne — archivage des factures électroniques
- Les modèles CTC de facturation électronique expliqués
- Explication du réseau Peppol