德国电子发票 — B2B强制要求、XRechnung与ZUGFeRD
| 国家 | 德国 |
| 状态 - B2G | 自2020年11月27日起对联邦行政机构的供应商强制实施(ERechV);各联邦州自行制定规则 |
| 状态 - B2B | 自2025年1月1日起在德国设立的企业之间强制实施(必须能够接收);作为过渡措施,纸质/PDF可沿用至2026年12月31日;上一年度总营业额 ≤ 800,000欧元的开票方以及EDI可沿用至2027年12月31日 |
| 状态 - B2C | 不在适用范围内 |
| 格式 | EN 16931:XRechnung;ZUGFeRD 2.0.1及以上版本(MINIMUM或BASIC-WL除外);可提取为EN 16931的约定格式 |
| 主管机关 | Bundesministerium der Finanzen(BMF,联邦财政部) |
| 网络名称 | B2B:无清关平台或强制网络;B2G(联邦):OZG-RE,ZRE已于2025年9月19日并入其中 |
| 法律依据 | § 14及§ 27(38) UStG(《增长机会法》,BGBl. 2024 I Nr. 108);§§ 33、34、34a UStDV;B2G适用《电子发票条例》(ERechV) |
概述
自2025年1月1日起,在德国设立的企业之间的供应所开具的发票必须为电子发票。这是经2024年3月27日 《增长机会法》(Wachstumschancengesetz,BGBl. 2024 I Nr. 108)修订的§ 14 UStG所规定的法定默认要求。电子发票是指“以能够进行电子处理的结构化电子格式开具、传输和接收的发票”;纸质发票以及普通PDF等非结构化电子格式属于“其他发票”(sonstige Rechnungen)。[1]
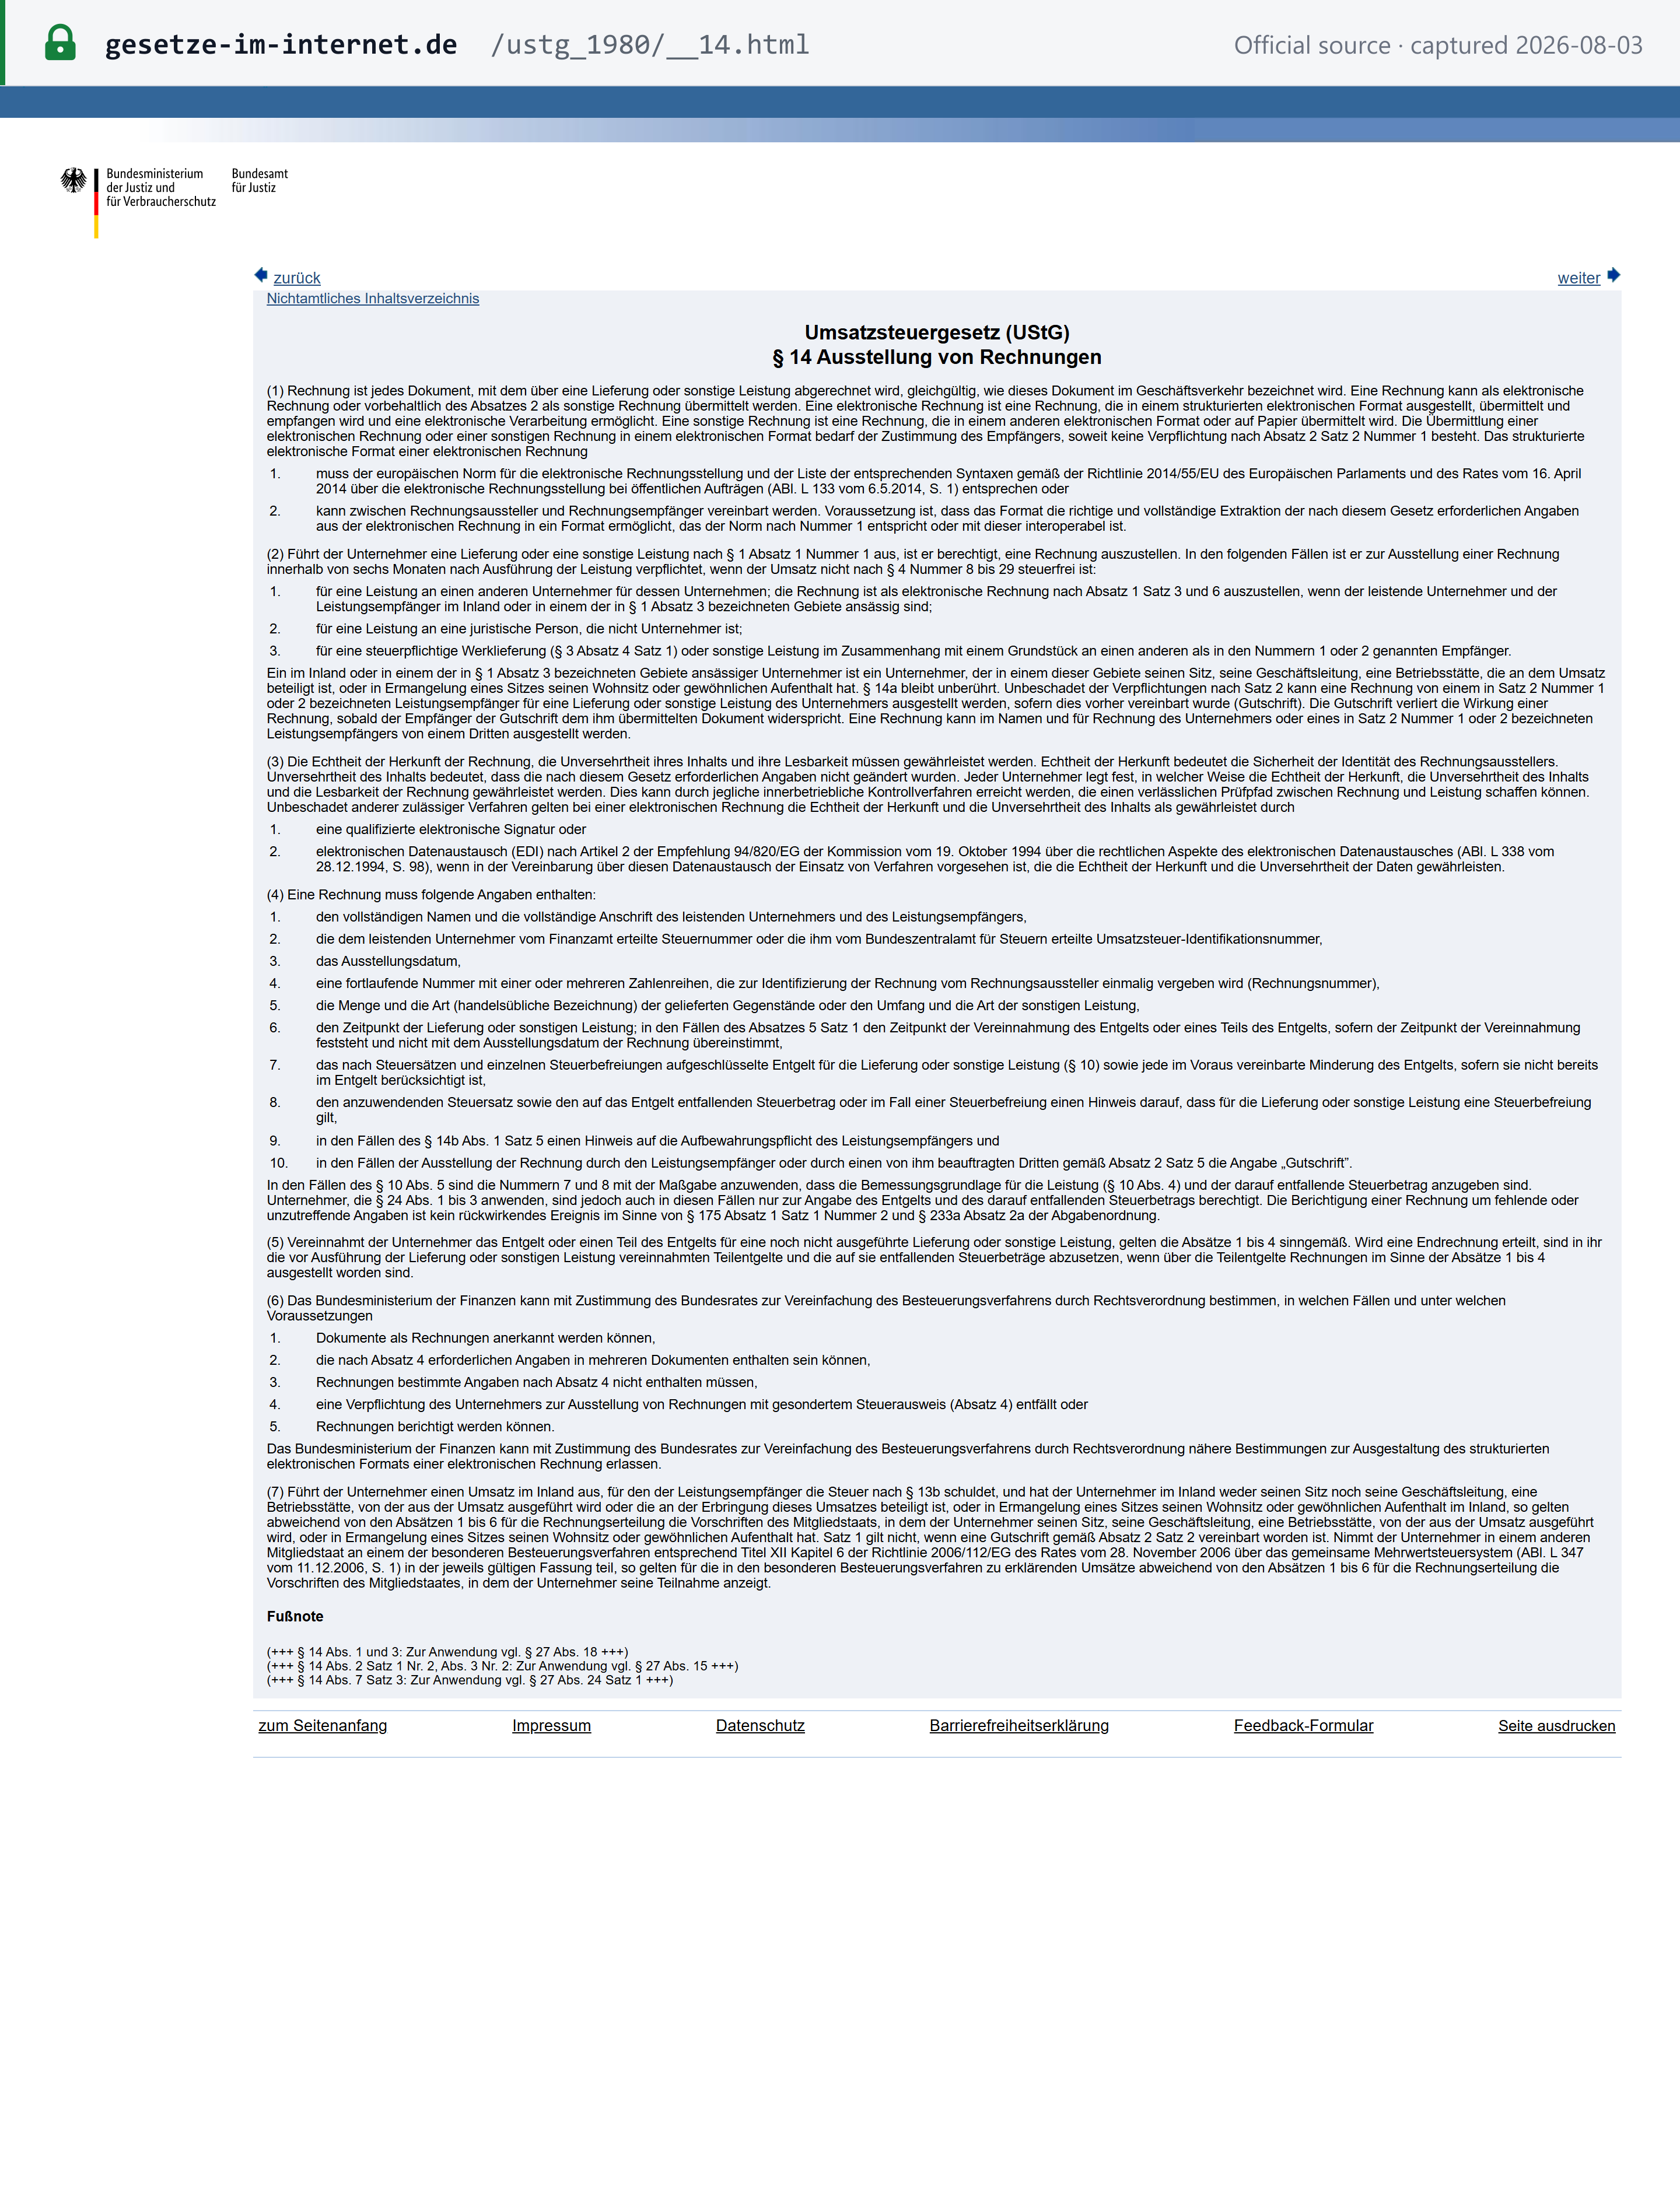 来源快照截取于2026-08-03 — 原文
由此直接产生两项后果。第一,自2025年1月1日起,每家在德国设立的企业都必须能够接收电子发票,因为在适用电子发票义务的情况下无需取得企业客户的同意。第二,开票方之所以仍可继续发送纸质或PDF发票,仅仅是因为§ 27(38) UStG给予了过渡性宽限,该宽限于2026年12月31日结束;对于较小的开票方和EDI,则于2027年12月31日结束。[2]
德国采用分散式、事后审计模式:没有清关平台,也不对B2B发票进行国家验证。§ 14 UStG和§ 27(38)均未要求将发票传送给税务机关,因此电子发票可通过任何渠道(如电子邮件、EDI、Peppol或门户)直接在交易双方之间传递。目前尚未颁布任何电子报告义务。
B2G电子发票是独立且更早实施的制度:根据《电子发票条例》(ERechV),自2020年11月27日起,联邦行政机构的供应商必须以电子方式开具发票。
强制要求状态与时间表
| 阶段 | 适用对象 / 内容 | 规则 | 法律依据 |
|---|---|---|---|
| B2G — 联邦 | 联邦行政机构的供应商 | 自2020年11月27日起开具电子发票(XRechnung) | ERechV § 3 [3] |
| B2B — 接收 | 每家在德国设立的企业 | 自2025年1月1日起必须能够接收电子发票 | § 14(1)–(2) UStG [1] |
| B2B — 过渡期,所有开票方 | 2025年1月1日至2026年12月31日期间进行的供应 | 纸质发票,或经收票方同意的其他电子格式(如PDF),可使用至2026年12月31日 | § 27(38) Nr. 1 UStG [2] |
| B2B — 过渡期,较小开票方 | 上一日历年度总营业额(Gesamtumsatz,§ 19(2) UStG)≤ 800,000欧元的开票方在2027年进行的供应 | 纸质发票,或经同意的PDF,可使用至2027年12月31日 | § 27(38) Nr. 2 UStG [2] |
| B2B — 过渡期,EDI | 2027年进行的供应,不论营业额 | 经收票方同意,EDI发票(欧盟委员会建议94/820/EC)可使用至2027年12月31日 | § 27(38) Nr. 3 UStG [2] |
| B2B — 仅限电子发票 | 营业额超过800,000欧元且未使用EDI的开票方:自2027年1月1日起的供应;所有人:自2028年1月1日起的供应 | EN 16931格式的电子发票,或可提取为EN 16931的约定格式 | § 14(1)–(2) UStG [1] |
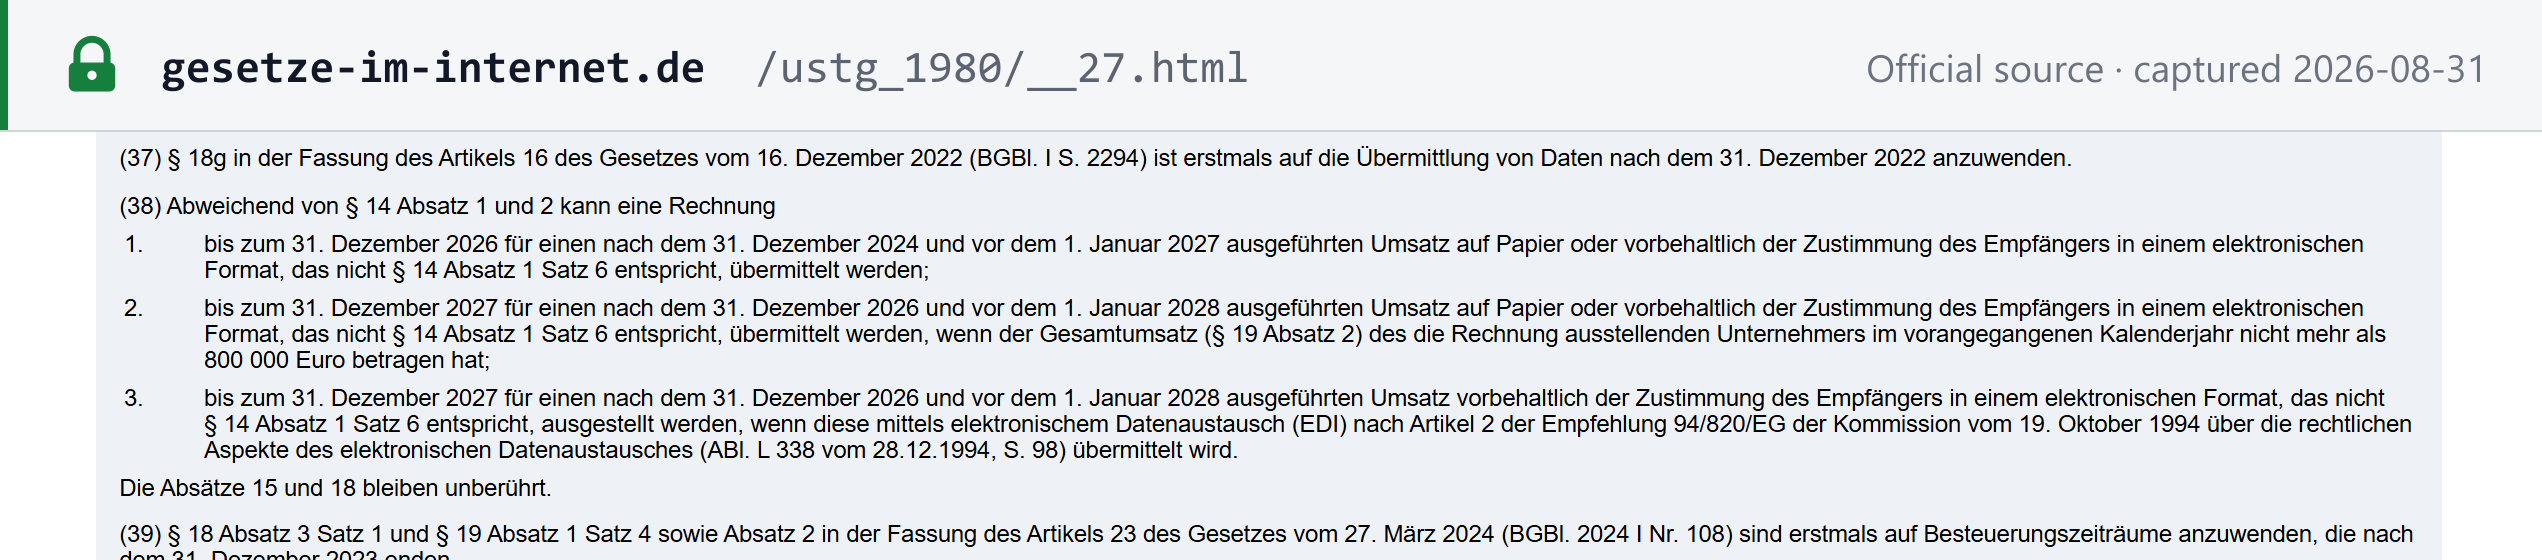 来源快照截取于2026-08-31 — 原文
上述日期之后,电子发票将成为国内B2B供应唯一允许的发票形式。EN 16931以外的格式仅在双方约定使用、且增值税相关数据能够被正确完整地提取为符合EN 16931的格式时,方可永久使用(§ 14(1)第6句Nr. 2 UStG)。2027年之后,EDI类格式即属于此类情形。
尚未颁布任何推迟措施。 截至2026年10月8日,2027年1月1日的日期维持不变。手工业联合会ZDH已要求推迟一年,但尚无任何法律草案提出推迟:《2026年度税法》(Jahressteuergesetz 2026,BR-Drs. 447/26)政府草案仅对§ 14 UStG作文字性修订(更正§ 14(7)中的交叉引用),并未涉及§ 27(38)。 [4]
法律依据
- § 14 UStG(经2024年3月27日《增长机会法》第23条修订,BGBl. 2024 I Nr. 108,自2025年1月1日起适用):电子发票定义、EN 16931 / 约定格式规则,以及在德国设立的企业之间的B2B电子发票义务。 [1]
- § 27(38) UStG:2025–2027年的过渡规则。[2]
- §§ 33、34和34a UStDV:小额发票、票据和小企业(Kleinunternehmer)发票(参见适用范围)。
- BMF适用函件:2023年10月2日、2024年10月15日(“Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025”)以及2025年10月15日(GZ III C 2 - S 7287-a/00019/007/243,补充2024年函件)。这些函件阐明了税务管理部门对格式、混合发票和过渡规则的观点。BMF还维护一份官方的电子发票常见问题解答。
- B2G:《电子发票条例》(ERechV),适用于向联邦行政机构开具的发票。 [3]
- 欧盟层面依据:德国的强制要求最初由2023年7月25日理事会实施决定(EU)2023/1551授权。自2025年4月14日起,理事会指令(EU)2025/516(ViDA)允许成员国无需豁免授权即可强制实施国内电子发票。参见 ViDA解读。
适用范围
适用范围内: 向另一企业为其业务目的进行的供应,且供应商和收票方均在德国设立。“设立”是指拥有注册地、管理地、参与该项供应的常设机构,或在无注册地的情况下拥有住所或惯常居所。仅进行增值税注册并不构成判断标准。[1]
适用范围外:
- 在德国没有参与该项供应的机构的外国企业,即使已在德国进行增值税注册:它们无须开具电子发票,向其开票的德国供应商也无须使用电子发票。
- 跨境供应,因为双方都必须在德国设立。
- B2C:电子发票义务仅适用于向其他企业进行的供应。
- § 4 Nr. 8–29 UStG规定的免税供应(例如金融服务、保险及不动产租赁):这些供应不属于§ 14(2) UStG规定的开票义务范围,因此不适用电子发票义务。
豁免开票义务(这些发票可始终以纸质或PDF形式发送):
- 不超过250欧元(含税总额)的小额发票(§ 33 UStDV)。
- 票据(Fahrausweise,§ 34 UStDV)。
- § 19 UStG规定的小企业(Kleinunternehmer)(§ 34a UStDV)。它们仍必须能够接收电子发票。自2025年起,小企业是指上一年度营业额不超过25,000欧元且本年度营业额不超过100,000欧元的企业(§ 19(1) UStG)。
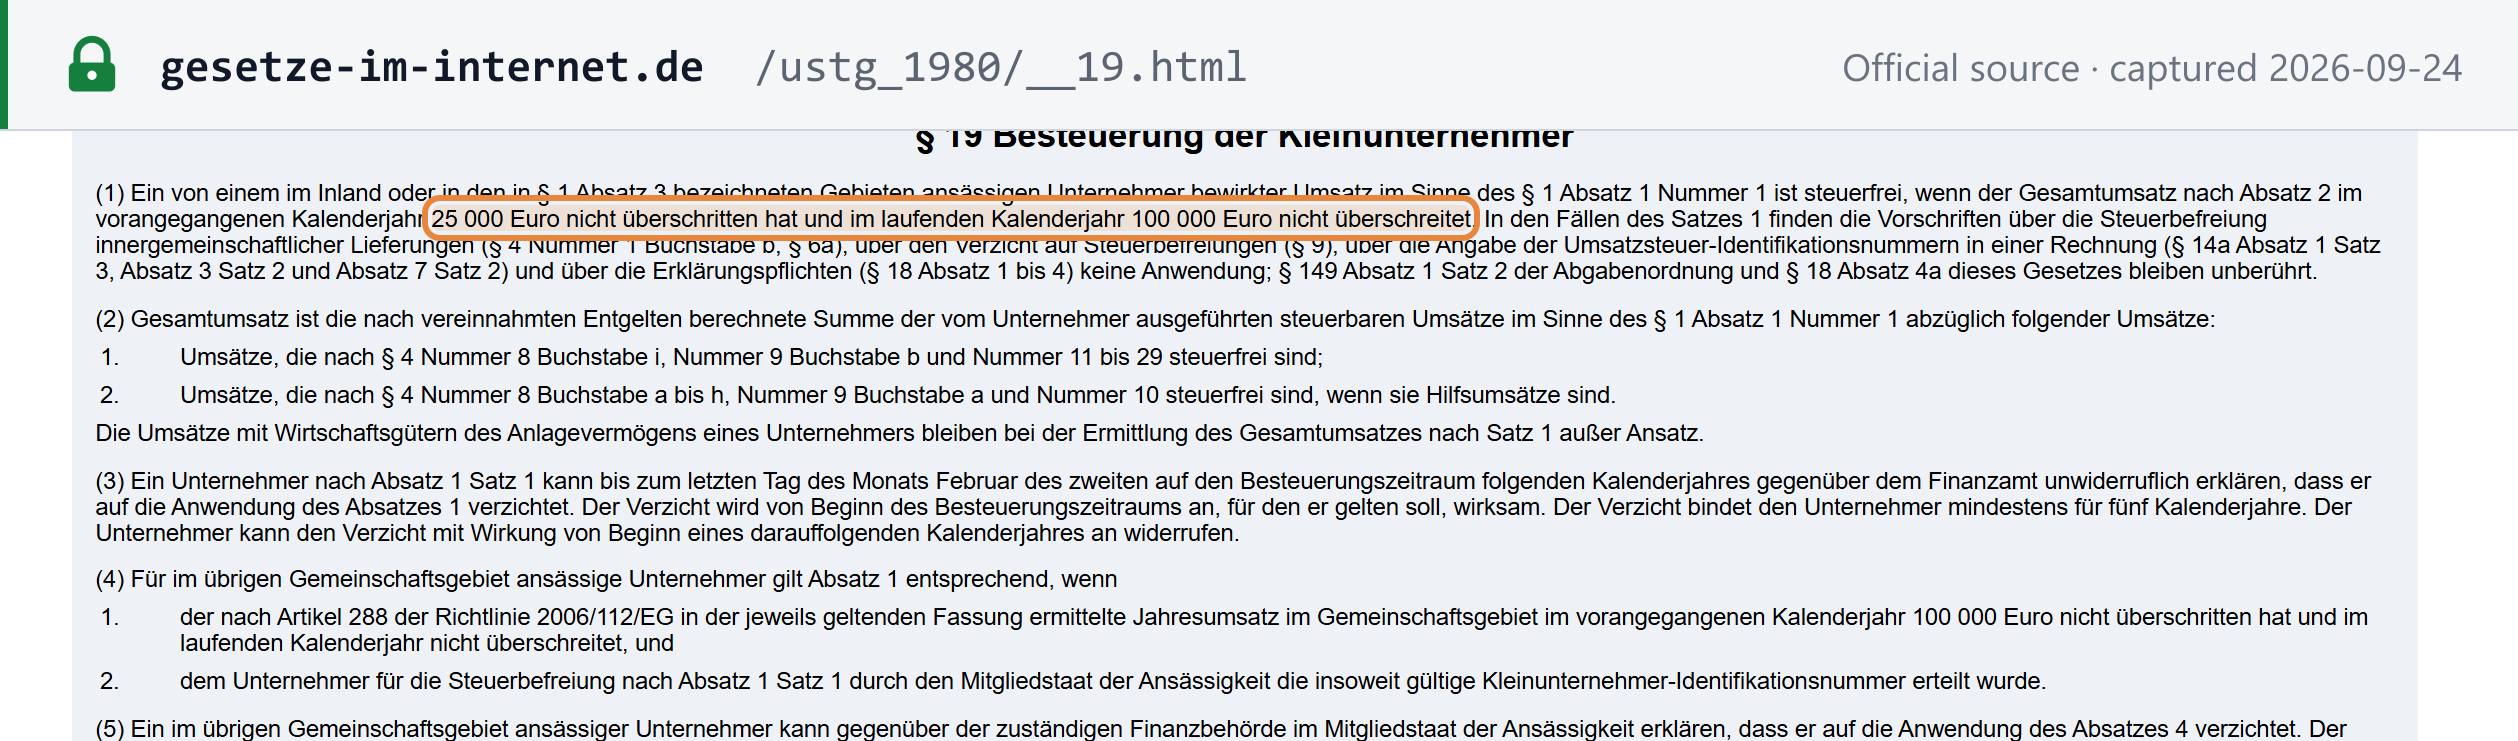 来源快照截取于2026-09-24 — 原文
格式与网络
- XRechnung:EN 16931的德国实施规范(CIUS),采用UBL或CII语法,由KoSIT发布。它是《电子发票条例》(ERechV)规定的向联邦行政机构开具发票的标准格式,该条例同样接受其他符合EN 16931的格式。
- ZUGFeRD:嵌入XML发票的混合PDF。根据BMF 2023年10月2日及2024年10月15日的函件,ZUGFeRD 2.0.1及以上版本可作为电子发票,但MINIMUM和BASIC-WL配置文件除外,因为它们缺少增值税所需数据。
- 混合发票:如PDF与XML内容不一致,以XML部分为准;PDF仅为可读视图。
- 普通PDF:属于“其他发票”,而非电子发票。仅在过渡规则或上述豁免情形下允许使用。
- 约定格式(例如EDI):如数据能够提取为符合EN 16931的格式,则可永久使用(§ 14(1)第6句Nr. 2 UStG)。
- 网络:没有强制性的B2B网络,也没有清关步骤。Peppol是可选渠道之一,而非强制要求。目前没有生效的电子报告义务;欧盟ViDA针对欧盟内部供应的数字报告自2030年7月1日起适用。
如何发送B2G电子发票
如果您向公共部门实体开具发票,首先应确定该实体属于联邦行政机构还是联邦州(Land)。
- 联邦行政机构(直接和间接):通过符合OZG的发票接收平台(OZG-konforme Rechnungseingangsplattform,OZG-RE)提交。原联邦发票接收平台(Zentrale Rechnungseingangsplattform,ZRE)已于2025年9月19日并入其中并已关闭。部分联邦州也使用OZG-RE。[6]
- Leitweg-ID:由您的合同机构提供的路由标识符;它告知平台发票应发往何处。
- 豁免:在金额不超过1,000欧元的直接授予(Direktauftrag)后开具的发票,可豁免联邦电子发票义务(ERechV § 3(3))。这并非一般性的1,000欧元门槛:向联邦机构开具的其他低于1,000欧元的发票仍须为电子发票。 [3]
您可以在OZG-RE网页表单中录入XRechnung、上传在ERP系统中生成的XRechnung、通过电子邮件发送,或通过Peppol连接。[6]
各联邦州为其机构分别制定了各自的电子发票法律、日期和接收渠道。请查阅合同机构的采购条款或该州的电子发票门户,以确定应使用的渠道。
常见问题
德国B2B电子发票是否为强制要求?
是的。自2025年1月1日起,经《增长机会法》(Wachstumschancengesetz,BGBl. 2024 I Nr. 108)修订的§ 14 UStG要求,在德国设立的企业之间的供应须开具电子发票,且无需取得企业客户的同意,因此所有此类企业都必须能够接收电子发票。纸质发票以及经收票方同意的其他电子格式(如PDF)仅作为§ 27(38) UStG规定的过渡措施继续允许使用:对所有开票方而言至2026年12月31日;如开票方上一日历年度的总营业额不超过800,000欧元,则至2027年12月31日。经收票方同意,EDI发票可使用至2027年12月31日。此后,仅允许使用EN 16931格式的电子发票,或可将数据提取为EN 16931形式的约定格式的电子发票。[1] [2] [5]
XRechnung还是ZUGFeRD——德国电子发票应使用哪种格式?
两者均符合要求。XRechnung是欧洲标准EN 16931的德国实施规范,采用UBL或CII语法,是《电子发票条例》(E-Rechnungsverordnung,ERechV)规定的向联邦行政机构开具发票的标准格式,该条例同样接受其他符合EN 16931的格式。ZUGFeRD是一种混合格式:在PDF中嵌入XML发票。根据联邦财政部(BMF 2023年10月2日及2024年10月15日的函件),ZUGFeRD 2.0.1及以上版本可作为国内B2B供应的电子发票,但MINIMUM和BASIC-WL配置文件除外;如PDF与XML内容不一致,以XML为准。普通PDF不属于电子发票。[1]
该强制要求是否适用于在德国进行增值税注册的外国企业?
仅当其在德国设立时适用。§ 14(2) UStG规定的义务适用于供应商和企业客户均在德国设立的情形:即在德国拥有注册地、管理地、参与该项供应的常设机构,或在无注册地的情况下拥有住所或惯常居所。仅在德国进行增值税注册而无此类机构的外国企业无须开具电子发票,向其开票的德国供应商也无须使用电子发票。[1]
2027年1月1日的截止日期是否已推迟?
否。截至2026年10月8日,§ 27(38) UStG中的过渡日期未作更改。手工业联合会ZDH已要求将2027年的日期推迟一年,但尚无任何法律草案提出推迟:《2026年度税法》政府草案(BR-Drs. 447/26)仅对§ 14 UStG作文字性修订,并未涉及§ 27(38)。[4]
向联邦机构开具发票应使用哪个门户?
OZG-RE(OZG-konforme Rechnungseingangsplattform,符合OZG的发票接收平台)。自2025年9月19日起,它是整个联邦行政机构(直接和间接)的唯一接收平台;原ZRE已并入其中,部分联邦州也使用该平台。您的合同机构会告知您应使用哪个Leitweg-ID(路由标识符)。根据ERechV,自2020年11月27日起,联邦行政机构的供应商必须以电子方式开具发票;在金额不超过1,000欧元的直接授予(Direktauftrag)后开具的发票可豁免。各联邦州为其机构自行制定电子发票规则。[3] [6]
相关资源
- 全球电子发票状态与网络 — 在全球背景下查看德国条目
- 德国增值税指南
- 德国税务识别号
- 如何在德国注册增值税
- 德国GoBD合规 — 电子发票归档
- CTC电子发票模式详解
- Peppol网络解读