挪威电子发票详解指南 - EHF与Peppol
| 国家 | 挪威 |
| 状态 - B2G | 自2019年4月2日起对所有采购机构强制实施(FOR-2019-04-01-444) |
| 状态 - B2B | 自2027年1月1日起,负有簿记义务的主体之间强制开具——2030年之前实际上仅适用于已在ELMA/Peppol注册的买方;自2030年1月1日起强制接收(财政部2026年9月25日过渡性条例) |
| 状态 - B2C | 不适用 |
| 格式 - B2G | EHF Billing 3.0或更高版本、Peppol BIS Billing 3.0或更高版本 |
| 格式 - B2B | 自2027年1月1日起:EHF Fakturering、Peppol BIS Billing、EHF Selvfakturering、Peppol BIS Self-Billing的3.0或更高版本;2029年12月31日前经约定可使用其他结构化格式(例如EDIFACT、E2B)。PDF不属于电子发票 |
| 模式 | 双方之间直接交换(实践中通过Peppol/ELMA)并实行事后审计;无清关或电子申报 |
| 主管机构 | 挪威公共管理与财务管理局(DFØ)——Peppol机构 |
| 网络名称 | Peppol |
| 立法依据 - B2G | FOR-2019-04-01-444(公共采购中的电子发票) |
| 立法依据 - B2B | 《簿记法》(LOV-2004-11-19-73)第10条,经LOV-2026-06-19-39修订(生效决议FOR-2026-06-19-1154);2026年9月25日过渡性条例;经FOR-2026-09-29-1933修订的《簿记条例》 |
概述
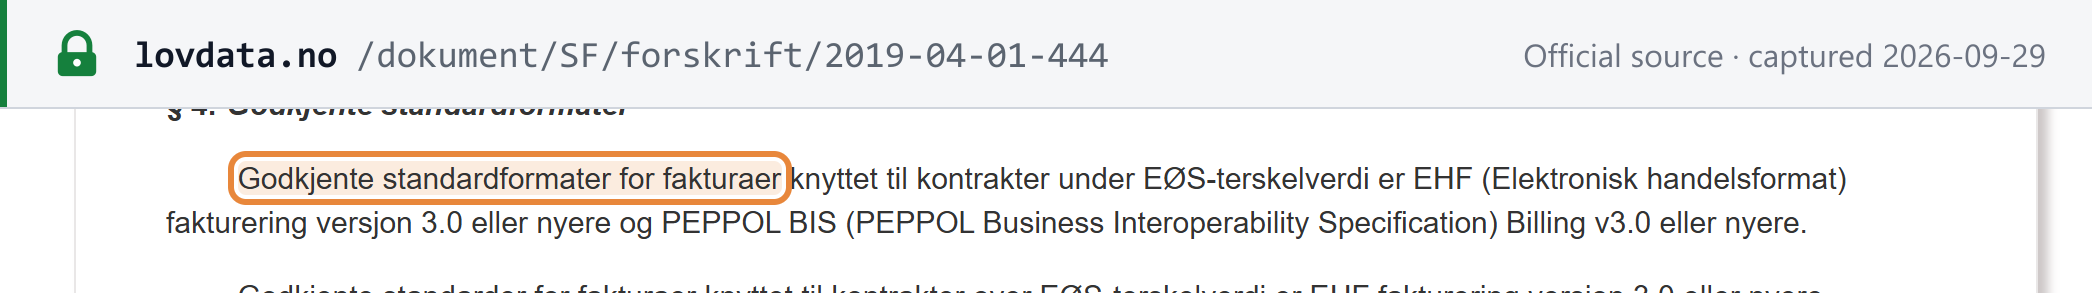
B2G。 根据自2019年4月2日起施行的《公共采购电子发票条例》(FOR-2019-04-01-444),《公共采购法》项下的所有采购机构——不仅限于中央政府——都必须要求以批准的标准格式开具电子发票,必须能够通过Peppol网络接收电子发票,并可在收到合规电子发票之前暂缓付款。欧洲经济区门槛以下批准的格式为EHF Billing 3.0或更高版本和Peppol BIS Billing 3.0或更高版本;DFØ表示外国供应商使用Peppol BIS Billing 3.0。[4] [5]
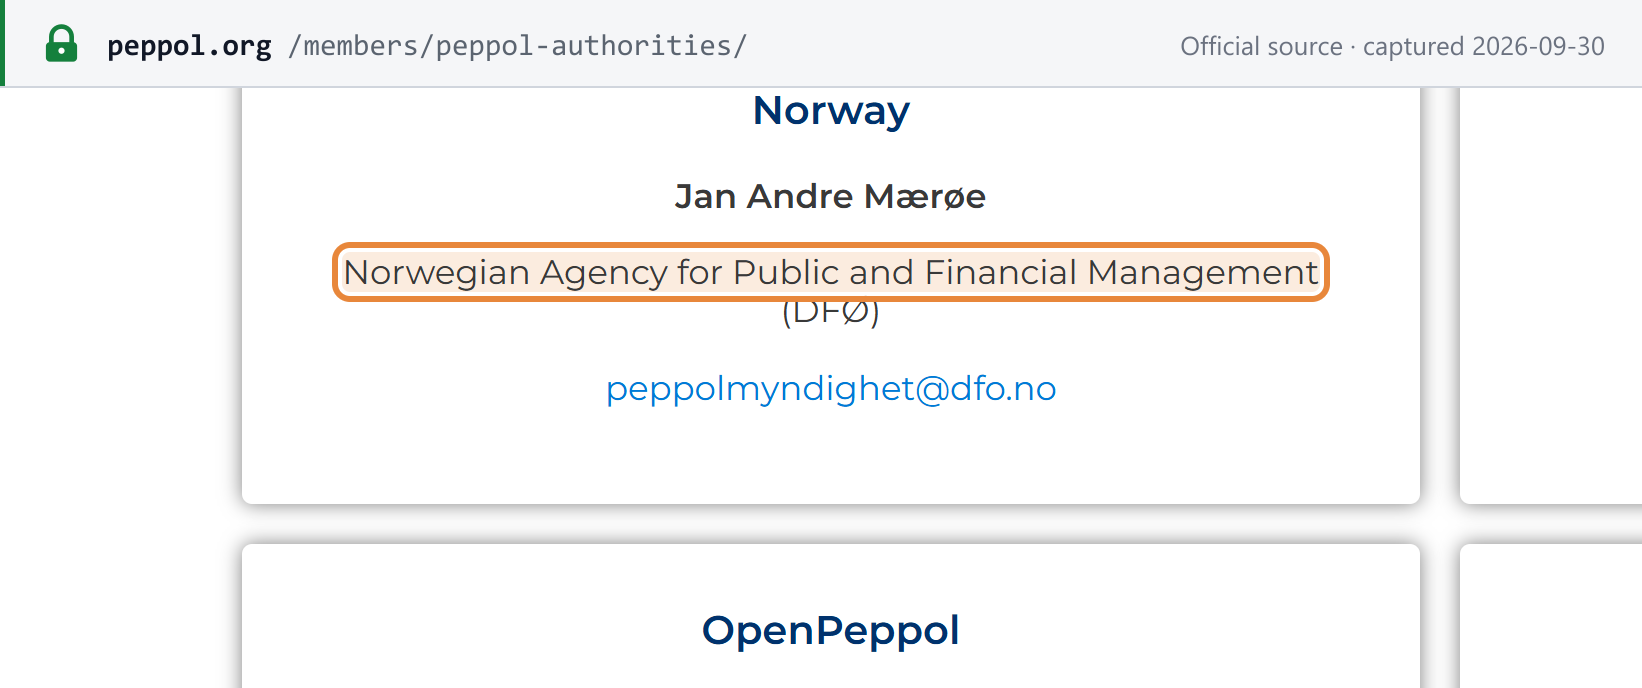
网络与主管机构。 所使用的网络为Peppol;挪威的接收方列于ELMA接收方登记册中,由企业的接入点为其完成注册。挪威的Peppol机构为挪威公共管理与财务管理局(DFØ)。[1] [5]
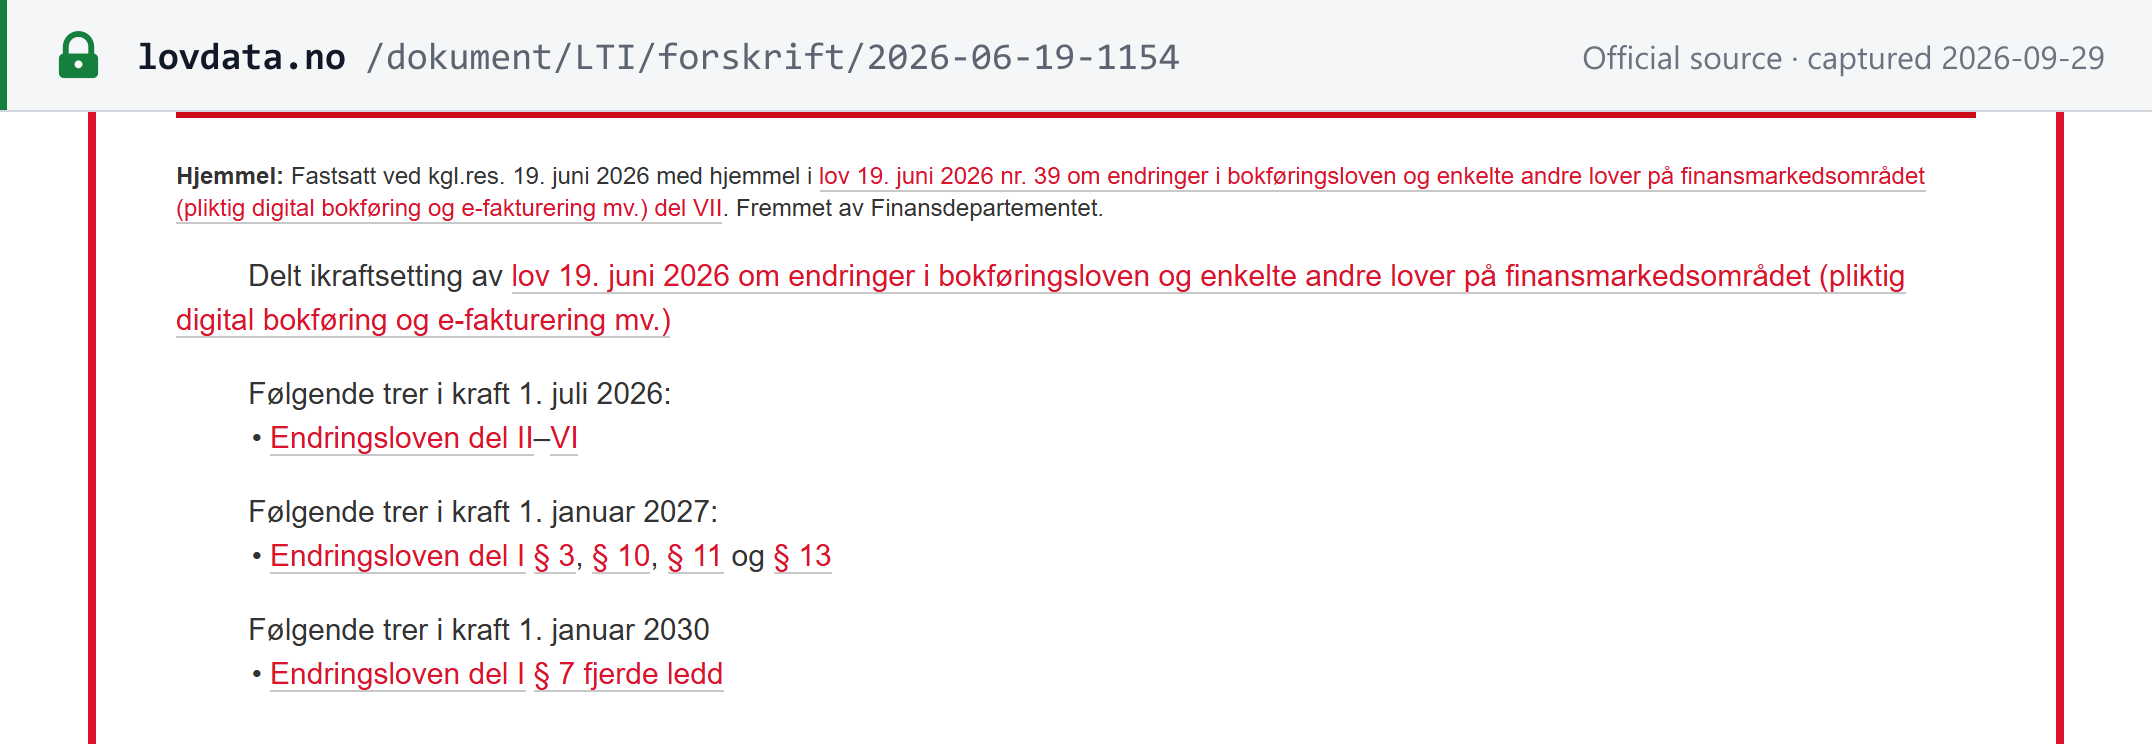
B2B。 2026年6月19日第39号法律(Lov 19. juni 2026 nr. 39)修订了《簿记法》第10条,规定向其他负有簿记义务的主体开具的销售单据,以及从其接收的采购单据,均须采用电子发票格式。两项义务的起始日期不同:开具义务自2027年1月1日起,接收义务自2030年1月1日起。下方时间线列出了每个步骤。有关增值税、注册及发票内容规则,请参阅挪威增值税(MVA)指南。[2] [7]
模式。 挪威的B2B规则是对交易双方之间的格式要求:发票在双方之间直接交换,实践中通过Peppol进行,不涉及清关,也不涉及电子申报。无论是修订法、生效决议还是2026年9月的条例,均未规定将发票传送至挪威税务局(Skatteetaten)、由其集中验证或要求申报(核查日期:2026年10月8日)。挪威税务局通过增值税申报表获取交易数据,并在稽查期间按要求以SAF-T Financial格式获取。请参阅Lookuptax关于CTC电子发票模式和SAF-T申报的解释文章。[12]
B2B时间线与义务
- 2027年1月1日——开具义务。 皇家决议FOR-2026-06-19-1154规定,经修订的《簿记法》第10条——连同第3条中新的电子发票定义以及第13条关于电子发票须以原始格式保存的规定——自该日起生效。负有簿记义务的卖方必须向负有簿记义务的买方开具电子发票。由于买方在2030年之前没有接收义务,挪威税务局表示,在2030年1月1日之前,开具义务实际上仅适用于买方能够接收电子发票的情形,即买方已在ELMA/Peppol中注册。卖方可继续按原有方式向未注册的买方开票。[3] [9]
- 自2027年1月1日起的批准格式。 经FOR-2026-09-29-1933(2026年9月29日通过)修订的《簿记条例》第5-2-9条第二款列出了电子发票的批准标准:EHF Fakturering、Peppol BIS Billing、EHF Selvfakturering(自开票)和Peppol BIS Self-Billing,均为3.0或更高版本。[8]
- 2027年1月1日至2029年12月31日——经约定可使用其他格式。 在此期间,卖方和买方可以约定使用其他电子发票格式,前提是该格式仍须如法律定义所要求的那样具有结构化且适合自动化处理。挪威税务局举例列出了EDIFACT和E2B。PDF不属于电子发票,在买方能够接收电子发票时不得使用。[8] [9]
- 2028年1月1日——买方机构号。 开具给负有簿记义务的买方的发票必须载明买方的机构号,买方已进行增值税登记的,须在其后加注“MVA”(第5-1-2条第一款)。自同日起,销售单据必须始终发送给负有簿记义务的买方(第5-2-1条第四款)。机构号也是挪威Peppol寻址所使用的标识符(方案0192);请参阅挪威税号指南。[8]
- 2030年1月1日——接收义务与电子簿记。 财政部(Finansdepartementet)于2026年9月25日通过的过渡性条例将以电子发票格式接收采购单据的义务推迟至2030年1月1日;该义务原定于2027年1月1日实施。自同日起,账簿必须在电子会计系统中保存(《簿记法》第7条第四款)。迄今发布的条例尚未对该系统规定技术规范(核查日期:2026年10月8日)。[7] [3] [9]
适用对象。 该义务仅适用于负有簿记义务的主体之间,因此开具给个人的发票不在适用范围内。簿记义务涵盖所有必须提交挪威增值税申报表的主体,因此在普通增值税登记册中登记的外国企业属于适用范围;仅需在挪威提交VOEC申报表的卖方被排除在外(《簿记法》第2条)。[2] [13]
50,000挪威克朗豁免范围很窄。 《簿记条例》新增的第1-2条豁免了日历年营业额不超过50,000挪威克朗的负有簿记义务的人员的电子发票接收义务。一旦当年营业额超过50,000挪威克朗,豁免即告终止;而且该豁免不适用于任何负有会计义务或必须提交增值税申报表的人员——因此所有增值税登记企业无论营业额多少,均不适用该豁免。[8]
处罚。 修订法和2026年9月的条例均未对未开具或未接受电子发票规定单独的处罚(核查日期:2026年10月8日)。就B2G而言,采购机构可在收到合规电子发票之前暂缓付款。[4]
普华永道挪威(PwC Norway)和挪威注册会计师协会(Revisorforeningen)的专业评论对2026年9月条例的解读与此一致。[10] [11]
常见问题
EHF与Peppol BIS——向挪威公共实体开票时应使用哪种格式?
EHF 3.0与Peppol BIS Billing 3.0本质上是同一格式——EHF 3.0采用了Peppol BIS标准(EN 16931)。向任何挪威采购机构开票时,请通过Peppol接入点使用EHF Billing 3.0或Peppol BIS Billing 3.0;FOR-2019-04-01-444批准3.0或更高版本。挪威Peppol机构为DFØ,即挪威公共管理与财务管理局(Norwegian Agency for Public and Financial Management)。[1] [4]
我向挪威政府买方开具的发票被拒绝——最常见的错误有哪些?
向挪威公共实体开票时常见的Peppol BIS拒绝问题:(1) 缺少机构号——AccountingSupplierParty中缺少9位Foretaksregisteret号码(方案0192);(2) 增值税号格式——挪威增值税号 = 机构号 + “MVA”后缀(例如纸质发票上为123456785MVA;在Peppol发票中按照EN 16931规则BR-CO-09加上ISO前缀,即NO123456785MVA);(3) 缺少付款到期日;(4) 税类别代码缺失或无效——Peppol BIS Billing 3.0仅允许使用UNCL5305代码AE、B、E、G、K、L、M、O、S和Z。挪威的25%、15%和12%税率均使用S(标准税率)并注明税率;Z为零税率,E为免税。优惠税率没有单独的代码。提交前请使用Peppol验证器进行验证。[6]
挪威B2B电子发票是否会成为强制性要求?
是的——相关立法已经颁布,并分阶段实施。2026年6月19日第39号法律(Lov 19. juni 2026 nr. 39)修订了《簿记法》第10条,规定向其他负有簿记义务的主体开具的销售单据必须以电子发票格式开具,从其接收的采购单据也必须以电子发票格式接收;皇家决议FOR-2026-06-19-1154规定第10条自2027年1月1日起生效。开具义务自该日起实施,但财政部于2026年9月25日发布的过渡性条例将电子发票接收义务推迟至2030年1月1日。因此,在2030年之前,开具义务实际上仅适用于买方能够接收电子发票的情形,即买方已在ELMA/Peppol中注册;卖方可继续按原有方式向未注册的买方开票。自2027年1月1日起,批准格式为EHF Fakturering、Peppol BIS Billing、EHF Selvfakturering和Peppol BIS Self-Billing的3.0或更高版本(《簿记条例》第5-2-9条,经FOR-2026-09-29-1933修订)。2027年1月1日至2029年12月31日期间,双方可约定使用其他结构化电子格式,例如EDIFACT或E2B。PDF不属于电子发票,在买方能够接收电子发票时不得使用。自2030年1月1日起,账簿还必须在电子会计系统中保存。[2] [3] [7] [8] [9]
近期变更
- 2026-09-29 — FOR-2026-09-29-1933修订了《簿记条例》:自2027年1月1日起,批准的电子发票标准为EHF Fakturering、Peppol BIS Billing、EHF Selvfakturering和Peppol BIS Self-Billing的3.0或更高版本(第5-2-9条),2029年12月31日前经约定可使用其他结构化格式;新增的第1-2条豁免年营业额不超过50,000挪威克朗的人员的电子发票接收义务,但不适用于任何负有会计义务或增值税申报义务的人员;自2028年1月1日起,开具给负有簿记义务的买方的发票必须载明买方的机构号。(Lovdata)
- 2026-09-25 — 财政部发布一项即时生效的过渡性条例,将电子发票接收义务从2027年1月1日推迟至2030年1月1日;开具义务仍自2027年1月1日起实施,在2030年之前实际上仅适用于已在ELMA/Peppol注册的买方。(Regjeringen;Skatteetaten)
- 2026-06-19 — 2026年6月19日第39号法律修订了《簿记法》;皇家决议FOR-2026-06-19-1154规定修订法第3、10、11和13条自2027年1月1日起生效,第7条第四款规定的电子会计系统义务自2030年1月1日起生效。该法未指定任何格式,而是将格式要求、豁免和过渡规则交由主管部委制定;上述2026年9月25日和29日的条例对此作出了规定。(Lovdata)——参见事件
如需了解更多Peppol网络详情,请参阅我们的Peppol指南。有关挪威增值税税率、注册及发票内容,请参阅挪威增值税(MVA)指南;如需核验挪威增值税号,请使用挪威MVA号码验证工具。如需了解挪威税务变更的历史记录,请参阅Lookuptax上的挪威税务变更。