Guide explicatif de la facturation électronique en Norvège
| Pays | Norvège |
| Statut - B2G | Obligatoire depuis le 2 avril 2019 pour tous les pouvoirs adjudicateurs (FOR-2019-04-01-444) |
| Statut - B2B | Émission obligatoire entre assujettis à la tenue de comptabilité à partir du 1er janvier 2027 — jusqu'en 2030, en pratique uniquement envers les acheteurs enregistrés dans ELMA/Peppol ; réception obligatoire à partir du 1er janvier 2030 (règlement transitoire du ministère des Finances du 25 septembre 2026) |
| Statut - B2C | N/A |
| Formats - B2G | EHF Billing 3.0 ou ultérieur, Peppol BIS Billing 3.0 ou ultérieur |
| Formats - B2B | À partir du 1er janvier 2027 : EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering, Peppol BIS Self-Billing, version 3.0 ou ultérieure ; autres formats structurés (par ex. EDIFACT, E2B) sur accord jusqu'au 31 décembre 2029. Le PDF n'est pas une facture électronique |
| Modèle | Échange entre les parties (en pratique via Peppol/ELMA) avec post-audit ; ni clearance ni e-reporting |
| Autorité | Agence norvégienne de gestion publique et financière (DFØ) — Autorité Peppol |
| Nom du réseau | Peppol |
| Législation - B2G | FOR-2019-04-01-444 (facturation électronique dans les marchés publics) |
| Législation - B2B | Loi sur la comptabilité (LOV-2004-11-19-73) § 10, telle que modifiée par LOV-2026-06-19-39 (entrée en vigueur FOR-2026-06-19-1154) ; règlement transitoire du 25 septembre 2026 ; règlement sur la comptabilité tel que modifié par FOR-2026-09-29-1933 |
Vue d'ensemble
B2G. En vertu du règlement sur la facturation électronique dans les marchés publics (FOR-2019-04-01-444), en vigueur depuis le 2 avril 2019, tout pouvoir adjudicateur soumis à la loi sur les marchés publics — et pas seulement l'administration centrale — doit exiger des factures électroniques dans un format standard approuvé, doit pouvoir les recevoir via le réseau Peppol et peut suspendre le paiement jusqu'à réception d'une facture électronique conforme. Les formats approuvés en dessous des seuils EEE sont EHF Billing 3.0 ou ultérieur et Peppol BIS Billing 3.0 ou ultérieur ; la DFØ indique que les fournisseurs étrangers utilisent Peppol BIS Billing 3.0. [4] [5]
Réseau et autorité. Le réseau est Peppol ; les destinataires norvégiens figurent dans le registre des destinataires ELMA, où le point d'accès d'une entreprise l'enregistre. L'Autorité Peppol de la Norvège est l'Agence norvégienne de gestion publique et financière (DFØ). [1] [5]
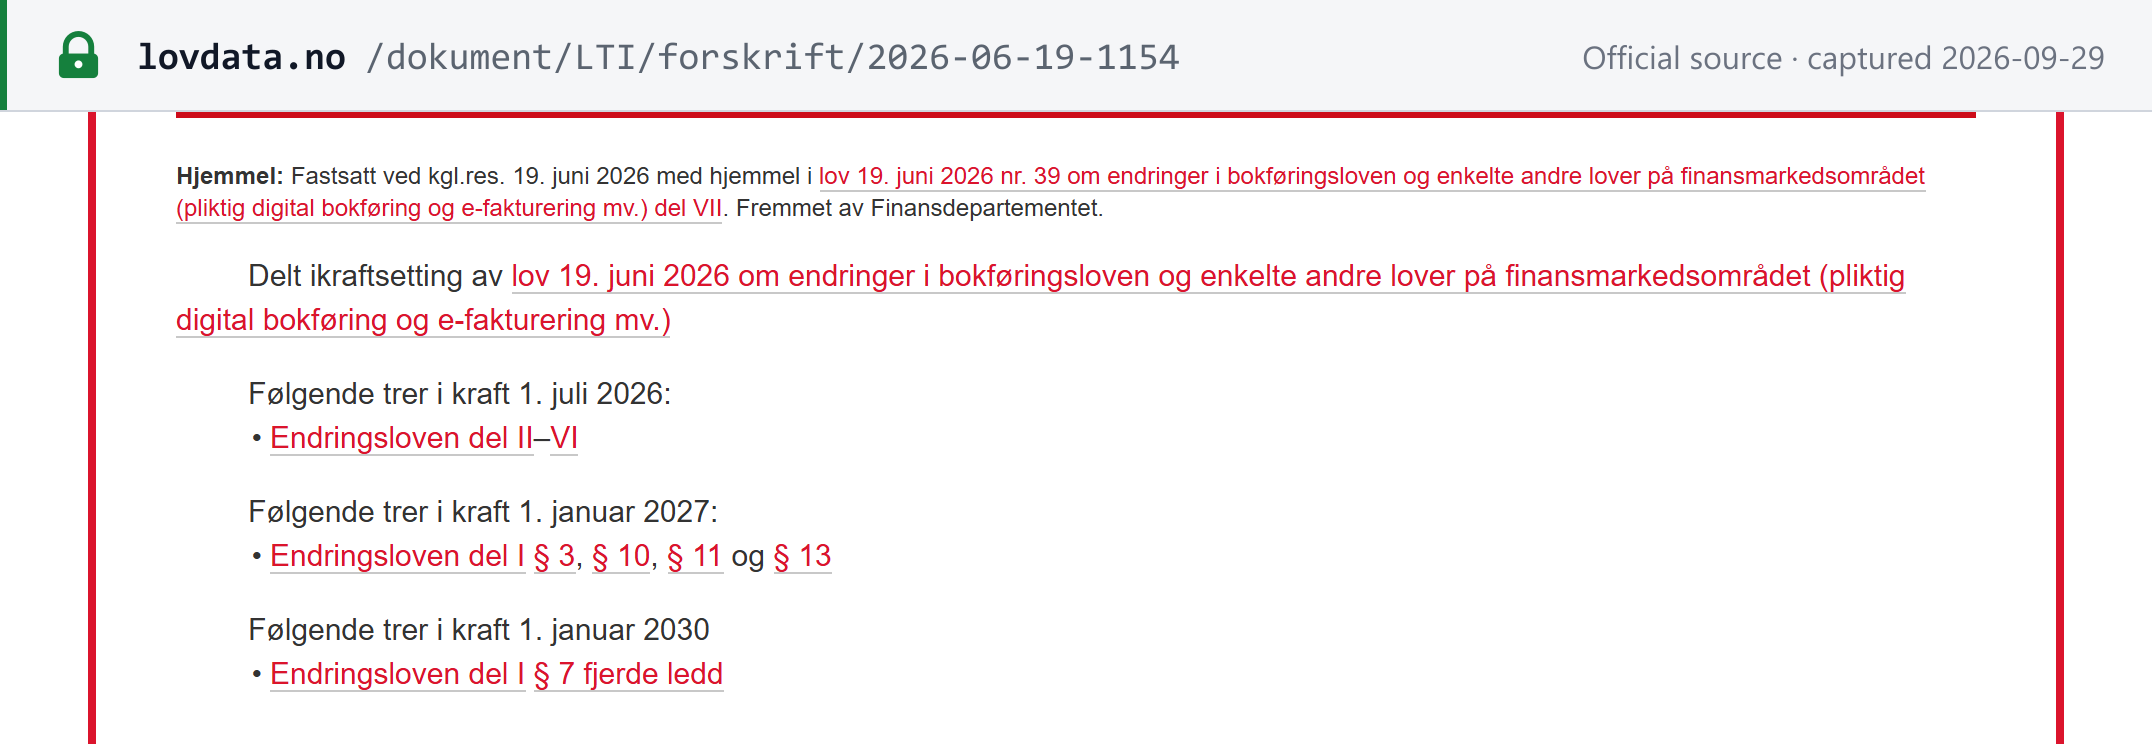
B2B. La Lov 19. juni 2026 nr. 39 a modifié l'article 10 de la loi sur la comptabilité afin que les documents de vente destinés à d'autres assujettis à la tenue de comptabilité soient émis, et les documents d'achat provenant d'eux reçus, au format facture électronique. Les obligations commencent à des dates différentes : l'émission à partir du 1er janvier 2027, la réception à partir du 1er janvier 2030. Le calendrier ci-dessous détaille chaque étape. Pour les règles de TVA, d'immatriculation et de contenu des factures, consultez le guide de la TVA norvégienne (MVA). [2] [7]
Modèle. La règle B2B norvégienne est une exigence de format entre les parties : les factures sont échangées directement entre les parties, en pratique via Peppol, sans clearance ni e-reporting. Ni la loi modificative, ni la résolution d'entrée en vigueur, ni les règlements de septembre 2026 n'acheminent les factures vers Skatteetaten, ne les valident de manière centralisée ou n'exigent leur déclaration (vérifié le 08/10/2026). Skatteetaten obtient les données de transaction par la déclaration de TVA et, sur demande lors d'un contrôle, au format SAF-T Financial. Consultez les explications de Lookuptax sur les modèles CTC de facturation électronique et la déclaration SAF-T. [12]
Calendrier et obligations B2B
- 1er janvier 2027 — émission. La résolution royale FOR-2026-06-19-1154 fait entrer en vigueur à cette date l'article 10 de la loi sur la comptabilité modifiée — avec la nouvelle définition de la facture électronique à l'article 3 et la règle de l'article 13 selon laquelle les factures électroniques sont conservées dans leur format d'origine. Un vendeur assujetti à la tenue de comptabilité doit émettre des factures électroniques à destination des acheteurs assujettis. Comme les acheteurs n'ont aucune obligation de réception avant 2030, Skatteetaten indique que jusqu'au 1er janvier 2030, l'obligation d'émettre ne s'applique en pratique que lorsque l'acheteur peut recevoir des factures électroniques, c'est-à-dire lorsqu'il est enregistré dans ELMA/Peppol. Un vendeur peut continuer à facturer comme auparavant un acheteur non enregistré. [3] [9]
- Formats approuvés à partir du 1er janvier 2027. L'article 5-2-9, deuxième alinéa, du règlement sur la comptabilité, tel que modifié par FOR-2026-09-29-1933 (adopté le 29 septembre 2026), énumère les standards approuvés pour une facture électronique : EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering (autofacturation) et Peppol BIS Self-Billing, tous en version 3.0 ou ultérieure. [8]
- Du 1er janvier 2027 au 31 décembre 2029 — autres formats sur accord. Pendant cette période, le vendeur et l'acheteur peuvent convenir d'utiliser un autre format de facture électronique, à condition qu'il reste structuré et adapté au traitement automatisé, comme l'exige la définition de la loi. Skatteetaten cite EDIFACT et E2B comme exemples. Un PDF n'est pas une facture électronique et ne peut pas être utilisé lorsque l'acheteur peut en recevoir une. [8] [9]
- 1er janvier 2028 — numéro d'organisation de l'acheteur. Les factures destinées aux acheteurs assujettis à la tenue de comptabilité doivent porter le numéro d'organisation de l'acheteur, suivi de « MVA » lorsque l'acheteur est immatriculé à la TVA (article 5-1-2, premier alinéa). À partir de la même date, le document de vente doit toujours être envoyé à un acheteur assujetti (article 5-2-1, quatrième alinéa). Le numéro d'organisation est aussi l'identifiant utilisé pour l'adressage Peppol norvégien (schéma 0192) ; consultez le guide du numéro fiscal norvégien. [8]
- 1er janvier 2030 — réception et comptabilité électronique. Un règlement transitoire adopté par le ministère des Finances (Finansdepartementet) le 25 septembre 2026 reporte au 1er janvier 2030 l'obligation de recevoir les documents d'achat au format facture électronique ; elle devait initialement s'appliquer au 1er janvier 2027. À partir de la même date, la comptabilité doit être tenue dans un système comptable électronique (loi sur la comptabilité, article 7, quatrième alinéa). Les règlements publiés à ce jour ne fixent aucune spécification technique pour ce système (vérifié le 08/10/2026). [7] [3] [9]
Qui est concerné. L'obligation ne s'applique qu'entre assujettis à la tenue de comptabilité ; les factures adressées à des particuliers sont donc hors champ. L'obligation de tenue de comptabilité concerne toute personne tenue de déposer une déclaration de TVA norvégienne : une entreprise étrangère inscrite au registre ordinaire de la TVA est donc concernée ; les vendeurs dont la seule déclaration norvégienne est la déclaration VOEC sont exclus (loi sur la comptabilité, article 2). [2] [13]
L'exemption de 50 000 NOK est étroite. Le nouvel article 1-2 du règlement sur la comptabilité exonère de l'obligation de recevoir des factures électroniques l'assujetti dont le chiffre d'affaires ne dépasse pas 50 000 NOK par année civile. L'exemption prend fin dès que le chiffre d'affaires dépasse 50 000 NOK dans l'année, et elle ne s'applique pas aux personnes soumises à une obligation comptable ni à celles tenues de déposer une déclaration de TVA — toute entreprise immatriculée à la TVA en est donc exclue, quel que soit son chiffre d'affaires. [8]
Sanctions. Ni la loi modificative ni les règlements de septembre 2026 ne prévoient de sanction spécifique en cas de non-émission ou de non-acceptation d'une facture électronique (vérifié le 08/10/2026). En B2G, le pouvoir adjudicateur peut suspendre le paiement jusqu'à réception d'une facture électronique conforme. [4]
Les commentaires professionnels de PwC Norvège et de Revisorforeningen interprètent les règlements de septembre 2026 de la même manière. [10] [11]
Foire aux questions
EHF ou Peppol BIS — quel format utiliser pour les entités publiques norvégiennes ?
EHF 3.0 et Peppol BIS Billing 3.0 sont pour l'essentiel le même format — EHF 3.0 a adopté le standard Peppol BIS (EN 16931). Utilisez EHF Billing 3.0 ou Peppol BIS Billing 3.0 via un point d'accès Peppol pour facturer tout pouvoir adjudicateur norvégien ; le règlement FOR-2019-04-01-444 approuve la version 3.0 ou ultérieure. L'Autorité Peppol norvégienne est la DFØ, l'Agence norvégienne de gestion publique et financière. [1] [4]
Ma facture à un acheteur public norvégien a été rejetée — quelles sont les erreurs les plus courantes ?
Motifs courants de rejet Peppol BIS pour les entités publiques norvégiennes : (1) Numéro d'organisation manquant — numéro à 9 chiffres du Foretaksregisteret (schéma 0192) dans AccountingSupplierParty ; (2) Format du numéro de TVA — numéro de TVA norvégien = numéro d'organisation + suffixe «MVA» (par ex. 123456785MVA sur papier ; avec le préfixe ISO, NO123456785MVA, dans une facture Peppol selon la règle BR-CO-09 de l'EN 16931) ; (3) Date d'échéance de paiement manquante ; (4) Code de catégorie fiscale manquant ou invalide — Peppol BIS Billing 3.0 n'autorise que les codes UNCL5305 AE, B, E, G, K, L, M, O, S et Z. Les taux norvégiens de 25 %, 15 % et 12 % utilisent tous S (taux standard) avec le taux indiqué ; Z correspond au taux zéro et E à l'exonération. Il n'existe pas de code distinct pour un taux réduit. Validez avec un validateur Peppol avant l'envoi. [6]
La facturation électronique B2B en Norvège va-t-elle devenir obligatoire ?
Oui — elle a été adoptée, par étapes. La Lov 19. juni 2026 nr. 39 a modifié l'article 10 de la loi sur la comptabilité (Bokføringsloven) afin que les documents de vente destinés à d'autres assujettis à la tenue de comptabilité soient émis, et les documents d'achat provenant d'eux reçus, au format facture électronique ; la résolution royale FOR-2026-06-19-1154 fait entrer l'article 10 en vigueur le 1er janvier 2027. L'obligation d'émettre commence à cette date, mais un règlement transitoire du ministère des Finances du 25 septembre 2026 reporte l'obligation de recevoir des factures électroniques au 1er janvier 2030. Jusqu'en 2030, l'obligation d'émettre ne s'applique donc en pratique que lorsque l'acheteur peut recevoir des factures électroniques, c'est-à-dire lorsqu'il est enregistré dans ELMA/Peppol ; un vendeur peut continuer à facturer comme auparavant un acheteur non enregistré. À partir du 1er janvier 2027, les formats approuvés sont EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering et Peppol BIS Self-Billing, en version 3.0 ou ultérieure (article 5-2-9 du règlement sur la comptabilité, tel que modifié par FOR-2026-09-29-1933). Du 1er janvier 2027 au 31 décembre 2029, les parties peuvent convenir d'un autre format électronique structuré, comme EDIFACT ou E2B. Un PDF n'est pas une facture électronique et ne peut pas être utilisé lorsque l'acheteur peut en recevoir une. À partir du 1er janvier 2030, la comptabilité doit en outre être tenue dans un système comptable électronique. [2] [3] [7] [8] [9]
Modifications récentes
- 2026-09-29 — FOR-2026-09-29-1933 a modifié le règlement sur la comptabilité : à partir du 1er janvier 2027, les standards de facture électronique approuvés sont EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering et Peppol BIS Self-Billing, en version 3.0 ou ultérieure (article 5-2-9), d'autres formats structurés étant autorisés sur accord jusqu'au 31 décembre 2029 ; un nouvel article 1-2 exonère de l'obligation de recevoir des factures électroniques les personnes dont le chiffre d'affaires ne dépasse pas 50 000 NOK par an, mais pas celles soumises à une obligation comptable ou à une obligation de déclaration de TVA ; à partir du 1er janvier 2028, les factures destinées aux acheteurs assujettis à la tenue de comptabilité doivent porter le numéro d'organisation de l'acheteur. (Lovdata)
- 2026-09-25 — Un règlement transitoire du ministère des Finances, d'application immédiate, reporte l'obligation de recevoir des factures électroniques du 1er janvier 2027 au 1er janvier 2030 ; l'obligation d'émettre commence toujours le 1er janvier 2027, en pratique uniquement envers les acheteurs enregistrés dans ELMA/Peppol jusqu'en 2030. (Regjeringen ; Skatteetaten)
- 2026-06-19 — La Lov 19. juni 2026 nr. 39 a modifié la loi sur la comptabilité ; la résolution royale FOR-2026-06-19-1154 fait entrer en vigueur les articles 3, 10, 11 et 13 de la loi modificative le 1er janvier 2027 et l'obligation de système comptable électronique de l'article 7, quatrième alinéa, le 1er janvier 2030. La loi ne désigne aucun format et renvoie au ministère les exigences de format, les exemptions et les règles transitoires ; les règlements des 25 et 29 septembre 2026 ci-dessus les fixent. (Lovdata) — voir l'événement
Pour plus de détails sur le réseau Peppol, consultez notre Guide Peppol. Pour les taux de TVA norvégiens, l'immatriculation et le contenu des factures, consultez le guide de la TVA norvégienne (MVA) ; pour vérifier un numéro de TVA norvégien, utilisez le validateur de numéro MVA norvégien. Pour l'historique daté des changements fiscaux en Norvège, consultez les changements fiscaux en Norvège sur Lookuptax.