Facturation électronique au Portugal — eSPap
| Pays | Portugal |
| Statut - B2G | Obligatoire dans les marchés publics. Émission : grandes entreprises depuis le 1er janvier 2021 ; PME, microentreprises et entités publiques agissant en tant que fournisseurs exemptées jusqu'au 31 décembre 2026, soumises à l'obligation à partir du 1er janvier 2027. Réception : entités adjudicatrices depuis le 18 avril 2019 / 18 avril 2020 |
| Statut - B2B | Volontaire (aucune obligation ; B2B intracommunautaire dans le cadre de ViDA à partir du 1er juillet 2030) |
| Statut - B2C | Aucune obligation |
| Formats | EN 16931 via CIUS-PT, en UBL 2.1 ou UN/CEFACT CII (B2G) |
| Autorité | Entidade de Serviços Partilhados da Administração Pública (eSPap) pour le B2G ; Autoridade Tributária e Aduaneira (AT) pour les règles fiscales de facturation |
| Nom du réseau | FE-AP (Fatura Eletrónica na Administração Pública), coordonné par l'eSPap ; Peppol non imposé |
| Législation | B2G : Decreto-Lei n.º 111-B/2017 (Código dos Contratos Públicos art. 299.º-B ; dates à son art. 9.º), Decreto-Lei n.º 123/2018, Lei n.º 73-A/2025 art. 260.º n.º 2. Droit fiscal : Decreto-Lei n.º 28/2019 art. 4.º, 7.º, 12.º et 35.º, Portaria n.º 195/2020, Lei n.º 73-A/2025 art. 95.º n.º 3 |
Le Portugal n'a ni système de facturation électronique avec clearance (CTC) ni obligation de facturation électronique B2B. Trois obligations distinctes s'appliquent, et la plupart des confusions sur la facturation électronique portugaise viennent de leur amalgame :
- La facturation électronique structurée envers les entités publiques (B2G), en vertu du droit des marchés publics : factures électroniques EN 16931 selon le CIUS-PT portugais, obligatoires dès aujourd'hui pour les grandes entreprises et pour les PME à partir du 1er janvier 2027.
- Ce qui constitue une « facture électronique » en droit de la TVA : une facture envoyée par voie électronique avec une signature électronique qualifiée, un cachet électronique qualifié ou l'EDI, les simples factures PDF étant réputées factures électroniques jusqu'au 31 décembre 2026.
- La communication des données de facture à l'administration fiscale (AT) au plus tard le 5 du mois suivant. Il s'agit d'une déclaration, et non de facturation électronique, et elle s'applique à tout émetteur.
Statut de l'obligation et calendrier
L'obligation B2G dépend de la taille du fournisseur, et non de la valeur du marché. Les entités adjudicatrices ont d'abord dû être en mesure de recevoir des factures électroniques ; les fournisseurs ont ensuite dû en émettre, en commençant par les grandes entreprises.
| Qui | Ce qui devient obligatoire | Date | Statut | Instrument juridique |
|---|---|---|---|---|
| L'État (administration directe) et les instituts publics | Recevoir et traiter les factures électroniques | 18 avril 2019 | Passé | Decreto-Lei n.º 123/2018, modifiant le Decreto-Lei n.º 111-B/2017 |
| Toutes les autres entités adjudicatrices (y compris les Régions autonomes, les municipalités, les autorités administratives indépendantes, la Banco de Portugal, les fondations et associations publiques) | Recevoir et traiter les factures électroniques | 18 avril 2020 | Passé | Decreto-Lei n.º 123/2018 |
| Grandes entreprises fournisseurs dans le cadre de marchés publics | Émettre des factures électroniques EN 16931 (CIUS-PT) | 1er janvier 2021 | Passé | Decreto-Lei n.º 111-B/2017 art. 9.º, tel que modifié |
| Micro, petites et moyennes entreprises, et entités publiques agissant en tant que fournisseurs | Émettre des factures électroniques EN 16931 (CIUS-PT) ; exemptées jusqu'au 31 décembre 2026 | 1er janvier 2027 | À venir | Lei n.º 73-A/2025 art. 260.º n.º 2, prorogeant le Decreto-Lei n.º 111-B/2017 art. 9.º n.º 4 |
Sources : Decreto-Lei n.º 123/2018 [1] ; Lei n.º 73-A/2025 [2] ; eSPap, FAQ Fatura Eletrónica (grandes entreprises « desde 01 janeiro de 2021 » ; PME et microentreprises « a partir de 01 de janeiro de 2027 »).
Reports. Le Decreto-Lei n.º 123/2018 accordait initialement aux PME et aux entités publiques agissant en tant que fournisseurs un délai jusqu'au 31 décembre 2020. Cette exemption a été prolongée à plusieurs reprises depuis 2020. La prolongation actuelle figure dans le budget de l'État 2026 : « O regime previsto no n.º 4 do artigo 9.º do Decreto-Lei n.º 111-B/2017, de 31 de agosto, é prorrogado até 31 de dezembro de 2026. » (Lei n.º 73-A/2025, art. 260.º n.º 2) [2] La date de fin ayant jusqu'à présent été fixée année par année dans la loi budgétaire, vérifiez la loi du budget de l'État 2027 avant de planifier sur la base du 1er janvier 2027.
Factures PDF en droit de la TVA. Indépendamment des marchés publics, le budget de l'État 2026 dispose : « Até 31 de dezembro de 2026 são aceites faturas em ficheiro PDF, sendo consideradas como faturas eletrónicas para todos os efeitos previstos na legislação fiscal. » Jusqu'au 31 décembre 2026, les factures PDF sont acceptées et traitées comme des factures électroniques à toutes les fins de la législation fiscale (Lei n.º 73-A/2025, art. 95.º n.º 3). [2] Ce statut réputé a été renouvelé année par année dans les lois budgétaires successives. En l'état actuel du droit, à partir du 1er janvier 2027, un PDF envoyé par e-mail sans signature électronique qualifiée, sans cachet électronique qualifié ni EDI ne bénéficie plus de ce statut.
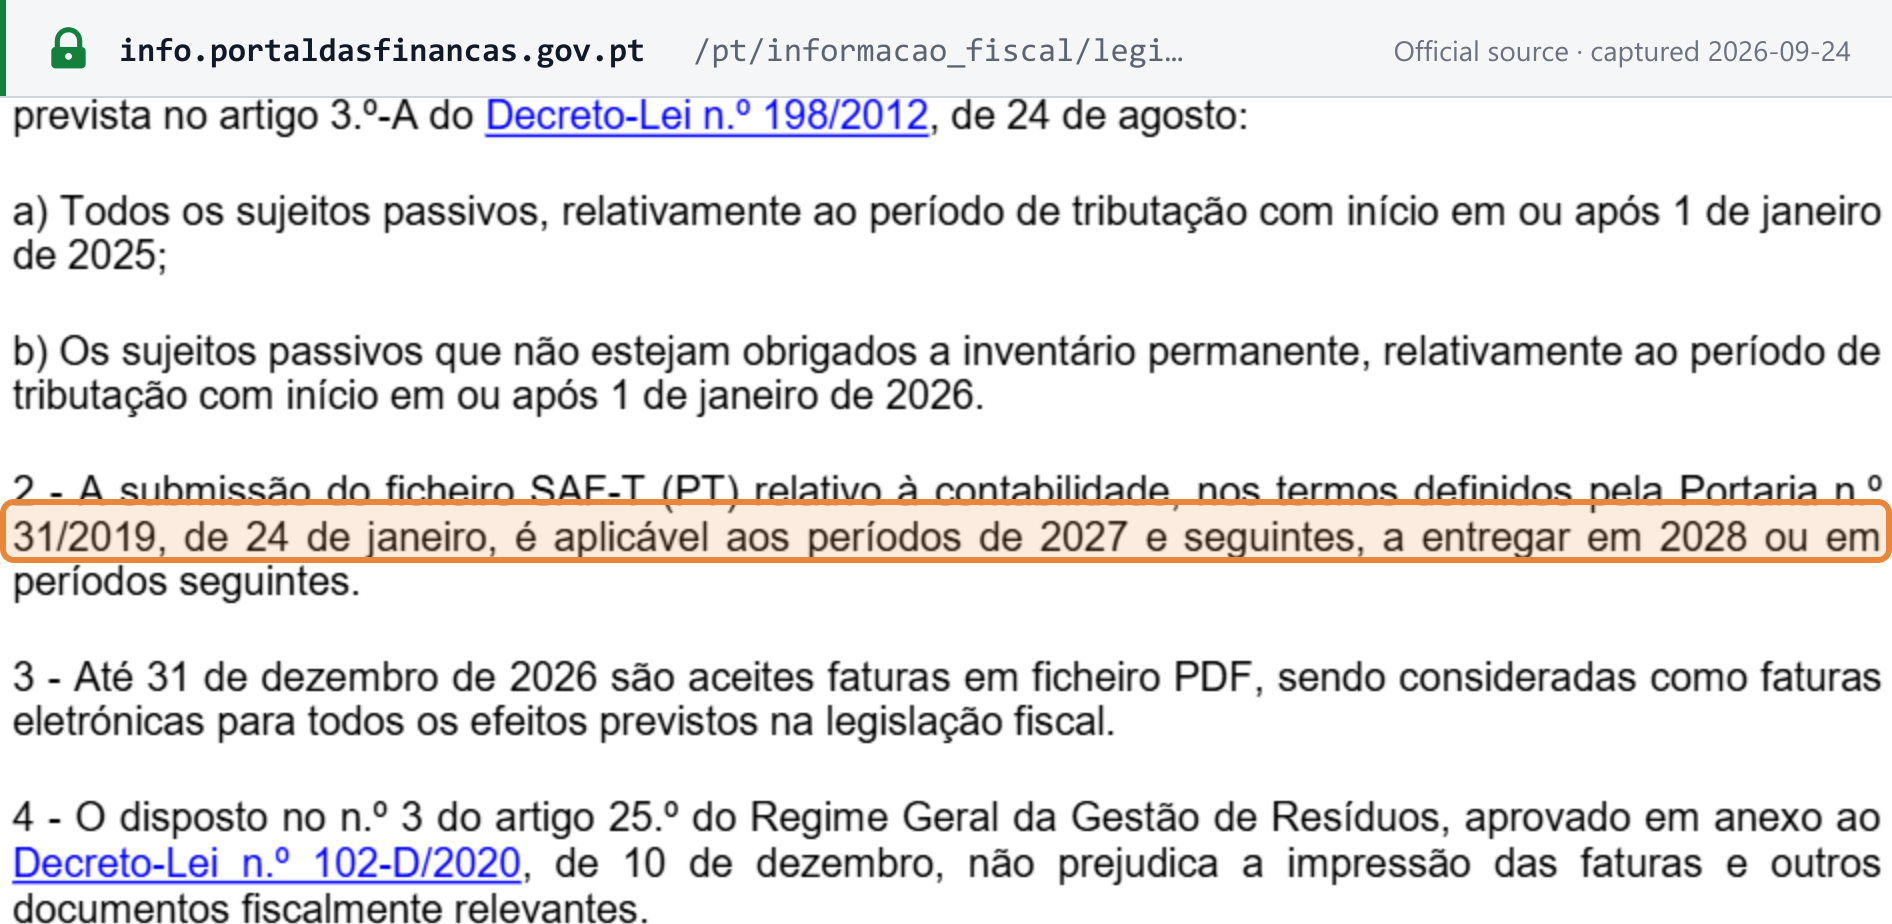 Capture de la source effectuée le 24/09/2026 — original
Base juridique
Marchés publics (B2G)
- Decreto-Lei n.º 111-B/2017 (31 août 2017) a transposé la directive 2014/55/UE en insérant l'article 299.º-B dans le Código dos Contratos Públicos : les factures des marchés publics doivent être électroniques et conformes à l'EN 16931. Son article 9.º fixe les dates d'application progressive.
- Decreto-Lei n.º 123/2018 (28 décembre 2018) a fixé les dates de réception ci-dessus et confié à l'eSPap la coordination du déploiement. [1]
- Lei n.º 73-A/2025 (budget de l'État 2026), article 260.º n.º 2 : PME, microentreprises et entités publiques fournisseurs exemptées jusqu'au 31 décembre 2026. [2]
Droit fiscal (toutes les factures)
- Decreto-Lei n.º 28/2019 : article 4.º n.º 1 (qui doit utiliser un logiciel certifié par l'AT), article 7.º (ATCUD) et article 12.º (factures émises par voie électronique). [3]
- Portaria n.º 195/2020 (13 août 2020) : communication des séries de factures à l'AT et règles techniques de l'ATCUD et du QR code.
- Lei n.º 73-A/2025, article 95.º n.º 3 : factures PDF réputées factures électroniques jusqu'au 31 décembre 2026. [2]
- Decreto-Lei n.º 198/2012, article 3.º n.º 2, tel que modifié par la Lei n.º 12/2022 : communication des données de facture au plus tard le 5 du mois suivant. [4]
Obligation de facturation électronique dans le secteur public
L'obligation portugaise de facturation électronique dans les marchés publics découle de la directive 2014/55/UE relative à la facturation électronique dans le cadre des marchés publics, transposée par le Decreto-Lei n.º 111-B/2017. Les fournisseurs tenus d'émettre des factures électroniques dépendent de leur taille : les grandes entreprises depuis le 1er janvier 2021, et les micro, petites et moyennes entreprises ainsi que les entités publiques agissant en tant que fournisseurs à partir du 1er janvier 2027.
L'eSPap (Entidade de Serviços Partilhados da Administração Pública) coordonne le déploiement. Son service FE-AP (Fatura Eletrónica na Administração Pública) est le service de facturation électronique de l'administration publique. [7]
Les fournisseurs soumis à l'obligation doivent émettre des factures électroniques structurées en XML conformes à la norme européenne (EN 16931), selon le CIUS-PT portugais. Les entités adjudicatrices sont tenues de les recevoir depuis le 18 avril 2019 (l'État et les instituts publics) et le 18 avril 2020 (toutes les autres entités adjudicatrices).
L'objectif est d'automatiser et de rationaliser l'ensemble du processus de la facture au paiement dans les marchés publics. Les factures électroniques reçues via FE-AP peuvent s'interfacer avec les systèmes de gestion financière de l'administration. Cela devrait réduire les coûts de traitement, améliorer la transparence et accélérer les cycles de paiement.
Facturation électronique dans le secteur privé
Pour les transactions entre entreprises privées (B2B) et des entreprises vers les consommateurs (B2C), la facturation électronique structurée est volontaire au Portugal. Aucune loi portugaise identifiée au 8 octobre 2026 ne l'impose ni ne fixe de date, et aucun projet de loi en ce sens n'a été identifié. Les entreprises échangent leurs factures dans le format dont elles conviennent, sous réserve des règles fiscales relatives au logiciel certifié, à l'ATCUD, au QR code, à la communication des données et à la règle PDF ci-dessus.
La seule exigence B2B structurée datée en vue est européenne. En vertu du paquet ViDA (directive (UE) 2025/516), les livraisons B2B intracommunautaires nécessiteront des factures électroniques EN 16931 à partir du 1er juillet 2030, et depuis le 14 avril 2025 les États membres peuvent imposer la facturation électronique domestique sans dérogation. [5] Consultez le guide ViDA.
Communication des données de facture à l'AT
Indépendamment de la manière dont vous émettez une facture, ses données doivent parvenir à l'administration fiscale. Les émetteurs de factures visés par le Decreto-Lei n.º 198/2012 doivent communiquer les éléments des factures qu'ils émettent à l'Autoridade Tributária e Aduaneira au plus tard le 5 du mois suivant l'émission.
Ce délai s'applique depuis le 1er janvier 2023 (en 2023, l'AT acceptait la communication jusqu'au 8 sans pénalité). Les guides qui citent encore le 20 ou le 12 décrivent une règle qui a été remplacée. Le texte applicable est le Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, tel que modifié par la Lei n.º 12/2022, et l'AT le rappelle dans sa FAQ 4936. [6] Les données peuvent être transmises sous forme de fichier SAF-T (PT), via un webservice ou par saisie sur le Portal das Finanças.
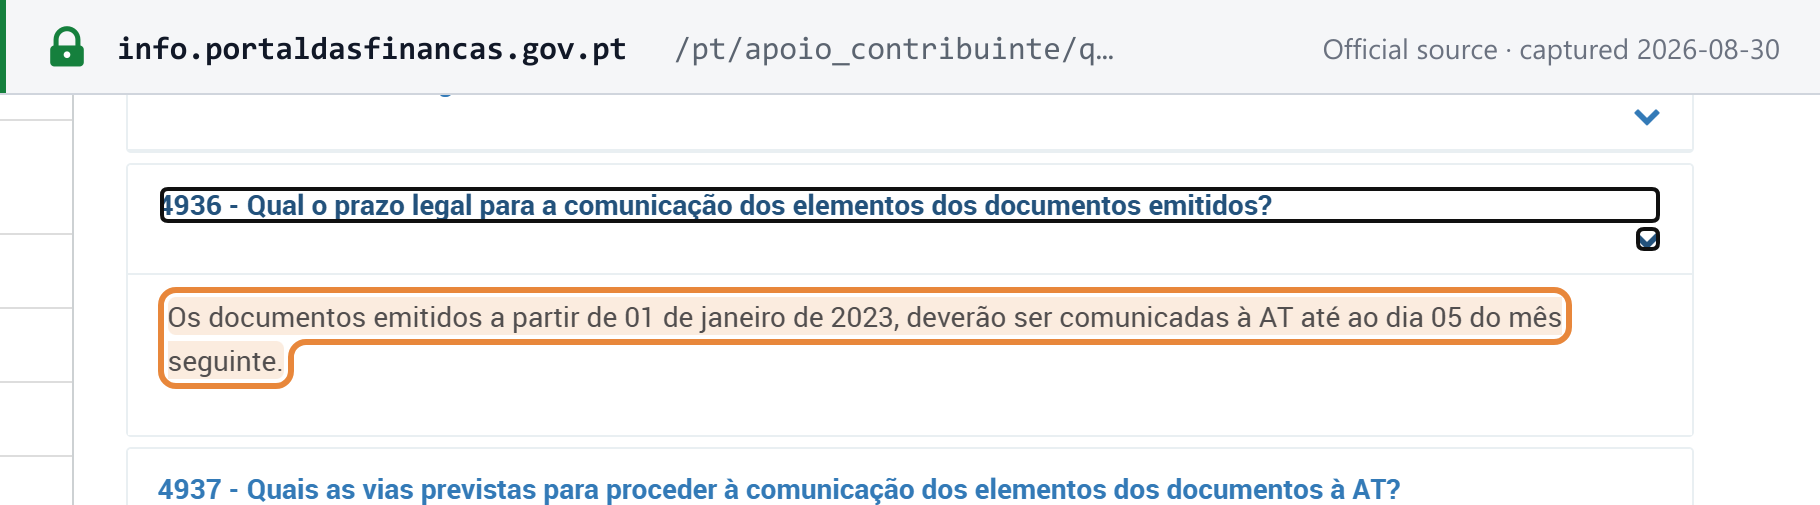 Capture de la source effectuée le 30/08/2026 — original
Cette communication mensuelle des données de facture est une obligation différente du fichier SAF-T (PT) comptable, déposé annuellement avec l'IES et qui, en l'état actuel du droit (budget 2026), s'applique aux exercices à partir de 2027, déposés en 2028. Les deux sont régulièrement confondus ; seule la communication mensuelle constitue une échéance récurrente liée à la facturation. Les autres échéances récurrentes de fiscalité indirecte du Portugal figurent dans le calendrier de conformité du Portugal.
Formats et plateformes de facturation électronique
Marchés publics. Les factures électroniques B2G doivent suivre l'EN 16931 via le CIUS-PT portugais, dans l'une ou l'autre syntaxe : UBL 2.1 ou UN/CEFACT CII. L'eSPap publie la spécification CIUS-PT et coordonne le déploiement ; FE-AP est le service de facturation électronique de l'administration publique. Les sources officielles examinées ne font pas de Peppol le réseau obligatoire. Un PDF n'est pas une facture électronique EN 16931 : un fournisseur déjà tenu de facturer électroniquement une entité publique doit donc envoyer du XML CIUS-PT.
Droit fiscal (toute facture). Le Portugal ne soumet pas les factures à une clearance avant émission : il s'agit d'un modèle de post-audit avec communication périodique des données de facture (voir modèles CTC de facturation électronique). En vertu de l'article 12.º du Decreto-Lei n.º 28/2019, les factures peuvent être émises par voie électronique, sous réserve de l'acceptation du client, à condition que l'authenticité de leur origine et l'intégrité de leur contenu soient garanties. Ces exigences sont présumées remplies lorsque l'émetteur utilise une signature électronique qualifiée, un cachet électronique qualifié ou l'EDI. [3] Un simple PDF n'utilise aucun des trois ; il ne compte comme facture électronique qu'en vertu de la règle transitoire qui court jusqu'au 31 décembre 2026.
Mécanismes d'intégrité.
- ATCUD (obligatoire depuis le 1er janvier 2023). Chaque série de factures doit être communiquée à l'AT
avant utilisation ; l'AT attribue un code de validation, et l'ATCUD de chaque document combine ce code
avec le numéro séquentiel du document (
ATCUD:<code de validation>-<numéro de séquence>), en vertu de la Portaria n.º 195/2020. - QR code (obligatoire depuis le 1er janvier 2022) sur les documents issus d'un logiciel de facturation certifié par l'AT.
- Tous deux sont régis par la Portaria n.º 195/2020.
- Un logiciel de facturation certifié par l'AT est requis pour les assujettis à la TVA dont le chiffre d'affaires a dépassé 50 000 EUR l'année précédente, pour ceux qui utilisent des programmes informatiques pour facturer, et pour ceux qui tiennent ou optent pour une comptabilité organisée (Decreto-Lei n.º 28/2019, article 4.º n.º 1). [3]
Émission et réception des factures électroniques
Les fournisseurs envoient des factures structurées en XML CIUS-PT aux entités publiques qui utilisent le service FE-AP de l'eSPap, par web service ou AS2. L'eSPap valide chaque document au regard des règles CIUS-PT avant de le transmettre à l'acheteur. Par web services, le document doit porter une signature électronique qualifiée ou un cachet électronique qualifié ; par AS2, la signature du document est facultative car le canal lui-même est signé. [7]
Les fournisseurs peuvent vérifier le statut de traitement d'un document envoyé à l'aide du RequestId renvoyé lors de la soumission. [8]
Pour les factures B2B et B2C, émetteurs et destinataires échangent leurs factures selon des formats et des méthodes convenus d'un commun accord, tels que l'EDI, l'e-mail, le téléversement web, etc. Les entreprises devraient toutefois passer progressivement à la facturation électronique structurée, en particulier si elle devient obligatoire.
Traitement et intégration des factures électroniques
FE-AP automatise une grande partie du processus de réception, d'enregistrement et d'acheminement des factures pour les entités publiques. Les données de facture peuvent alimenter le système financier de l'entité, évitant une ressaisie manuelle.
Une intégration appropriée doit toutefois encore être mise en œuvre par chaque entité publique pour mettre à jour les dettes fournisseurs en comptabilité, imputer aux centres de coûts appropriés, rapprocher les factures et effectuer le rapprochement à trois voies avec les bons de commande.
Les entreprises privées font face à des défis d'intégration similaires pour intégrer de manière fluide les factures électroniques entrantes dans leurs systèmes financiers et leurs ERP. L'adoption de workflows automatisés pour le traitement et l'approbation des factures électroniques peut optimiser considérablement le cycle de la commande au paiement.
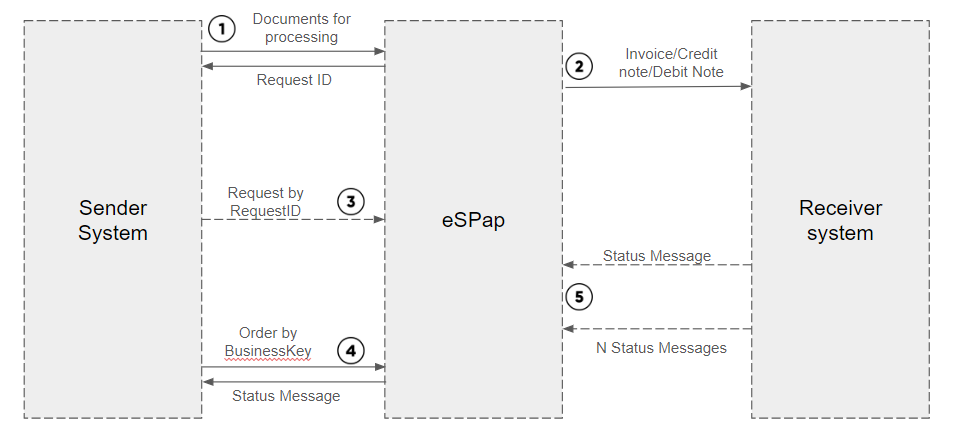
Flux d'échange de documents asynchrone
 |
| Flux d'échange de documents asynchrone |
- Le système émetteur (ERP) envoie un document légal (facture, avoir ou note de débit) et reçoit immédiatement (de manière synchrone) un RequestId.
- Si le document est traité avec succès (contrôle qualité sans erreur signalée), l'eSPap envoie le document au système destinataire par le canal de communication établi.
- À tout moment, le système émetteur peut interroger les systèmes de l'eSPap à l'aide du RequestId, transmis dans la réponse à la soumission du document (1), pour obtenir le résultat du traitement du document.
- Dès que le système émetteur obtient le résultat du traitement, il peut à tout moment consulter le statut du document, à l'aide du RequestId ou de la Business Key.
- Le système destinataire envoie N messages de statut en fonction du traitement et de la validation du document dans ses systèmes.
Source : eSPap, spécification de l'échange de documents asynchrone. [8]
Avantages et défis de la facturation électronique
Le passage à la facturation électronique apporte des avantages importants, mais aussi certains défis de conduite du changement :
Principaux avantages :
- Réduction des coûts grâce à la suppression du papier et du traitement manuel
- Règlement plus rapide des factures et amélioration de la trésorerie
- Exactitude accrue des données pour la comptabilité et les déclarations fiscales
- Meilleure visibilité sur le statut de traitement des factures
- Meilleur archivage et meilleure analyse des données de facture
- Intégration fluide avec les systèmes déclaratifs nationaux
Principaux défis :
- Conduite du changement et formation des utilisateurs aux nouveaux processus
- Mise à niveau des systèmes financiers existants et travaux d'intégration nécessaires
- Dépendance à la fiabilité de la plateforme centrale de facturation électronique
- Adaptation des workflows pour gérer les exceptions comme les rejets
- Adhésion et transition des fournisseurs qui émettent encore des factures papier
- Risques de cybersécurité liés à l'élargissement des surfaces d'attaque numériques
Dans l'ensemble, les gains pour l'administration, les entités privées et l'économie nationale d'un passage à grande échelle à la facturation électronique automatisée justifient les perturbations et les coûts temporaires qu'il implique.
Recommandations pour une transition en douceur
Les organisations des secteurs privé et public au Portugal devraient suivre les étapes suivantes pour réussir leur passage à la facturation électronique :
- Réaliser un examen complet des workflows de facturation existants et des besoins en données – identifier les changements nécessaires pour extraire et fournir toutes les informations requises pour la facturation électronique structurée.
- Évaluer les systèmes logiciels et déterminer les mises à niveau, intégrations et nouvelles solutions nécessaires – y compris les logiciels comptables, ERP, systèmes d'achat, etc.
- Consulter les principaux fournisseurs existants et les clients clés sur leur niveau de préparation et leurs capacités en matière de facturation électronique.
- Fournir tôt les spécifications techniques et les environnements de test pour associer les fournisseurs à la transition.
- Vérifier que tous les formats de facture électronique et toutes les méthodes de transmission sont conformes aux exigences légales.
- Former les équipes comptabilité fournisseurs et achats aux nouvelles procédures de facturation électronique et à la gestion des exceptions.
- Mettre en œuvre des contrôles de cybersécurité robustes pour empêcher tout accès non autorisé aux données de facture lors de leur transmission ou de leur stockage.
- Commencer la transition par l'intégration des grands fournisseurs, puis des plus petits – mener des tests pilotes avant le déploiement complet.
- Prévoir des plans de secours et des procédures de continuité d'activité en cas d'indisponibilité des plateformes de facturation électronique.
Foire aux questions
Details
Nous sommes une PME fournisseur d'une entité publique portugaise. Devons-nous déjà envoyer des factures électroniques structurées ?
Pas encore, en l'état actuel du droit. Les micro, petites et moyennes entreprises, ainsi que les entités publiques agissant en tant que fournisseurs, peuvent continuer à facturer les entités adjudicatrices publiques sans factures électroniques structurées jusqu'au 31 décembre 2026 : la Lei n.º 73-A/2025 (budget de l'État 2026), article 260.º n.º 2, proroge jusqu'à cette date le régime transitoire de l'article 9.º n.º 4 du Decreto-Lei n.º 111-B/2017. L'eSPap indique qu'elles doivent émettre des factures électroniques à partir du 1er janvier 2027. Les grandes entreprises y sont tenues depuis le 1er janvier 2021. L'obligation dépend de la taille du fournisseur, et non de la valeur du marché.Details
Une facture PDF envoyée par e-mail est-elle une facture électronique valable au Portugal ?
Pour les besoins de la TVA, oui, jusqu'au 31 décembre 2026. La Lei n.º 73-A/2025, article 95.º n.º 3, accepte les factures en fichier PDF et les considère comme des factures électroniques à toutes les fins de la législation fiscale jusqu'à cette date. En dehors de cette règle transitoire, le Decreto-Lei n.º 28/2019, article 12.º, présume l'authenticité et l'intégrité d'une facture électronique lorsque l'émetteur utilise une signature électronique qualifiée, un cachet électronique qualifié ou l'EDI, et un simple PDF n'utilise aucun des trois. Les marchés publics relèvent d'une règle distincte : un PDF n'est pas une facture électronique EN 16931, de sorte qu'un fournisseur déjà tenu de facturer électroniquement une entité publique doit envoyer du XML CIUS-PT.Details
La facturation électronique B2B est-elle obligatoire au Portugal ?
Non. Au 8 octobre 2026, aucune loi portugaise n'impose la facturation électronique structurée entre entreprises ou envers les consommateurs, et les parties échangent leurs factures dans un format convenu entre elles. Ces factures restent soumises aux règles fiscales : logiciel certifié par l'AT lorsque requis, ATCUD et QR code sur le document, et communication des données de facture à l'AT au plus tard le 5 du mois suivant. La seule exigence B2B structurée datée en vue est européenne : en vertu de la directive (UE) 2025/516 (ViDA), les livraisons B2B intracommunautaires nécessiteront des factures électroniques EN 16931 à partir du 1er juillet 2030.Details
L'envoi de notre fichier SAF-T (PT) à l'AT vaut-il facturation électronique ?
Non. La communication des données de facture à l'AT est une obligation déclarative, et non un moyen de remettre la facture au client. Les émetteurs de factures visés par le Decreto-Lei n.º 198/2012 doivent communiquer les éléments des factures qu'ils émettent au plus tard le 5 du mois suivant l'émission, un délai en vigueur depuis le 1er janvier 2023 (Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, tel que modifié par la Lei n.º 12/2022 ; FAQ 4936 de l'AT). Les données peuvent être transmises par fichier SAF-T (PT), par webservice ou par saisie sur le Portal das Finanças. Le SAF-T (PT) comptable annuel est encore une autre obligation qui, en l'état actuel du droit, s'applique à partir des exercices 2027, déposés en 2028.Details
Qu'exigent l'ATCUD et le QR code, et depuis quand ?
Tous deux sont obligatoires et tous deux sont régis par la Portaria n.º 195/2020. Le QR code est exigé depuis le 1er janvier 2022 et l'ATCUD depuis le 1er janvier 2023. Avant d'utiliser une série de factures, l'émetteur doit la communiquer à l'AT, qui attribue un code de validation à cette série (Portaria n.º 195/2020). L'ATCUD imprimé sur chaque document combine ce code de validation avec le numéro séquentiel du document dans la série, sous la forme ATCUD:code de validation-numéro de séquence.Details
Qui doit utiliser un logiciel de facturation certifié par l'AT ?
Les assujettis à la TVA dont le chiffre d'affaires a dépassé 50 000 EUR l'année précédente, qui utilisent des programmes informatiques pour facturer, ou qui tiennent ou optent pour une comptabilité organisée doivent facturer au moyen d'un logiciel certifié par l'AT (Decreto-Lei n.º 28/2019, article 4.º n.º 1).Ressources associées
- Guide pays de la TVA au Portugal
- Statut de la facturation électronique et réseaux dans le monde
- La déclaration SAF-T expliquée
- ViDA — la TVA à l'ère numérique
- Facturation électronique en Espagne — FACe