Facturación electrónica en Portugal - eSPap
| País | Portugal |
| Estado - B2G | Obligatoria en la contratación pública. Emisión: grandes empresas desde el 1 de enero de 2021; pymes, microempresas y entidades públicas que actúan como proveedoras exentas hasta el 31 de diciembre de 2026, obligadas desde el 1 de enero de 2027. Recepción: poderes adjudicadores desde el 18 de abril de 2019 / 18 de abril de 2020 |
| Estado - B2B | Voluntaria (sin obligación; B2B intracomunitaria según ViDA desde el 1 de julio de 2030) |
| Estado - B2C | Sin obligación |
| Formatos | EN 16931 mediante CIUS-PT, en UBL 2.1 o UN/CEFACT CII (B2G) |
| Autoridad | Entidade de Serviços Partilhados da Administração Pública (eSPap) para B2G; Autoridade Tributária e Aduaneira (AT) para las normas fiscales de facturación |
| Nombre de la red | FE-AP (Fatura Eletrónica na Administração Pública), coordinada por eSPap; Peppol no es obligatorio |
| Legislación | B2G: Decreto-Lei n.º 111-B/2017 (Código dos Contratos Públicos art. 299.º-B; fechas en su art. 9.º), Decreto-Lei n.º 123/2018, Lei n.º 73-A/2025 art. 260.º n.º 2. Normativa fiscal: Decreto-Lei n.º 28/2019 arts. 4.º, 7.º, 12.º y 35.º, Portaria n.º 195/2020, Lei n.º 73-A/2025 art. 95.º n.º 3 |
Portugal no tiene un sistema de facturación electrónica con compensación previa (CTC) ni una obligación de facturación electrónica B2B. Se aplican tres obligaciones distintas, y la mayor parte de la confusión sobre la facturación electrónica portuguesa proviene de mezclarlas:
- Facturación electrónica estructurada a entidades públicas (B2G), según la normativa de contratación pública: facturas electrónicas EN 16931 en la CIUS-PT portuguesa, obligatoria hoy para las grandes empresas y para las pymes a partir del 1 de enero de 2027.
- Qué cuenta como «factura electrónica» según la normativa del IVA: una factura enviada electrónicamente con firma electrónica cualificada, sello electrónico cualificado o EDI, considerándose las facturas en PDF simple facturas electrónicas hasta el 31 de diciembre de 2026.
- Comunicación de los datos de las facturas a la administración tributaria (AT) a más tardar el día 5 del mes siguiente. Se trata de una obligación de información, no de facturación electrónica, y se aplica a todos los emisores.
Estado de la obligación y calendario
La obligación B2G depende del tamaño del proveedor, no del valor del contrato. Primero, los poderes adjudicadores tuvieron que poder recibir facturas electrónicas; después, los proveedores tuvieron que emitirlas, empezando por las grandes empresas.
| Quién | Qué pasa a ser obligatorio | Fecha | Estado | Instrumento jurídico |
|---|---|---|---|---|
| El Estado (administración directa) y los institutos públicos | Recibir y tramitar facturas electrónicas | 18 de abril de 2019 | En vigor | Decreto-Lei n.º 123/2018, que modifica el Decreto-Lei n.º 111-B/2017 |
| Todas las demás entidades contratantes (incluidas las Regiones Autónomas, los municipios, las entidades administrativas independientes, el Banco de Portugal, las fundaciones y asociaciones públicas) | Recibir y tramitar facturas electrónicas | 18 de abril de 2020 | En vigor | Decreto-Lei n.º 123/2018 |
| Grandes empresas proveedoras en contratos públicos | Emitir facturas electrónicas EN 16931 (CIUS-PT) | 1 de enero de 2021 | En vigor | Decreto-Lei n.º 111-B/2017 art. 9.º, en su versión modificada |
| Micro, pequeñas y medianas empresas, y entidades públicas que actúan como proveedoras | Emitir facturas electrónicas EN 16931 (CIUS-PT); exentas hasta el 31 de diciembre de 2026 | 1 de enero de 2027 | Próximamente | Lei n.º 73-A/2025 art. 260.º n.º 2, que prorroga el Decreto-Lei n.º 111-B/2017 art. 9.º n.º 4 |
Fuentes: Decreto-Lei n.º 123/2018 [1]; Lei n.º 73-A/2025 [2]; eSPap, FAQ Fatura Eletrónica (grandes empresas «desde 01 janeiro de 2021»; pymes y microempresas «a partir de 01 de janeiro de 2027»).
Aplazamientos. El Decreto-Lei n.º 123/2018 concedía inicialmente a las pymes y a las entidades públicas que actúan como proveedoras un plazo hasta el 31 de diciembre de 2020. Esa exención se ha prorrogado repetidamente desde 2020. La prórroga actual es la del Presupuesto del Estado de 2026: «O regime previsto no n.º 4 do artigo 9.º do Decreto-Lei n.º 111-B/2017, de 31 de agosto, é prorrogado até 31 de dezembro de 2026.» (Lei n.º 73-A/2025, art. 260.º n.º 2) [2] Como hasta ahora la fecha final se ha fijado año a año en la ley de presupuestos, consulte la ley del Presupuesto del Estado de 2027 antes de planificar con la vista puesta en el 1 de enero de 2027.
Facturas en PDF según la normativa del IVA. Con independencia de la contratación pública, el Presupuesto del Estado de 2026 dispone: «Até 31 de dezembro de 2026 são aceites faturas em ficheiro PDF, sendo consideradas como faturas eletrónicas para todos os efeitos previstos na legislação fiscal.» Hasta el 31 de diciembre de 2026, las facturas en PDF se aceptan y se consideran facturas electrónicas a todos los efectos de la legislación fiscal (Lei n.º 73-A/2025, art. 95.º n.º 3). [2] Esta consideración se ha renovado año a año en sucesivas leyes de Presupuestos del Estado. Según la legislación vigente, a partir del 1 de enero de 2027 un PDF enviado por correo electrónico sin firma electrónica cualificada, sello electrónico cualificado o EDI deja de tenerla.
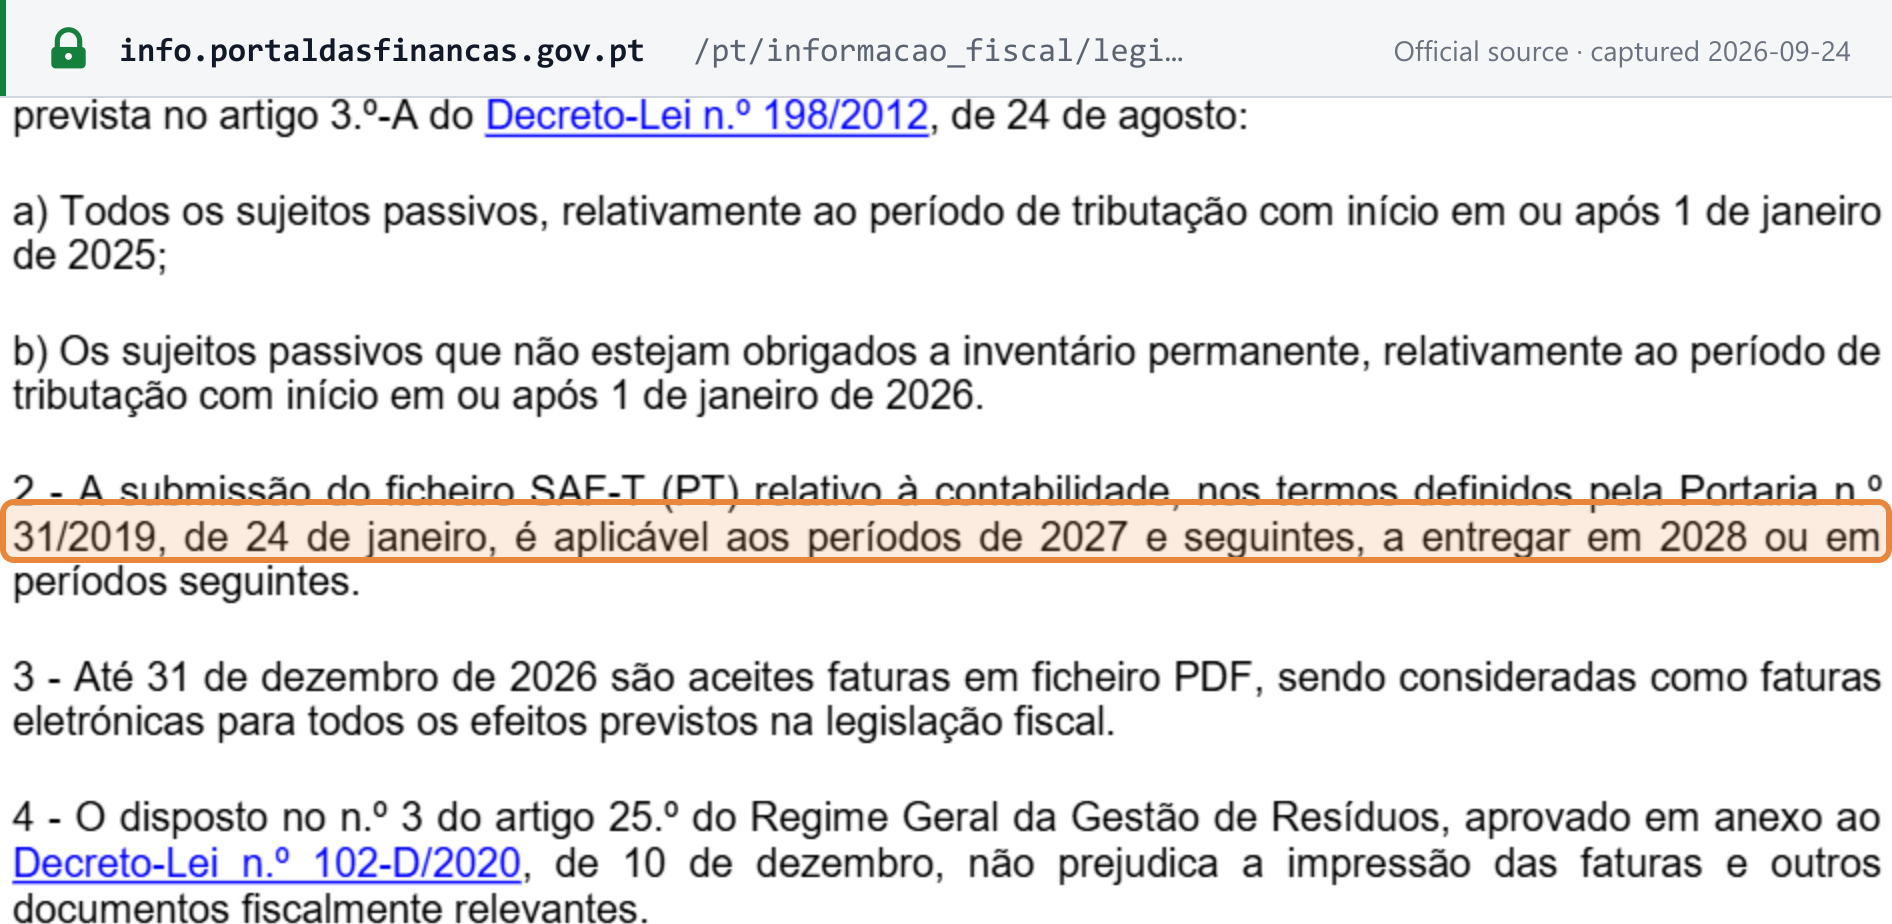 Captura de la fuente realizada el 24/09/2026 — original
Base jurídica
Contratación pública (B2G)
- Decreto-Lei n.º 111-B/2017 (31 de agosto de 2017) transpuso la Directiva 2014/55/UE insertando el artículo 299.º-B en el Código dos Contratos Públicos: las facturas de los contratos públicos deben ser electrónicas y cumplir la EN 16931. Su artículo 9.º contiene las fechas de implantación gradual.
- Decreto-Lei n.º 123/2018 (28 de diciembre de 2018) fijó las fechas de recepción indicadas arriba y encomendó a eSPap la coordinación del despliegue. [1]
- Lei n.º 73-A/2025 (Presupuesto del Estado 2026), artículo 260.º n.º 2: pymes, microempresas y entidades públicas proveedoras exentas hasta el 31 de diciembre de 2026. [2]
Normativa fiscal (todas las facturas)
- Decreto-Lei n.º 28/2019: artículo 4.º n.º 1 (quién debe utilizar software certificado por la AT), artículo 7.º (ATCUD) y artículo 12.º (facturas emitidas por medios electrónicos). [3]
- Portaria n.º 195/2020 (13 de agosto de 2020): comunicación de las series de facturas a la AT y normas técnicas del ATCUD y del código QR.
- Lei n.º 73-A/2025, artículo 95.º n.º 3: facturas en PDF consideradas facturas electrónicas hasta el 31 de diciembre de 2026. [2]
- Decreto-Lei n.º 198/2012, artículo 3.º n.º 2, modificado por la Lei n.º 12/2022: comunicación de los datos de las facturas a más tardar el día 5 del mes siguiente. [4]
Obligación de facturación electrónica en el sector público
La obligación portuguesa de facturación electrónica en la contratación pública procede de la Directiva 2014/55/UE relativa a la facturación electrónica en la contratación pública, transpuesta por el Decreto-Lei n.º 111-B/2017. Qué proveedores deben emitir facturas electrónicas depende de su tamaño: las grandes empresas desde el 1 de enero de 2021, y las micro, pequeñas y medianas empresas y las entidades públicas que actúan como proveedoras a partir del 1 de enero de 2027.
eSPap (Entidade de Serviços Partilhados da Administração Pública) coordina el despliegue. Su servicio FE-AP (Fatura Eletrónica na Administração Pública) es el servicio de facturación electrónica de la administración pública. [7]
Los proveedores obligados deben emitir facturas electrónicas estructuradas en XML conformes con la norma europea (EN 16931), en la CIUS-PT portuguesa. Los poderes adjudicadores deben recibirlas desde el 18 de abril de 2019 (el Estado y los institutos públicos) y desde el 18 de abril de 2020 (todas las demás entidades contratantes).
El objetivo es automatizar y agilizar todo el proceso de la factura al pago en la contratación pública. Las facturas electrónicas recibidas a través de FE-AP pueden conectarse con los sistemas de gestión financiera de la administración. Se espera que esto reduzca los costes de tramitación, mejore la transparencia y acelere los ciclos de pago.
Facturación electrónica en el sector privado
En las operaciones entre empresas privadas (B2B) y de empresas a consumidores (B2C), la facturación electrónica estructurada en Portugal es voluntaria. A 8 de octubre de 2026 no se ha encontrado ninguna ley portuguesa que la imponga o fije una fecha para ella, ni ningún proyecto de ley en ese sentido. Las empresas intercambian las facturas en el formato que acuerden, con sujeción a las normas fiscales sobre software certificado, ATCUD, código QR, comunicación de datos y la regla del PDF expuesta arriba.
El único requisito B2B estructurado con fecha a la vista es de ámbito europeo. Conforme al paquete ViDA (Directiva (UE) 2025/516), las entregas B2B intracomunitarias requerirán facturas electrónicas EN 16931 a partir del 1 de julio de 2030, y desde el 14 de abril de 2025 los Estados miembros pueden imponer la facturación electrónica nacional sin necesidad de una excepción. [5] Consulte la guía de ViDA.
Comunicación de los datos de las facturas a la AT
Con independencia de cómo se emita una factura, sus datos tienen que llegar a la administración tributaria. Los emisores de facturas sujetos al Decreto-Lei n.º 198/2012 deben comunicar los elementos de las facturas que emiten a la Autoridade Tributária e Aduaneira a más tardar el día 5 del mes siguiente a su emisión.
Ese plazo se aplica desde el 1 de enero de 2023 (durante 2023 la AT aceptó la comunicación hasta el día 8 sin sanción). Las orientaciones que todavía citan el día 20 o el día 12 describen una norma que ya ha sido sustituida. El texto aplicable es el Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, modificado por la Lei n.º 12/2022, y la AT lo recoge en la FAQ 4936. [6] Los datos pueden enviarse como archivo SAF-T (PT), a través de un webservice o introduciéndolos en el Portal das Finanças.
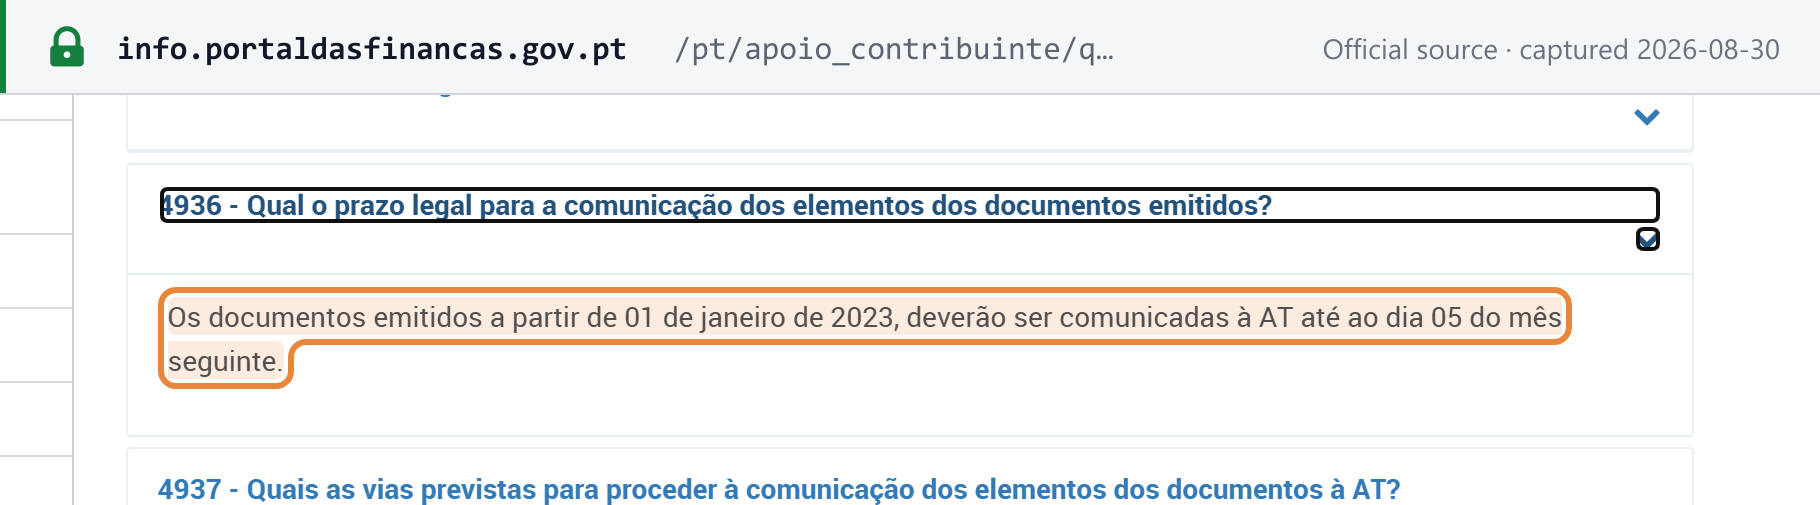 Captura de la fuente realizada el 30/08/2026 — original
Esta comunicación mensual de datos de facturas es una obligación distinta del archivo SAF-T (PT) contable, que se presenta anualmente con la IES y que, según la legislación vigente (el Presupuesto de 2026), se aplica a los periodos a partir de 2027, presentados en 2028. Ambos se confunden habitualmente; solo la mensual es un plazo recurrente de facturación electrónica. Las demás fechas recurrentes de impuestos indirectos de Portugal figuran en el calendario de cumplimiento de Portugal.
Formatos y plataformas de facturación electrónica
Contratación pública. Las facturas electrónicas B2G deben seguir la EN 16931 a través de la CIUS-PT portuguesa, en cualquiera de sus sintaxis: UBL 2.1 o UN/CEFACT CII. eSPap publica la especificación CIUS-PT y coordina el despliegue; FE-AP es el servicio de facturación electrónica de la administración pública. Las fuentes oficiales revisadas no convierten a Peppol en la red obligatoria. Un PDF no es una factura electrónica EN 16931, por lo que un proveedor ya obligado a facturar electrónicamente a una entidad pública debe enviar XML CIUS-PT.
Normativa fiscal (todas las facturas). Portugal no valida las facturas antes de su emisión: es un modelo de post-auditoría con comunicación periódica de los datos de las facturas (consulte modelos de facturación electrónica CTC). Conforme al artículo 12.º del Decreto-Lei n.º 28/2019, las facturas pueden emitirse por medios electrónicos, previa aceptación del cliente, siempre que se garanticen la autenticidad de su origen y la integridad de su contenido. Se presume que esos requisitos se cumplen cuando el emisor utiliza una firma electrónica cualificada, un sello electrónico cualificado o EDI. [3] Un PDF simple no utiliza ninguno de los tres; solo cuenta como factura electrónica en virtud de la norma transitoria vigente hasta el 31 de diciembre de 2026.
Mecanismos de integridad.
- ATCUD (obligatorio desde el 1 de enero de 2023). Cada serie de facturas debe comunicarse a la AT
antes de su uso; la AT asigna un código de validación, y el ATCUD de cada documento combina ese código
con el número secuencial del documento (
ATCUD:<código de validación>-<número de secuencia>), conforme a la Portaria n.º 195/2020. - Código QR (obligatorio desde el 1 de enero de 2022) en los documentos emitidos con software de facturación certificado por la AT.
- Ambos están regulados por la Portaria n.º 195/2020.
- El software de facturación certificado por la AT es obligatorio para los sujetos pasivos del IVA con un volumen de negocios superior a 50.000 EUR en el año anterior, para quienes utilizan programas informáticos para facturar y para quienes tienen u optan por contabilidad organizada (Decreto-Lei n.º 28/2019, artículo 4.º n.º 1). [3]
Emisión y recepción de facturas electrónicas
Los proveedores envían facturas XML CIUS-PT estructuradas a las entidades públicas que utilizan el servicio FE-AP de eSPap, mediante web service o AS2. eSPap valida cada documento según las reglas CIUS-PT antes de remitirlo al comprador. Por web services, el documento debe llevar firma electrónica cualificada o sello electrónico cualificado; por AS2, la firma del documento es opcional porque el propio canal está firmado. [7]
Los proveedores pueden consultar el estado de tramitación de un documento enviado utilizando el RequestId devuelto en el envío. [8]
En las facturas B2B y B2C, emisores y receptores intercambian las facturas en los formatos y por los medios que acuerden, como EDI, correo electrónico, cargas en portales web, etc. No obstante, es probable que las empresas pasen con el tiempo a la facturación electrónica estructurada, sobre todo si llega a ser obligatoria.
Tramitación e integración de las facturas electrónicas
FE-AP automatiza gran parte del proceso de recepción, registro y enrutamiento de facturas para las entidades públicas. Los datos de las facturas pueden incorporarse al sistema financiero de la entidad, evitando su reintroducción manual.
Sin embargo, cada entidad pública debe implantar una integración adecuada para actualizar las cuentas a pagar en la contabilidad, imputar a los centros de coste correspondientes, conciliar facturas y realizar la conciliación a tres bandas con los pedidos de compra.
Las empresas privadas afrontan retos de integración similares para incorporar sin fricciones las facturas electrónicas recibidas en sus sistemas financieros y ERP. La adopción de flujos de trabajo automatizados para la gestión y aprobación de las facturas electrónicas puede optimizar considerablemente el ciclo del pedido al pago.
Flujo asíncrono de intercambio de documentos
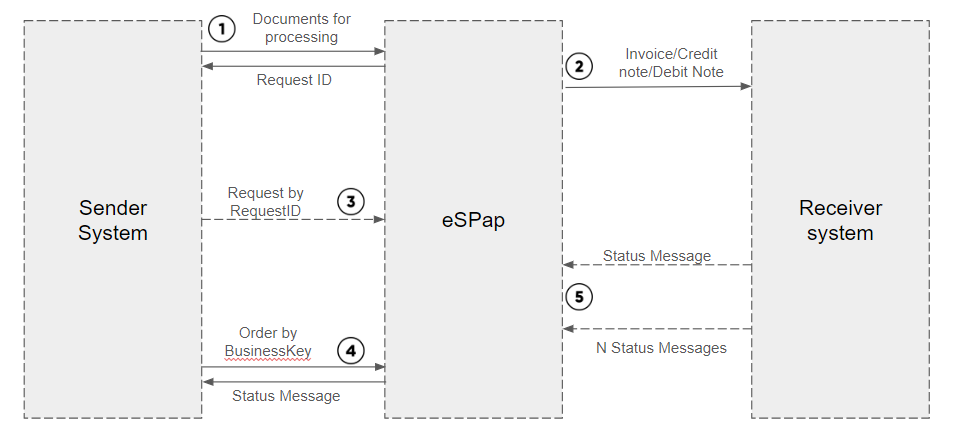 |
| Flujo asíncrono de intercambio de documentos |
- El sistema emisor (ERP) envía un documento legal (factura, nota de crédito o nota de débito) y recibe inmediatamente (de forma síncrona) un RequestId.
- Si el documento se procesa correctamente (control de calidad sin errores notificados), eSPap envía el documento al sistema receptor a través del canal de comunicación establecido.
- En cualquier momento, el sistema emisor puede consultar a los sistemas de eSPap utilizando el RequestId, enviado en la respuesta al envío del documento (1), para obtener el resultado del procesamiento del documento.
- En cuanto el sistema emisor obtiene el resultado del procesamiento, puede consultar el estado del documento en cualquier momento, utilizando el RequestId o la clave de negocio (Business Key).
- El sistema receptor envía N mensajes de estado según el procesamiento y la validación del documento en sus sistemas.
Fuente: eSPap, especificación del intercambio asíncrono de documentos. [8]
Ventajas y retos de la facturación electrónica
La transición a la facturación electrónica aporta ventajas significativas, pero también algunos retos de gestión del cambio:
Ventajas principales:
- Reducción de costes al eliminar el papel y la tramitación manual
- Liquidación más rápida de las facturas y mejora del flujo de caja
- Mayor exactitud de los datos para la contabilidad y la información fiscal
- Mayor visibilidad del estado de tramitación de las facturas
- Mejor archivo y análisis de los datos de facturación
- Integración fluida con los sistemas nacionales de información
Retos principales:
- Gestión del cambio y formación de los usuarios en los nuevos procesos
- Actualización de los sistemas financieros existentes y trabajos de integración necesarios
- Dependencia de la fiabilidad de la plataforma central de facturación electrónica
- Adaptación de los flujos de trabajo para gestionar excepciones como los rechazos
- Lograr la adhesión de los proveedores que todavía emiten facturas en papel y acompañar su transición
- Riesgos de ciberseguridad derivados del aumento de la superficie de ataque digital
En conjunto, los beneficios para la administración, las entidades privadas y la economía nacional de la transición a la facturación electrónica automatizada a gran escala justifican las perturbaciones y los costes temporales que conlleva.
Recomendaciones para una transición sin contratiempos
Las organizaciones de los sectores público y privado de Portugal deberían seguir estos pasos para lograr una transición satisfactoria a la facturación electrónica:
- Revisar en profundidad los flujos de facturación existentes y las necesidades de datos: identificar los cambios necesarios para extraer y aportar toda la información exigida por la facturación electrónica estructurada.
- Evaluar los sistemas informáticos y determinar las actualizaciones, integraciones y nuevas soluciones necesarias, incluidos el software contable, los ERP, los sistemas de compras, etc.
- Consultar con los principales proveedores actuales y clientes clave sobre su grado de preparación y sus capacidades de facturación electrónica.
- Facilitar desde el principio especificaciones técnicas y entornos de prueba para implicar a los proveedores en la transición.
- Comprobar que todos los formatos de factura electrónica y métodos de transmisión cumplen los requisitos legales.
- Formar a los equipos de cuentas a pagar y de compras en los nuevos procedimientos de facturación electrónica y en la gestión de excepciones.
- Implantar controles de ciberseguridad sólidos para impedir el acceso no autorizado a los datos de las facturas durante su transmisión o almacenamiento.
- Iniciar la transición incorporando primero a los proveedores más grandes y después a los más pequeños, realizando pruebas piloto antes del despliegue completo.
- Prever planes de contingencia y procedimientos de continuidad de negocio en caso de interrupciones en la disponibilidad de las plataformas de facturación electrónica.
Preguntas frecuentes
Details
Somos una pyme proveedora de una entidad pública portuguesa. ¿Tenemos ya que enviar facturas electrónicas estructuradas?
Todavía no, según la legislación vigente. Las micro, pequeñas y medianas empresas, así como las entidades públicas que actúan como proveedoras, pueden seguir facturando a las entidades públicas contratantes sin facturas electrónicas estructuradas hasta el 31 de diciembre de 2026: la Lei n.º 73-A/2025 (Presupuesto del Estado 2026), artículo 260.º n.º 2, prorroga hasta esa fecha el régimen transitorio del artículo 9.º n.º 4 del Decreto-Lei n.º 111-B/2017. eSPap indica que deberán emitir facturas electrónicas a partir del 1 de enero de 2027. Las grandes empresas están obligadas a emitirlas desde el 1 de enero de 2021. La obligación depende del tamaño del proveedor, no del valor del contrato.Details
¿Es válida en Portugal como factura electrónica una factura en PDF enviada por correo electrónico?
A efectos del IVA, sí, hasta el 31 de diciembre de 2026. La Lei n.º 73-A/2025, artículo 95.º n.º 3, acepta las facturas en archivo PDF y las considera facturas electrónicas a todos los efectos de la legislación fiscal hasta esa fecha. Fuera de esa norma transitoria, el Decreto-Lei n.º 28/2019, artículo 12.º, presume la autenticidad y la integridad de una factura electrónica cuando el emisor utiliza una firma electrónica cualificada, un sello electrónico cualificado o EDI, y un PDF simple no utiliza ninguno de los tres. La contratación pública es una norma distinta: un PDF no es una factura electrónica EN 16931, por lo que un proveedor ya obligado a facturar electrónicamente a una entidad pública debe enviar XML CIUS-PT.Details
¿Es obligatoria la facturación electrónica B2B en Portugal?
No. A 8 de octubre de 2026 ninguna ley portuguesa impone la facturación electrónica estructurada entre empresas ni a consumidores, y las partes intercambian las facturas en el formato que acuerden. Esas facturas siguen sujetas a las normas fiscales: software certificado por la AT cuando proceda, ATCUD y código QR en el documento, y comunicación de los datos de la factura a la AT a más tardar el día 5 del mes siguiente. El único requisito B2B estructurado con fecha a la vista es de ámbito europeo: conforme a la Directiva (UE) 2025/516 (ViDA), las entregas B2B intracomunitarias requerirán facturas electrónicas EN 16931 a partir del 1 de julio de 2030.Details
¿Enviar nuestro archivo SAF-T (PT) a la AT cuenta como facturación electrónica?
No. Comunicar los datos de las facturas a la AT es una obligación de información, no una forma de entregar la factura al cliente. Los emisores de facturas sujetos al Decreto-Lei n.º 198/2012 deben comunicar los elementos de las facturas que emiten a más tardar el día 5 del mes siguiente a su emisión, plazo vigente desde el 1 de enero de 2023 (Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, modificado por la Lei n.º 12/2022; FAQ 4936 de la AT). Los datos pueden enviarse mediante archivo SAF-T (PT), por webservice o introduciéndolos en el Portal das Finanças. El SAF-T (PT) contable anual es otra obligación distinta que, según la legislación vigente, se aplica a partir de los periodos de 2027, presentados en 2028.Details
¿Qué exigen el ATCUD y el código QR, y desde cuándo?
Ambos son obligatorios y ambos están regulados por la Portaria n.º 195/2020. El código QR es obligatorio desde el 1 de enero de 2022 y el ATCUD desde el 1 de enero de 2023. Antes de utilizar una serie de facturas, el emisor debe comunicarla a la AT, que asigna un código de validación para esa serie (Portaria n.º 195/2020). El ATCUD impreso en cada documento combina ese código de validación con el número secuencial del documento dentro de la serie, con la forma ATCUD:código de validación-número de secuencia.Details
¿Quién debe utilizar software de facturación certificado por la AT?
Los sujetos pasivos del IVA que tuvieron un volumen de negocios superior a 50.000 EUR en el año anterior, que utilizan programas informáticos para facturar, o que tienen o optan por contabilidad organizada deben facturar mediante software certificado por la AT (Decreto-Lei n.º 28/2019, artículo 4.º n.º 1).Recursos relacionados
- Guía del IVA de Portugal
- Estado de la facturación electrónica y redes en el mundo
- La declaración SAF-T explicada
- ViDA — El IVA en la era digital
- Facturación electrónica en España — FACe