E-Rechnung in Portugal — eSPap
| Land | Portugal |
| Status - B2G | Verpflichtend im öffentlichen Beschaffungswesen. Ausstellung: Großunternehmen seit dem 1. Januar 2021; KMU, Kleinstunternehmen und öffentliche Stellen als Lieferanten bis zum 31. Dezember 2026 befreit, ab dem 1. Januar 2027 verpflichtet. Empfang: öffentliche Auftraggeber seit dem 18. April 2019 / 18. April 2020 |
| Status - B2B | Freiwillig (keine Pflicht; innergemeinschaftliches B2B unter ViDA ab dem 1. Juli 2030) |
| Status - B2C | Keine Pflicht |
| Formate | EN 16931 über CIUS-PT, in UBL 2.1 oder UN/CEFACT CII (B2G) |
| Behörde | Entidade de Serviços Partilhados da Administração Pública (eSPap) für B2G; Autoridade Tributária e Aduaneira (AT) für die steuerrechtlichen Rechnungsregeln |
| Netzwerkname | FE-AP (Fatura Eletrónica na Administração Pública), koordiniert von eSPap; keine Peppol-Pflicht |
| Gesetzgebung | B2G: Decreto-Lei n.º 111-B/2017 (Código dos Contratos Públicos Art. 299.º-B; Fristen in dessen Art. 9.º), Decreto-Lei n.º 123/2018, Lei n.º 73-A/2025 Art. 260.º n.º 2. Steuerrecht: Decreto-Lei n.º 28/2019 Art. 4.º, 7.º, 12.º und 35.º, Portaria n.º 195/2020, Lei n.º 73-A/2025 Art. 95.º n.º 3 |
Portugal hat kein Clearance-System (CTC) für E-Rechnungen und keine B2B-Pflicht zur E-Rechnung. Es gelten drei getrennte Pflichten, und die meiste Verwirrung über die portugiesische E-Rechnung entsteht, wenn man sie vermischt:
- Strukturierte E-Rechnung an öffentliche Stellen (B2G) nach dem Vergaberecht: E-Rechnungen nach EN 16931 im portugiesischen CIUS-PT, heute verpflichtend für Großunternehmen und für KMU ab dem 1. Januar 2027.
- Was nach Umsatzsteuerrecht als „elektronische Rechnung“ gilt: eine elektronisch versandte Rechnung mit qualifizierter elektronischer Signatur, qualifiziertem elektronischem Siegel oder EDI, wobei einfache PDF-Rechnungen bis zum 31. Dezember 2026 als elektronische Rechnungen gelten.
- Meldung von Rechnungsdaten an die Steuerbehörde (AT) bis zum 5. des Folgemonats. Dies ist eine Meldung, keine E-Rechnung, und sie gilt für jeden Aussteller.
Status der Pflicht und Zeitplan
Die B2G-Pflicht hängt von der Größe des Lieferanten ab, nicht vom Auftragswert. Zunächst mussten öffentliche Auftraggeber E-Rechnungen empfangen können; danach mussten Lieferanten sie ausstellen, zuerst die Großunternehmen.
| Wer | Was wird verpflichtend | Datum | Status | Rechtsinstrument |
|---|---|---|---|---|
| Der Staat (unmittelbare Verwaltung) und öffentliche Institute | Empfang und Verarbeitung von E-Rechnungen | 18. April 2019 | Abgelaufen | Decreto-Lei n.º 123/2018, zur Änderung von Decreto-Lei n.º 111-B/2017 |
| Alle anderen öffentlichen Auftraggeber (einschließlich Autonomer Regionen, Gemeinden, unabhängiger Verwaltungsbehörden, Banco de Portugal, öffentlicher Stiftungen und Verbände) | Empfang und Verarbeitung von E-Rechnungen | 18. April 2020 | Abgelaufen | Decreto-Lei n.º 123/2018 |
| Großunternehmen als Lieferanten im Rahmen öffentlicher Aufträge | Ausstellung von E-Rechnungen nach EN 16931 (CIUS-PT) | 1. Januar 2021 | Abgelaufen | Decreto-Lei n.º 111-B/2017 Art. 9.º in geänderter Fassung |
| Kleinst-, kleine und mittlere Unternehmen sowie öffentliche Stellen als Lieferanten | Ausstellung von E-Rechnungen nach EN 16931 (CIUS-PT); befreit bis zum 31. Dezember 2026 | 1. Januar 2027 | Bevorstehend | Lei n.º 73-A/2025 Art. 260.º n.º 2, Verlängerung von Decreto-Lei n.º 111-B/2017 Art. 9.º n.º 4 |
Quellen: Decreto-Lei n.º 123/2018 [1]; Lei n.º 73-A/2025 [2]; eSPap, FAQ Fatura Eletrónica (Großunternehmen „desde 01 janeiro de 2021“; KMU und Kleinstunternehmen „a partir de 01 de janeiro de 2027“).
Verschiebungen. Decreto-Lei n.º 123/2018 gab KMU und öffentlichen Stellen als Lieferanten ursprünglich Zeit bis zum 31. Dezember 2020. Diese Befreiung wurde seit 2020 mehrfach verlängert. Die aktuelle Verlängerung ist der Staatshaushalt 2026: „O regime previsto no n.º 4 do artigo 9.º do Decreto-Lei n.º 111-B/2017, de 31 de agosto, é prorrogado até 31 de dezembro de 2026.“ (Lei n.º 73-A/2025, Art. 260.º n.º 2) [2] Da das Enddatum bisher jeweils für ein Jahr im Haushaltsgesetz festgelegt wurde, prüfen Sie das Haushaltsgesetz 2027, bevor Sie mit dem 1. Januar 2027 planen.
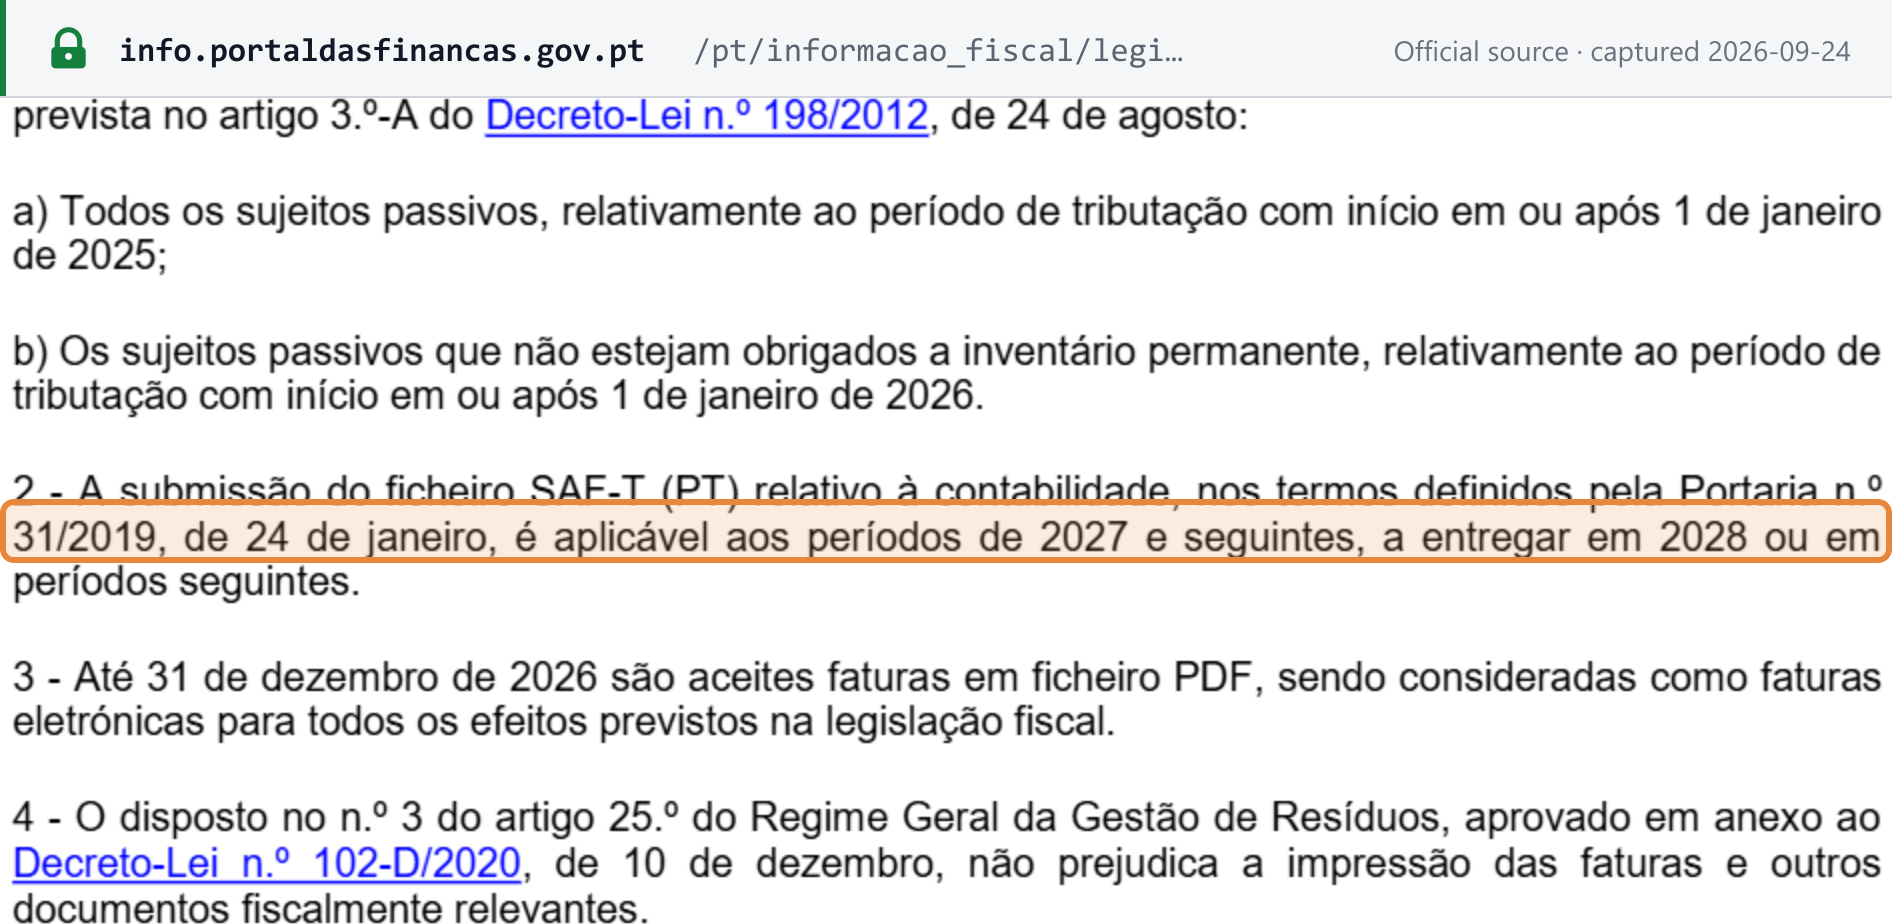
PDF-Rechnungen nach Umsatzsteuerrecht. Unabhängig vom öffentlichen Beschaffungswesen bestimmt der Staatshaushalt 2026: „Até 31 de dezembro de 2026 são aceites faturas em ficheiro PDF, sendo consideradas como faturas eletrónicas para todos os efeitos previstos na legislação fiscal.“ Bis zum 31. Dezember 2026 werden PDF-Rechnungen akzeptiert und für alle Zwecke des Steuerrechts als elektronische Rechnungen behandelt (Lei n.º 73-A/2025, Art. 95.º n.º 3). [2] Dieser fingierte Status wurde in aufeinanderfolgenden Haushaltsgesetzen jeweils um ein Jahr verlängert. Nach geltendem Recht verliert ein per E-Mail versandtes PDF ohne qualifizierte elektronische Signatur, qualifiziertes elektronisches Siegel oder EDI diesen Status ab dem 1. Januar 2027.
 Quellen-Snapshot erfasst am 24.09.2026 – Original
Rechtsgrundlage
Öffentliches Beschaffungswesen (B2G)
- Decreto-Lei n.º 111-B/2017 (31. August 2017) setzte die Richtlinie 2014/55/EU um, indem es Artikel 299.º-B in den Código dos Contratos Públicos einfügte: Rechnungen bei öffentlichen Aufträgen müssen elektronisch sein und EN 16931 entsprechen. Sein Artikel 9.º enthält die Einführungsfristen.
- Decreto-Lei n.º 123/2018 (28. Dezember 2018) legte die oben genannten Empfangsfristen fest und übertrug eSPap die Koordinierung der Einführung. [1]
- Lei n.º 73-A/2025 (Staatshaushalt 2026), Artikel 260.º n.º 2: KMU, Kleinstunternehmen und öffentliche Stellen als Lieferanten befreit bis zum 31. Dezember 2026. [2]
Steuerrecht (alle Rechnungen)
- Decreto-Lei n.º 28/2019: Artikel 4.º n.º 1 (wer AT-zertifizierte Software verwenden muss), Artikel 7.º (ATCUD) und Artikel 12.º (auf elektronischem Weg ausgestellte Rechnungen). [3]
- Portaria n.º 195/2020 (13. August 2020): Meldung von Rechnungsserien an die AT und die technischen Regeln für ATCUD und QR-Code.
- Lei n.º 73-A/2025, Artikel 95.º n.º 3: PDF-Rechnungen gelten bis zum 31. Dezember 2026 als elektronische Rechnungen. [2]
- Decreto-Lei n.º 198/2012, Artikel 3.º n.º 2, geändert durch Lei n.º 12/2022: Meldung der Rechnungsdaten bis zum 5. des Folgemonats. [4]
E-Rechnungspflicht im öffentlichen Sektor
Die portugiesische Pflicht zur E-Rechnung im öffentlichen Beschaffungswesen beruht auf der Richtlinie 2014/55/EU über die elektronische Rechnungsstellung bei öffentlichen Aufträgen, umgesetzt durch Decreto-Lei n.º 111-B/2017. Welche Lieferanten E-Rechnungen ausstellen müssen, hängt von ihrer Größe ab: Großunternehmen seit dem 1. Januar 2021, Kleinst-, kleine und mittlere Unternehmen sowie öffentliche Stellen als Lieferanten ab dem 1. Januar 2027.
eSPap (Entidade de Serviços Partilhados da Administração Pública) koordiniert die Einführung. Sein Dienst FE-AP (Fatura Eletrónica na Administração Pública) ist der E-Rechnungsdienst der öffentlichen Verwaltung. [7]
Verpflichtete Lieferanten müssen strukturierte E-Rechnungen im XML-Format gemäß der europäischen Norm (EN 16931) im portugiesischen CIUS-PT ausstellen. Öffentliche Auftraggeber müssen sie seit dem 18. April 2019 (der Staat und öffentliche Institute) bzw. seit dem 18. April 2020 (alle anderen öffentlichen Auftraggeber) empfangen.
Ziel ist es, den gesamten Prozess von der Rechnung bis zur Zahlung im öffentlichen Beschaffungswesen zu automatisieren und zu straffen. Über FE-AP empfangene elektronische Rechnungen können an die Finanzverwaltungssysteme des Staates angebunden werden. Dies soll die Bearbeitungskosten senken, die Transparenz erhöhen und die Zahlungszyklen beschleunigen.
E-Rechnung im Privatsektor
Für Transaktionen zwischen privaten Unternehmen (B2B) und von Unternehmen an Verbraucher (B2C) ist die strukturierte E-Rechnung in Portugal freiwillig. Stand 8. Oktober 2026 wurde kein portugiesisches Gesetz gefunden, das sie vorschreibt oder einen Termin dafür festlegt, und auch kein entsprechender Gesetzentwurf. Unternehmen tauschen Rechnungen in einem beliebigen vereinbarten Format aus, vorbehaltlich der steuerrechtlichen Regeln zu zertifizierter Software, ATCUD, QR-Code, Datenmeldung und der oben genannten PDF-Regel.
Die einzige datierte Anforderung an strukturierte B2B-Rechnungen ist EU-weit. Nach dem ViDA-Paket (Richtlinie (EU) 2025/516) benötigen innergemeinschaftliche B2B-Lieferungen ab dem 1. Juli 2030 E-Rechnungen nach EN 16931, und seit dem 14. April 2025 dürfen die Mitgliedstaaten die inländische E-Rechnung ohne Ausnahmegenehmigung vorschreiben. [5] Siehe den ViDA-Leitfaden.
Meldung von Rechnungsdaten an die AT
Unabhängig davon, wie Sie eine Rechnung ausstellen, müssen deren Daten an die Steuerbehörde gelangen. Rechnungsaussteller, die unter Decreto-Lei n.º 198/2012 fallen, müssen die Angaben der von ihnen ausgestellten Rechnungen der Autoridade Tributária e Aduaneira bis zum 5. des auf die Ausstellung folgenden Monats melden.
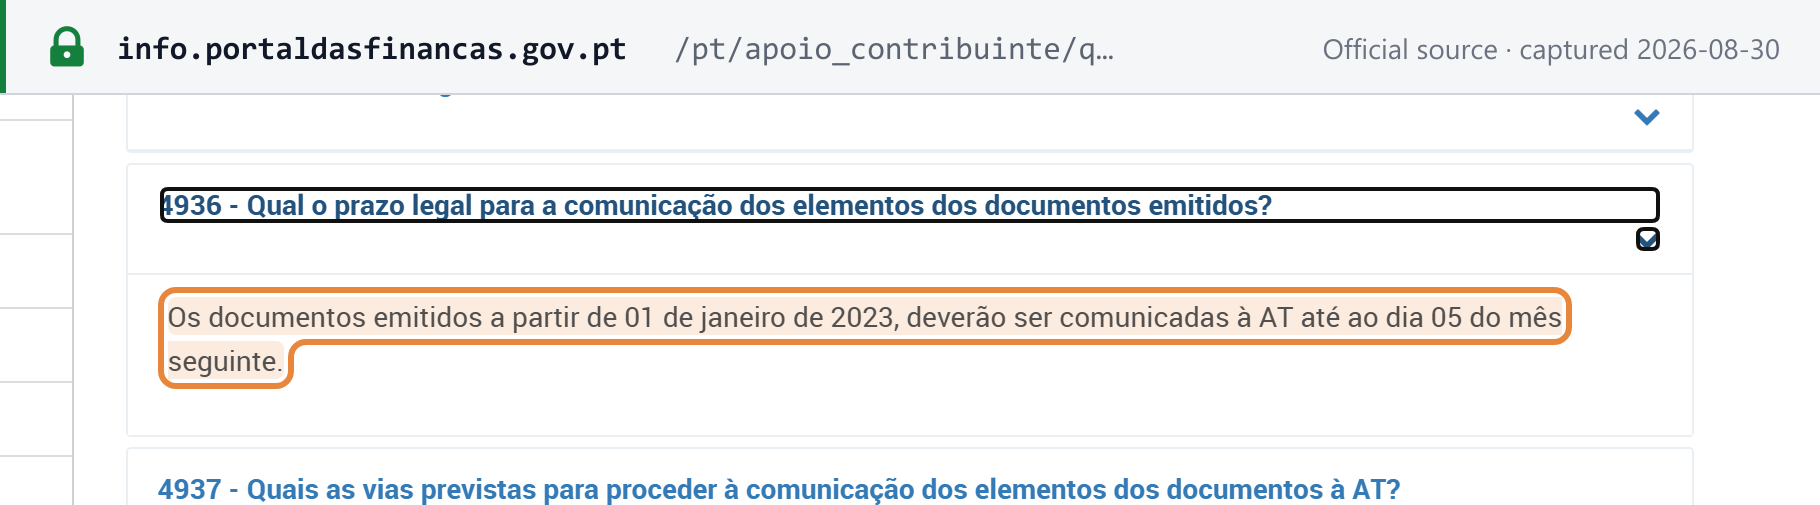
Diese Frist gilt seit dem 1. Januar 2023 (im Jahr 2023 akzeptierte die AT Meldungen bis zum 8. des Monats ohne Sanktion). Leitfäden, die noch den 20. oder den 12. nennen, beschreiben eine Regel, die ersetzt wurde. Maßgeblich ist Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, geändert durch Lei n.º 12/2022, und die AT wiederholt dies in FAQ 4936. [6] Die Daten können als SAF-T-(PT)-Datei, über einen Webservice oder durch Eingabe im Portal das Finanças übermittelt werden.
 Quellen-Snapshot erfasst am 30.08.2026 – Original
Diese monatliche Meldung der Rechnungsdaten ist eine andere Pflicht als die Buchhaltungs-SAF-T-(PT)-Datei, die jährlich mit der IES eingereicht wird und nach geltendem Recht (Haushalt 2026) für Zeiträume ab 2027 gilt, einzureichen 2028. Beide werden regelmäßig verwechselt; nur die monatliche ist eine wiederkehrende E-Rechnungsfrist. Die weiteren wiederkehrenden Termine der indirekten Steuern in Portugal finden Sie im Compliance-Kalender Portugal.
E-Rechnungsformate und Plattformen
Öffentliches Beschaffungswesen. B2G-E-Rechnungen müssen EN 16931 über das portugiesische CIUS-PT folgen, in einer der beiden Syntaxen: UBL 2.1 oder UN/CEFACT CII. eSPap veröffentlicht die CIUS-PT-Spezifikation und koordiniert die Einführung; FE-AP ist der E-Rechnungsdienst der öffentlichen Verwaltung. Die ausgewerteten amtlichen Quellen schreiben Peppol nicht als Netzwerk vor. Ein PDF ist keine E-Rechnung nach EN 16931, daher muss ein Lieferant, der bereits zur E-Rechnung an eine öffentliche Stelle verpflichtet ist, CIUS-PT-XML senden.
Steuerrecht (jede Rechnung). Portugal führt vor der Ausstellung keine Clearance von Rechnungen durch: Es handelt sich um ein Post-Audit-Modell mit periodischer Meldung der Rechnungsdaten (siehe CTC-E-Rechnungsmodelle). Nach Decreto-Lei n.º 28/2019 Artikel 12.º dürfen Rechnungen auf elektronischem Weg ausgestellt werden, vorbehaltlich der Zustimmung des Kunden, sofern die Echtheit ihrer Herkunft und die Unversehrtheit ihres Inhalts gewährleistet sind. Diese Anforderungen gelten als erfüllt, wenn der Aussteller eine qualifizierte elektronische Signatur, ein qualifiziertes elektronisches Siegel oder EDI verwendet. [3] Ein einfaches PDF nutzt keines der drei; es gilt nur nach der Übergangsregel, die bis zum 31. Dezember 2026 läuft, als elektronische Rechnung.
Integritätsmechanismen.
- ATCUD (verpflichtend seit dem 1. Januar 2023). Jede Rechnungsserie muss der AT vor der Verwendung
gemeldet werden; die AT vergibt einen Validierungscode, und der ATCUD auf jedem Dokument kombiniert diesen Code
mit der laufenden Nummer des Dokuments (
ATCUD:<Validierungscode>-<Sequenznummer>), gemäß Portaria n.º 195/2020. - QR-Code (verpflichtend seit dem 1. Januar 2022) auf Dokumenten aus AT-zertifizierter Abrechnungssoftware.
- Beide sind in der Portaria n.º 195/2020 geregelt.
- AT-zertifizierte Rechnungssoftware ist erforderlich für Umsatzsteuerpflichtige mit einem Umsatz von mehr als 50.000 EUR im Vorjahr, für diejenigen, die Rechnungen mit Computerprogrammen erstellen, und für diejenigen, die eine ordnungsgemäße Buchführung haben oder dafür optieren (Decreto-Lei n.º 28/2019, Artikel 4.º n.º 1). [3]
Ausstellung und Empfang von E-Rechnungen
Lieferanten senden strukturierte CIUS-PT-XML-Rechnungen an öffentliche Stellen, die den FE-AP-Dienst von eSPap nutzen, per Webservice oder AS2. eSPap validiert jedes Dokument anhand der CIUS-PT-Regeln, bevor es an den Käufer weitergeleitet wird. Über Webservices muss das Dokument eine qualifizierte elektronische Signatur oder ein qualifiziertes elektronisches Siegel tragen; über AS2 ist eine Dokumentsignatur optional, da der Kanal selbst signiert ist. [7]
Lieferanten können den Verarbeitungsstatus eines gesendeten Dokuments anhand der bei der Übermittlung zurückgegebenen RequestId prüfen. [8]
Bei B2B- und B2C-Rechnungen tauschen Aussteller und Empfänger Rechnungen in gegenseitig vereinbarten Formaten und Verfahren aus, etwa per EDI, E-Mail, Web-Upload usw. Unternehmen werden jedoch voraussichtlich im Laufe der Zeit auf die strukturierte E-Rechnung umstellen, insbesondere wenn sie vorgeschrieben wird.
Verarbeitung und Integration von E-Rechnungen
FE-AP automatisiert einen Großteil des Rechnungseingangs, der Registrierung und der Weiterleitung für staatliche Stellen. Rechnungsdaten können in das Finanzsystem der Stelle übernommen werden, sodass eine manuelle Neuerfassung entfällt.
Eine ordnungsgemäße Integration muss jedoch weiterhin von jeder öffentlichen Stelle umgesetzt werden, um Verbindlichkeiten in der Buchhaltung zu aktualisieren, auf die richtigen Kostenstellen zu buchen, Rechnungen abzustimmen und einen Drei-Wege-Abgleich mit Bestellungen durchzuführen.
Private Unternehmen stehen vor ähnlichen Integrationsherausforderungen, um eingehende E-Rechnungen nahtlos in ihre Finanzsysteme und ERPs einzubinden. Automatisierte Workflows für die Bearbeitung und Freigabe von E-Rechnungen können den Order-to-Pay-Zyklus erheblich optimieren.
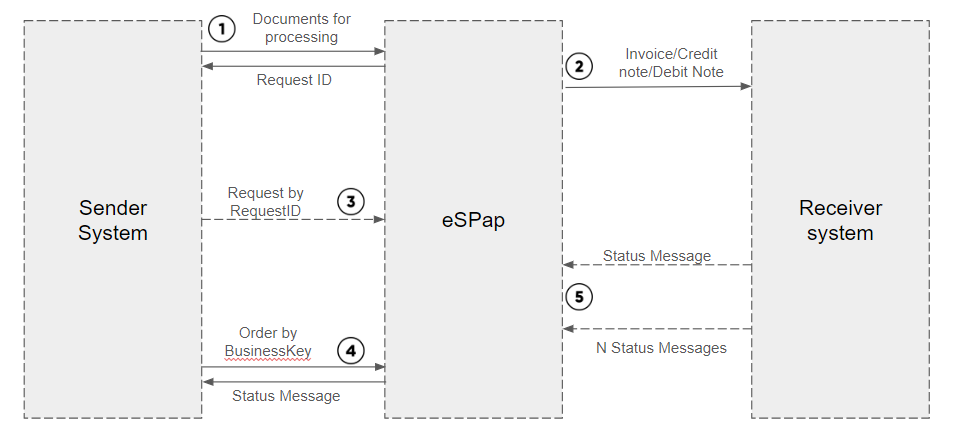
Asynchroner Dokumentenaustausch
 |
| Asynchroner Dokumentenaustausch |
- Das System des Ausstellers (ERP) sendet ein rechtliches Dokument (Rechnung, Gutschrift oder Lastschrift) und erhält sofort (synchron) eine RequestId.
- Wird das Dokument erfolgreich verarbeitet (Qualitätskontrolle ohne gemeldete Fehler), sendet eSPap das Dokument über den eingerichteten Kommunikationskanal an das empfangende System.
- Das System des Ausstellers kann jederzeit mit der RequestId, die in der Antwort auf die Dokumentübermittlung (1) gesendet wurde, bei den eSPap-Systemen das Ergebnis der Dokumentverarbeitung abfragen.
- Sobald das System des Ausstellers das Verarbeitungsergebnis erhalten hat, kann es den Status des Dokuments jederzeit abfragen, entweder mit der RequestId oder mit dem Business Key.
- Das empfangende System sendet N Statusmeldungen entsprechend der Verarbeitung und Validierung des Dokuments in seinen Systemen.
Quelle: eSPap, Spezifikation für den asynchronen Dokumentenaustausch. [8]
Vorteile und Herausforderungen der E-Rechnung
Die Umstellung auf die E-Rechnung bringt erhebliche Vorteile, aber auch einige Herausforderungen im Änderungsmanagement mit sich:
Wichtigste Vorteile:
- Kostensenkung durch Wegfall von Papier und manueller Bearbeitung
- Schnellere Begleichung von Rechnungen und verbesserter Cashflow
- Höhere Datengenauigkeit für Buchhaltung und Steuermeldungen
- Bessere Transparenz über den Bearbeitungsstatus von Rechnungen
- Bessere Archivierung und Analyse von Rechnungsdaten
- Nahtlose Integration mit nationalen Meldesystemen
Wichtigste Herausforderungen:
- Änderungsmanagement und Schulung der Benutzer in neuen Prozessen
- Aufrüstung bestehender Finanzsysteme und erforderliche Integrationsarbeit
- Abhängigkeit von der Zuverlässigkeit der zentralen E-Rechnungsplattform
- Anpassung von Workflows zur Behandlung von Ausnahmen wie Ablehnungen
- Gewinnung von Akzeptanz und Umstellung von Lieferanten, die derzeit Papierrechnungen ausstellen
- Cybersicherheitsrisiken durch wachsende digitale Angriffsflächen
Insgesamt rechtfertigen die Vorteile der flächendeckenden Umstellung auf automatisierte E-Rechnungen für den Staat, private Unternehmen und die Volkswirtschaft die vorübergehenden Störungen und Kosten.
Empfehlungen für einen reibungslosen Übergang
Organisationen des privaten und öffentlichen Sektors in Portugal sollten die folgenden Schritte für eine erfolgreiche Umstellung auf die E-Rechnung unternehmen:
- Führen Sie eine umfassende Überprüfung der bestehenden Rechnungsabläufe und des Datenbedarfs durch – ermitteln Sie die Änderungen, die erforderlich sind, um alle für die strukturierte E-Rechnung benötigten Informationen zu extrahieren und bereitzustellen.
- Bewerten Sie Softwaresysteme und ermitteln Sie erforderliche Upgrades, Integrationen und neue Lösungen – einschließlich Buchhaltungssoftware, ERPs, Beschaffungssystemen usw.
- Stimmen Sie sich mit wichtigen bestehenden Lieferanten und Schlüsselkunden über deren Bereitschaft und Fähigkeiten zur E-Rechnung ab.
- Stellen Sie frühzeitig technische Spezifikationen und Testmöglichkeiten bereit, um Lieferanten in die Umstellung einzubeziehen.
- Prüfen Sie, ob alle elektronischen Rechnungsformate und Übermittlungsverfahren den gesetzlichen Anforderungen entsprechen.
- Schulen Sie Kreditoren- und Beschaffungsteams in den neuen E-Rechnungsverfahren und im Ausnahmemanagement.
- Implementieren Sie robuste Cybersicherheitskontrollen, um unbefugten Zugriff auf Rechnungsdaten während der Übertragung oder Speicherung zu verhindern.
- Beginnen Sie die Umstellung mit der Anbindung größerer Lieferanten, gefolgt von kleineren Lieferanten – führen Sie Pilottests vor der vollständigen Einführung durch.
- Planen Sie Notfall- und Business-Continuity-Verfahren für den Fall von Störungen bei der Verfügbarkeit der E-Rechnungsplattformen.
Häufig gestellte Fragen
Details
Wir sind ein KMU und beliefern eine portugiesische öffentliche Stelle. Müssen wir bereits strukturierte E-Rechnungen senden?
Nach geltendem Recht noch nicht. Kleinst-, kleine und mittlere Unternehmen sowie öffentliche Stellen, die als Lieferanten auftreten, dürfen öffentlichen Auftraggebern bis zum 31. Dezember 2026 ohne strukturierte E-Rechnungen Rechnungen stellen: Lei n.º 73-A/2025 (Staatshaushalt 2026), Artikel 260.º n.º 2, verlängert die Übergangsregelung in Artikel 9.º n.º 4 des Decreto-Lei n.º 111-B/2017 bis zu diesem Datum. Laut eSPap müssen sie ab dem 1. Januar 2027 E-Rechnungen ausstellen. Großunternehmen müssen dies bereits seit dem 1. Januar 2021 tun. Die Pflicht hängt von der Größe des Lieferanten ab, nicht vom Auftragswert.Details
Ist eine per E-Mail versandte PDF-Rechnung in Portugal eine gültige elektronische Rechnung?
Für Umsatzsteuerzwecke ja, bis zum 31. Dezember 2026. Lei n.º 73-A/2025, Artikel 95.º n.º 3, akzeptiert Rechnungen in PDF-Dateien und behandelt sie bis zu diesem Datum für alle Zwecke des Steuerrechts als elektronische Rechnungen. Außerhalb dieser Übergangsregel vermutet Decreto-Lei n.º 28/2019, Artikel 12.º, die Echtheit und Unversehrtheit einer elektronischen Rechnung, wenn der Aussteller eine qualifizierte elektronische Signatur, ein qualifiziertes elektronisches Siegel oder EDI verwendet – ein einfaches PDF nutzt keines der drei. Für das öffentliche Beschaffungswesen gilt eine eigene Regel: Ein PDF ist keine E-Rechnung nach EN 16931, daher muss ein Lieferant, der bereits zur E-Rechnung an eine öffentliche Stelle verpflichtet ist, CIUS-PT-XML senden.Details
Ist die B2B-E-Rechnung in Portugal verpflichtend?
Nein. Stand 8. Oktober 2026 schreibt kein portugiesisches Gesetz die strukturierte E-Rechnung zwischen Unternehmen oder gegenüber Verbrauchern vor; die Parteien tauschen Rechnungen in einem vereinbarten Format aus. Diese Rechnungen unterliegen dennoch den steuerrechtlichen Regeln: AT-zertifizierte Software, wo erforderlich, ein ATCUD und ein QR-Code auf dem Dokument sowie die Meldung der Rechnungsdaten an die AT bis zum 5. des Folgemonats. Die einzige datierte Anforderung an strukturierte B2B-Rechnungen ist EU-weit: Nach der Richtlinie (EU) 2025/516 (ViDA) benötigen innergemeinschaftliche B2B-Lieferungen ab dem 1. Juli 2030 E-Rechnungen nach EN 16931.Details
Gilt die Übermittlung unserer SAF-T-(PT)-Datei an die AT als E-Rechnung?
Nein. Die Meldung von Rechnungsdaten an die AT ist eine Meldepflicht, kein Weg, die Rechnung an den Kunden zuzustellen. Rechnungsaussteller, die unter Decreto-Lei n.º 198/2012 fallen, müssen die Angaben der von ihnen ausgestellten Rechnungen bis zum 5. des auf die Ausstellung folgenden Monats melden – eine Frist, die seit dem 1. Januar 2023 gilt (Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, geändert durch Lei n.º 12/2022; AT-FAQ 4936). Die Daten können per SAF-T-(PT)-Datei, per Webservice oder durch Eingabe im Portal das Finanças übermittelt werden. Das jährliche Buchhaltungs-SAF-T (PT) ist wiederum eine andere Pflicht, die nach geltendem Recht ab den Zeiträumen 2027 gilt und 2028 einzureichen ist.Details
Was verlangen ATCUD und QR-Code, und seit wann?
Beide sind verpflichtend und beide sind in der Portaria n.º 195/2020 geregelt. Der QR-Code ist seit dem 1. Januar 2022 vorgeschrieben, der ATCUD seit dem 1. Januar 2023. Vor der Verwendung einer Rechnungsserie muss der Aussteller sie der AT melden, die für diese Serie einen Validierungscode vergibt (Portaria n.º 195/2020). Der auf jedem Dokument gedruckte ATCUD kombiniert diesen Validierungscode mit der laufenden Nummer des Dokuments in der Serie, in der Form ATCUD:Validierungscode-Sequenznummer.Details
Wer muss AT-zertifizierte Rechnungssoftware verwenden?
Umsatzsteuerpflichtige, die im Vorjahr einen Umsatz von mehr als 50.000 EUR hatten, die Rechnungen mit Computerprogrammen erstellen oder die eine ordnungsgemäße Buchführung (contabilidade organizada) haben oder dafür optieren, müssen ihre Rechnungen über von der AT zertifizierte Software erstellen (Decreto-Lei n.º 28/2019, Artikel 4.º n.º 1).Weiterführende Ressourcen
- Länderleitfaden Umsatzsteuer Portugal
- Status und Netzwerke der E-Rechnung weltweit
- SAF-T-Berichterstattung erklärt
- ViDA — Umsatzsteuer im digitalen Zeitalter
- E-Rechnung in Spanien — FACe