Nota Fiscal Eletrônica em Portugal — eSPap
| País | Portugal |
| Status - B2G | Obrigatório na contratação pública. Emissão: grandes empresas desde 1º de janeiro de 2021; PME, microempresas e entidades públicas fornecedoras isentas até 31 de dezembro de 2026, obrigadas a partir de 1º de janeiro de 2027. Receção: entidades adjudicantes desde 18 de abril de 2019 / 18 de abril de 2020 |
| Status - B2B | Voluntário (sem obrigação; B2B intra-UE no âmbito da ViDA a partir de 1º de julho de 2030) |
| Status - B2C | Sem obrigação |
| Formatos | EN 16931 via CIUS-PT, em UBL 2.1 ou UN/CEFACT CII (B2G) |
| Autoridade | Entidade de Serviços Partilhados da Administração Pública (eSPap) para o B2G; Autoridade Tributária e Aduaneira (AT) para as regras de faturação da legislação fiscal |
| Nome da rede | FE-AP (Fatura Eletrónica na Administração Pública), coordenada pela eSPap; Peppol não é obrigatória |
| Legislação | B2G: Decreto-Lei n.º 111-B/2017 (Código dos Contratos Públicos art. 299.º-B; datas no seu art. 9.º), Decreto-Lei n.º 123/2018, Lei n.º 73-A/2025 art. 260.º n.º 2. Legislação fiscal: Decreto-Lei n.º 28/2019 arts. 4.º, 7.º, 12.º e 35.º, Portaria n.º 195/2020, Lei n.º 73-A/2025 art. 95.º n.º 3 |
Portugal não tem sistema de fatura eletrônica com clearance (CTC) nem obrigação de fatura eletrônica B2B. Aplicam-se três obrigações distintas, e a maior parte da confusão sobre a fatura eletrônica portuguesa vem de misturá-las:
- Fatura eletrônica estruturada para entidades públicas (B2G), nos termos da legislação de contratação pública: faturas eletrônicas EN 16931 no CIUS-PT português, obrigatórias hoje para grandes empresas e para PME a partir de 1º de janeiro de 2027.
- O que conta como "fatura eletrónica" pela legislação do IVA: uma fatura enviada por via eletrônica com assinatura eletrónica qualificada, selo eletrónico qualificado ou EDI, sendo as faturas em PDF simples consideradas faturas eletrônicas até 31 de dezembro de 2026.
- Comunicação dos dados das faturas à autoridade tributária (AT) até o dia 5 do mês seguinte. Trata-se de reporte, não de fatura eletrônica, e aplica-se a todos os emitentes.
Status da obrigação e cronograma
A obrigação B2G depende da dimensão do fornecedor, e não do valor do contrato. As entidades adjudicantes tiveram primeiro de estar aptas a receber faturas eletrônicas; depois, os fornecedores passaram a ter de emiti-las, começando pelas grandes empresas.
| Quem | O que se torna obrigatório | Data | Status | Instrumento legal |
|---|---|---|---|---|
| O Estado (administração direta) e os institutos públicos | Receber e processar faturas eletrônicas | 18 de abril de 2019 | Em vigor | Decreto-Lei n.º 123/2018, que altera o Decreto-Lei n.º 111-B/2017 |
| Todas as demais entidades adjudicantes (incluindo Regiões Autónomas, municípios, entidades administrativas independentes, Banco de Portugal, fundações e associações públicas) | Receber e processar faturas eletrônicas | 18 de abril de 2020 | Em vigor | Decreto-Lei n.º 123/2018 |
| Grandes empresas fornecedoras em contratos públicos | Emitir faturas eletrônicas EN 16931 (CIUS-PT) | 1º de janeiro de 2021 | Em vigor | Decreto-Lei n.º 111-B/2017 art. 9.º, na redação atual |
| Micro, pequenas e médias empresas e entidades públicas que atuam como fornecedoras | Emitir faturas eletrônicas EN 16931 (CIUS-PT); isentas até 31 de dezembro de 2026 | 1º de janeiro de 2027 | Próxima | Lei n.º 73-A/2025 art. 260.º n.º 2, que prorroga o Decreto-Lei n.º 111-B/2017 art. 9.º n.º 4 |
Fontes: Decreto-Lei n.º 123/2018 [1]; Lei n.º 73-A/2025 [2]; eSPap, FAQ Fatura Eletrónica (grandes empresas "desde 01 janeiro de 2021"; PME e microempresas "a partir de 01 de janeiro de 2027").
Adiamentos. O Decreto-Lei n.º 123/2018 deu originalmente às PME e às entidades públicas que atuam como fornecedoras prazo até 31 de dezembro de 2020. Essa isenção foi prorrogada repetidamente desde 2020. A prorrogação atual é a do Orçamento do Estado para 2026: "O regime previsto no n.º 4 do artigo 9.º do Decreto-Lei n.º 111-B/2017, de 31 de agosto, é prorrogado até 31 de dezembro de 2026." (Lei n.º 73-A/2025, art. 260.º n.º 2) [2] Como a data final tem sido fixada até agora um ano de cada vez na lei orçamentária, verifique a Lei do Orçamento do Estado para 2027 antes de planejar com base em 1º de janeiro de 2027.
Faturas em PDF pela legislação do IVA. Independentemente da contratação pública, o Orçamento do Estado para 2026 dispõe: "Até 31 de dezembro de 2026 são aceites faturas em ficheiro PDF, sendo consideradas como faturas eletrónicas para todos os efeitos previstos na legislação fiscal." Até 31 de dezembro de 2026, as faturas em PDF são aceitas e tratadas como faturas eletrônicas para todos os efeitos da legislação fiscal (Lei n.º 73-A/2025, art. 95.º n.º 3). [2] Esse estatuto presumido tem sido renovado um ano de cada vez em sucessivas leis do Orçamento do Estado. Pela legislação atual, a partir de 1º de janeiro de 2027, um PDF enviado por e-mail sem assinatura eletrónica qualificada, selo eletrónico qualificado ou EDI deixa de tê-lo.
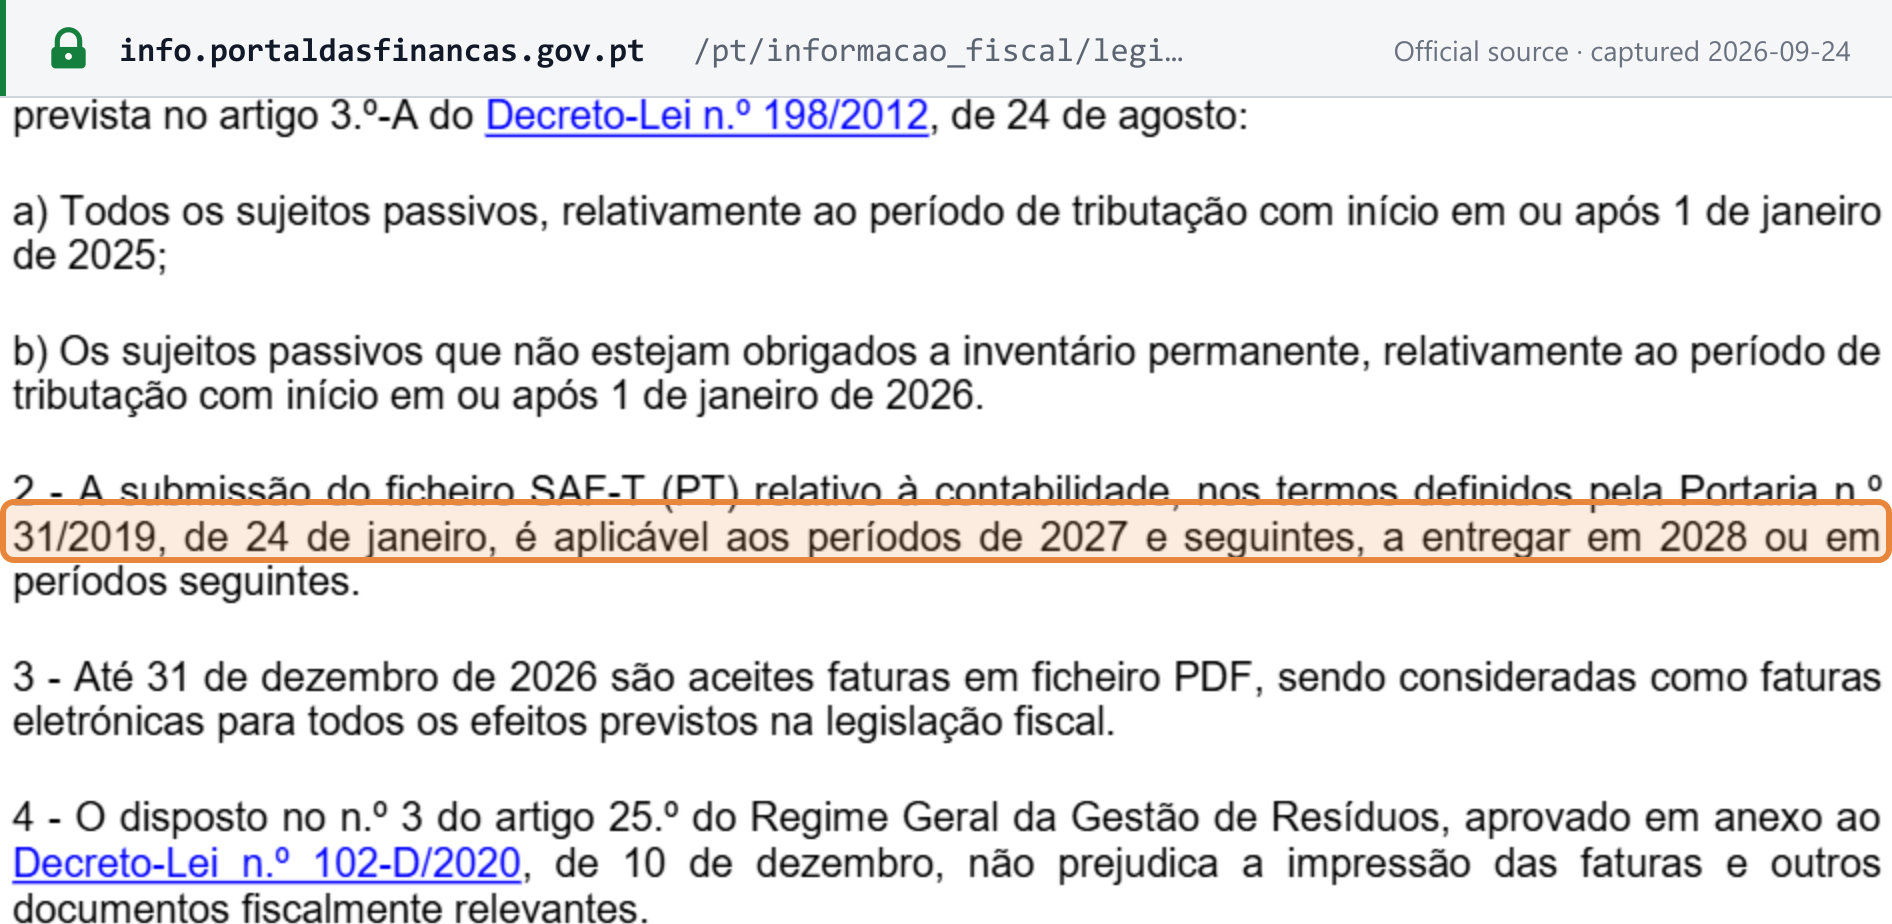 Captura da fonte realizada em 24/09/2026 — original
Base legal
Contratação pública (B2G)
- Decreto-Lei n.º 111-B/2017 (31 de agosto de 2017) transpôs a Diretiva 2014/55/UE ao inserir o artigo 299.º-B no Código dos Contratos Públicos: as faturas nos contratos públicos devem ser eletrônicas e cumprir a EN 16931. O seu artigo 9.º contém as datas de implementação gradual.
- Decreto-Lei n.º 123/2018 (28 de dezembro de 2018) fixou as datas de receção acima e atribuiu à eSPap a coordenação da implementação. [1]
- Lei n.º 73-A/2025 (Orçamento do Estado para 2026), artigo 260.º n.º 2: fornecedores PME, microempresas e entidades públicas isentos até 31 de dezembro de 2026. [2]
Legislação fiscal (todas as faturas)
- Decreto-Lei n.º 28/2019: artigo 4.º n.º 1 (quem deve usar software certificado pela AT), artigo 7.º (ATCUD) e artigo 12.º (faturas emitidas por via eletrónica). [3]
- Portaria n.º 195/2020 (13 de agosto de 2020): comunicação das séries de faturas à AT e regras técnicas do ATCUD e do código QR.
- Lei n.º 73-A/2025, artigo 95.º n.º 3: faturas em PDF consideradas faturas eletrônicas até 31 de dezembro de 2026. [2]
- Decreto-Lei n.º 198/2012, artigo 3.º n.º 2, na redação da Lei n.º 12/2022: comunicação dos dados das faturas até o dia 5 do mês seguinte. [4]
Obrigação de fatura eletrônica no setor público
A obrigação de fatura eletrônica na contratação pública em Portugal decorre da Diretiva 2014/55/UE relativa à faturação eletrónica nos contratos públicos, transposta pelo Decreto-Lei n.º 111-B/2017. Quais fornecedores devem emitir faturas eletrônicas depende da sua dimensão: grandes empresas desde 1º de janeiro de 2021, e micro, pequenas e médias empresas e entidades públicas que atuam como fornecedoras a partir de 1º de janeiro de 2027.
A eSPap (Entidade de Serviços Partilhados da Administração Pública) coordena a implementação. O seu serviço FE-AP (Fatura Eletrónica na Administração Pública) é o serviço de fatura eletrônica da administração pública. [7]
Os fornecedores obrigados devem emitir faturas eletrônicas estruturadas em XML alinhadas com a norma europeia (EN 16931), no CIUS-PT português. As entidades adjudicantes são obrigadas a recebê-las desde 18 de abril de 2019 (o Estado e os institutos públicos) e 18 de abril de 2020 (todas as demais entidades adjudicantes).
O objetivo é automatizar e simplificar todo o processo de fatura a pagamento na contratação pública. As faturas eletrônicas recebidas pelo FE-AP podem ser integradas aos sistemas de gestão financeira do governo. Espera-se que isso reduza os custos de processamento, aumente a transparência e acelere os ciclos de pagamento.
Fatura eletrônica no setor privado
Para transações entre empresas privadas (B2B) e de empresas para consumidores (B2C), a fatura eletrônica estruturada em Portugal é voluntária. Não foi encontrada, em 8 de outubro de 2026, nenhuma lei portuguesa que a torne obrigatória ou fixe uma data para isso, nem foi encontrado projeto de lei nesse sentido. As empresas trocam faturas no formato que acordarem, sujeitas às regras da legislação fiscal sobre software certificado, ATCUD, código QR, comunicação de dados e a regra do PDF acima.
A única exigência B2B estruturada com data prevista é de âmbito europeu. No âmbito do pacote ViDA (Diretiva (UE) 2025/516), os fornecimentos B2B intra-UE precisarão de faturas eletrônicas EN 16931 a partir de 1º de julho de 2030, e desde 14 de abril de 2025 os Estados-Membros podem impor a fatura eletrônica doméstica sem derrogação. [5] Consulte o guia da ViDA.
Comunicação dos dados das faturas à AT
Independentemente de como você emite uma fatura, os dados nela contidos têm de chegar à autoridade tributária. Os emitentes de faturas abrangidos pelo Decreto-Lei n.º 198/2012 devem comunicar os elementos das faturas que emitem à Autoridade Tributária e Aduaneira até o dia 5 do mês seguinte ao da emissão.
Esse prazo aplica-se desde 1º de janeiro de 2023 (durante 2023, a AT aceitou a comunicação até o dia 8 sem penalidade). Orientações que ainda citam o dia 20 ou o dia 12 descrevem uma regra que foi substituída. O texto aplicável é o Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, na redação da Lei n.º 12/2022, e a AT reafirma-o na FAQ 4936. [6] Os dados podem ser enviados como ficheiro SAF-T (PT), por meio de um webservice ou por introdução no Portal das Finanças.
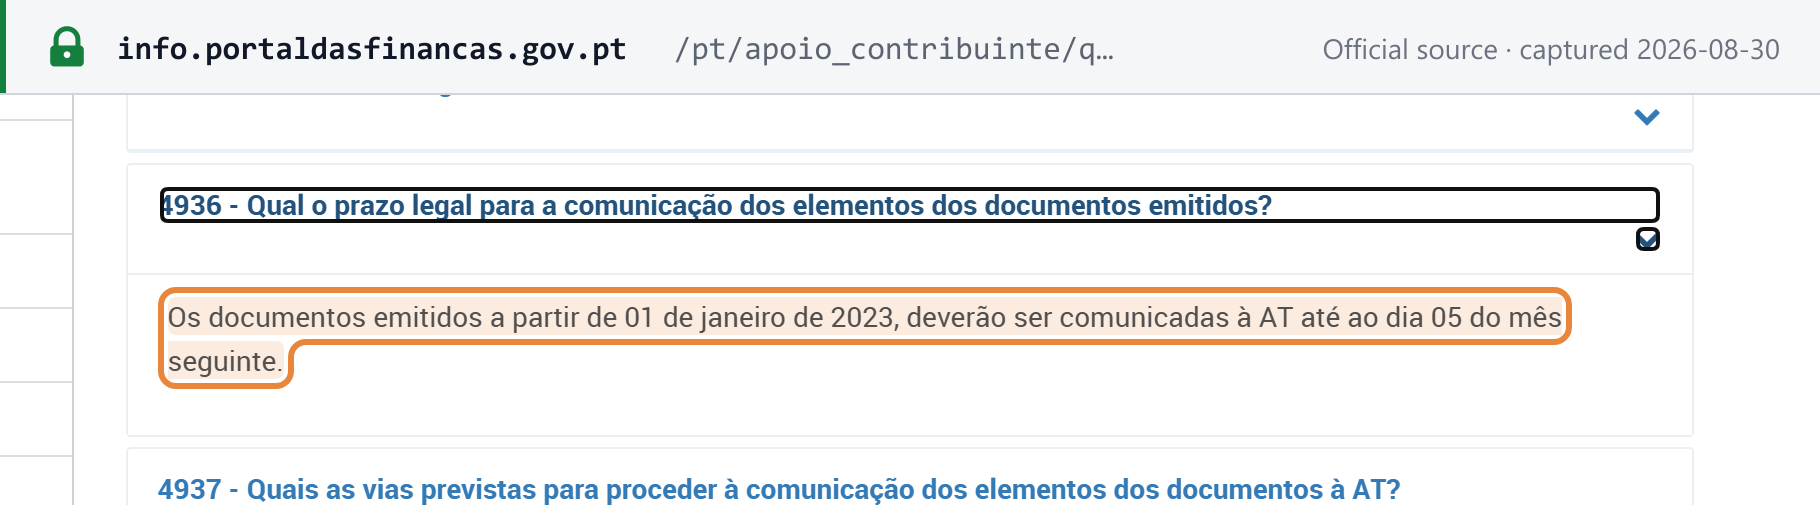 Captura da fonte realizada em 30/08/2026 — original
Essa comunicação mensal dos dados das faturas é uma obrigação diferente do ficheiro SAF-T (PT) da contabilidade, que é entregue anualmente com a IES e que, pela legislação atual (o Orçamento de 2026), se aplica aos períodos a partir de 2027, entregues em 2028. As duas são frequentemente confundidas; apenas a mensal é um prazo recorrente relacionado à fatura eletrônica. As demais datas recorrentes de impostos indiretos de Portugal estão no calendário de conformidade de Portugal.
Formatos e plataformas de fatura eletrônica
Contratação pública. As faturas eletrônicas B2G devem seguir a EN 16931 por meio do CIUS-PT português, em qualquer das sintaxes: UBL 2.1 ou UN/CEFACT CII. A eSPap publica a especificação CIUS-PT e coordena a implementação; o FE-AP é o serviço de fatura eletrônica da administração pública. As fontes oficiais analisadas não tornam a Peppol a rede obrigatória. Um PDF não é uma fatura eletrônica EN 16931, portanto um fornecedor já obrigado a faturar eletronicamente uma entidade pública deve enviar XML CIUS-PT.
Legislação fiscal (todas as faturas). Portugal não faz clearance das faturas antes da emissão: trata-se de um modelo de pós-auditoria com comunicação periódica dos dados das faturas (consulte modelos CTC de fatura eletrônica). Nos termos do Decreto-Lei n.º 28/2019, artigo 12.º, as faturas podem ser emitidas por via eletrónica, sujeitas à aceitação do cliente, desde que sejam garantidas a autenticidade da sua origem e a integridade do seu conteúdo. Esses requisitos presumem-se cumpridos quando o emitente usa uma assinatura eletrónica qualificada, um selo eletrónico qualificado ou EDI. [3] Um PDF simples não usa nenhum dos três; só conta como fatura eletrônica ao abrigo da regra transitória que vigora até 31 de dezembro de 2026.
Mecanismos de integridade.
- ATCUD (obrigatório desde 1º de janeiro de 2023). Cada série de faturas deve ser comunicada à AT
antes do uso; a AT atribui um código de validação, e o ATCUD em cada documento combina esse código
com o número sequencial do documento (
ATCUD:<código de validação>-<número sequencial>), nos termos da Portaria n.º 195/2020. - Código QR (obrigatório desde 1º de janeiro de 2022) nos documentos emitidos por software de faturação certificado pela AT.
- Ambos são regulados pela Portaria n.º 195/2020.
- Software de faturação certificado pela AT é obrigatório para sujeitos passivos de IVA com volume de negócios superior a 50.000 euros no ano anterior, para quem utiliza programas informáticos para faturar e para quem possui ou opta por contabilidade organizada (Decreto-Lei n.º 28/2019, artigo 4.º n.º 1). [3]
Emissão e recebimento de faturas eletrônicas
Os fornecedores enviam faturas estruturadas em XML CIUS-PT às entidades públicas que usam o serviço FE-AP da eSPap, por web service ou AS2. A eSPap valida cada documento segundo as regras do CIUS-PT antes de encaminhá-lo ao comprador. Por web services, o documento deve conter uma assinatura eletrónica qualificada ou um selo eletrónico qualificado; por AS2, a assinatura do documento é opcional, porque o próprio canal é assinado. [7]
Os fornecedores podem verificar o estado de processamento de um documento enviado usando o RequestId devolvido no envio. [8]
Para faturas B2B e B2C, emitentes e destinatários trocam faturas em formatos e métodos acordados entre si, como EDI, e-mail, upload na web etc. No entanto, é provável que as empresas migrem para a fatura eletrônica estruturada ao longo do tempo, especialmente se ela se tornar obrigatória.
Processamento e integração de faturas eletrônicas
O FE-AP automatiza grande parte do processo de receção, registro e encaminhamento de faturas para as entidades governamentais. Os dados das faturas podem ser carregados no sistema financeiro da entidade, evitando a redigitação manual.
No entanto, cada entidade pública ainda precisa implementar uma integração adequada para atualizar as contas a pagar na contabilidade, lançar nos centros de custo apropriados, conciliar faturas e realizar a conferência tripla (three-way matching) com as ordens de compra.
As empresas privadas enfrentam desafios de integração semelhantes para incorporar as faturas eletrônicas recebidas em seus sistemas financeiros e ERPs de forma integrada. A adoção de fluxos de trabalho automatizados para tratamento e aprovação de faturas eletrônicas pode otimizar significativamente o ciclo do pedido ao pagamento.
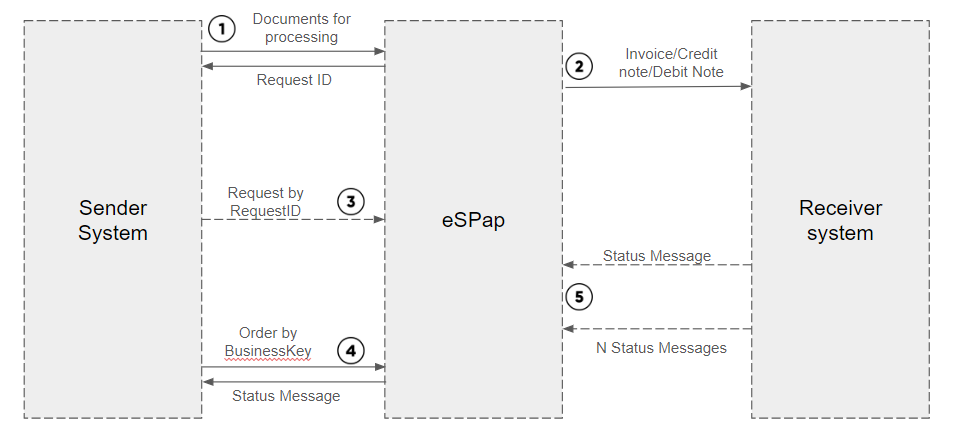
Fluxo assíncrono de troca de documentos
 |
| Fluxo assíncrono de troca de documentos |
- O sistema emissor (ERP) envia um documento legal (fatura, nota de crédito ou nota de débito) e recebe imediatamente (de forma síncrona) um RequestId.
- Se o documento for processado com sucesso (controle de qualidade sem erros reportados), a eSPap envia o documento ao sistema receptor pelo canal de comunicação estabelecido.
- A qualquer momento, o sistema emissor pode consultar os sistemas da eSPap usando o RequestId, enviado na resposta ao envio do documento (1), para obter o resultado do processamento do documento.
- Assim que obtém o resultado do processamento, o sistema emissor pode consultar o estado do documento a qualquer momento, usando o RequestId ou a Business Key.
- O sistema receptor envia N mensagens de estado de acordo com o processamento e a validação do documento em seus sistemas.
Fonte: eSPap, especificação de troca assíncrona de documentos. [8]
Benefícios e desafios da fatura eletrônica
A transição para a fatura eletrônica traz benefícios significativos, mas também alguns desafios de gestão da mudança:
Principais benefícios:
- Redução de custos com a eliminação do papel e do processamento manual
- Liquidação mais rápida das faturas e melhor fluxo de caixa
- Maior precisão dos dados para contabilidade e reporte fiscal
- Maior visibilidade do estado de processamento das faturas
- Melhor arquivamento e análise dos dados das faturas
- Integração fluida com os sistemas nacionais de reporte
Principais desafios:
- Gestão da mudança e treinamento dos usuários nos novos processos
- Atualização dos sistemas financeiros existentes e trabalho de integração necessário
- Dependência da confiabilidade da plataforma central de fatura eletrônica
- Adaptação dos fluxos de trabalho para tratar exceções, como rejeições
- Obtenção de adesão e transição dos fornecedores que hoje emitem faturas em papel
- Riscos de cibersegurança decorrentes do aumento das superfícies de ataque digitais
De modo geral, os ganhos para o governo, as entidades privadas e a economia nacional com a transição para a fatura eletrônica automatizada em larga escala justificam as perturbações e os custos temporários envolvidos.
Recomendações para uma transição tranquila
As organizações do setor privado e público em Portugal devem seguir as etapas abaixo para uma transição bem-sucedida para a fatura eletrônica:
- Faça uma revisão abrangente dos fluxos de faturação existentes e das necessidades de dados – identifique as mudanças necessárias para extrair e fornecer todas as informações exigidas pela fatura eletrônica estruturada.
- Avalie os sistemas de software e determine as atualizações, integrações e novas soluções necessárias – incluindo software de contabilidade, ERPs, sistemas de compras etc.
- Consulte os principais fornecedores e clientes atuais sobre sua preparação e capacidades em fatura eletrônica.
- Disponibilize especificações técnicas e ambientes de teste desde cedo para envolver os fornecedores na transição.
- Valide que todos os formatos de fatura eletrônica e métodos de transmissão cumprem os requisitos legais.
- Treine as equipes de contas a pagar e de compras nos novos procedimentos de fatura eletrônica e na gestão de exceções.
- Implemente controles robustos de cibersegurança para impedir o acesso não autorizado aos dados das faturas durante a transmissão ou o armazenamento.
- Inicie a transição integrando primeiro os fornecedores maiores e depois os menores – realize testes-piloto antes da implementação em larga escala.
- Planeje contingências e procedimentos de continuidade de negócios para o caso de indisponibilidade das plataformas de fatura eletrônica.
Perguntas frequentes
Details
Somos uma PME que fornece a uma entidade pública portuguesa. Já temos de enviar faturas eletrônicas estruturadas?
Ainda não, pela legislação atual. Micro, pequenas e médias empresas, bem como entidades públicas que atuam como fornecedoras, podem continuar a faturar entidades adjudicantes públicas sem faturas eletrônicas estruturadas até 31 de dezembro de 2026: a Lei n.º 73-A/2025 (Orçamento do Estado para 2026), artigo 260.º n.º 2, prorroga até essa data o regime transitório do artigo 9.º n.º 4 do Decreto-Lei n.º 111-B/2017. A eSPap afirma que elas devem emitir faturas eletrônicas a partir de 1º de janeiro de 2027. As grandes empresas são obrigadas a emiti-las desde 1º de janeiro de 2021. A obrigação depende da dimensão do fornecedor, e não do valor do contrato.Details
Uma fatura em PDF enviada por e-mail é uma fatura eletrônica válida em Portugal?
Para efeitos de IVA, sim, até 31 de dezembro de 2026. A Lei n.º 73-A/2025, artigo 95.º n.º 3, aceita faturas em ficheiro PDF e considera-as faturas eletrônicas para todos os efeitos da legislação fiscal até essa data. Fora dessa regra transitória, o Decreto-Lei n.º 28/2019, artigo 12.º, presume a autenticidade e a integridade de uma fatura eletrônica quando o emitente usa uma assinatura eletrónica qualificada, um selo eletrónico qualificado ou EDI, e um PDF simples não usa nenhum dos três. A contratação pública segue uma regra separada: um PDF não é uma fatura eletrônica EN 16931, portanto um fornecedor já obrigado a faturar eletronicamente uma entidade pública deve enviar XML CIUS-PT.Details
A fatura eletrônica B2B é obrigatória em Portugal?
Não. Em 8 de outubro de 2026, nenhuma lei portuguesa obriga à fatura eletrônica estruturada entre empresas ou para consumidores, e as partes trocam faturas no formato que acordarem. Essas faturas continuam sujeitas às regras da legislação fiscal: software certificado pela AT quando exigido, ATCUD e código QR no documento e comunicação dos dados da fatura à AT até o dia 5 do mês seguinte. A única exigência B2B estruturada com data prevista é de âmbito europeu: nos termos da Diretiva (UE) 2025/516 (ViDA), os fornecimentos B2B intra-UE precisarão de faturas eletrônicas EN 16931 a partir de 1º de julho de 2030.Details
Enviar o nosso ficheiro SAF-T (PT) à AT conta como fatura eletrônica?
Não. Comunicar os dados das faturas à AT é uma obrigação de reporte, não uma forma de entregar a fatura ao cliente. Os emitentes de faturas abrangidos pelo Decreto-Lei n.º 198/2012 devem comunicar os elementos das faturas que emitem até o dia 5 do mês seguinte ao da emissão, prazo em vigor desde 1º de janeiro de 2023 (Decreto-Lei n.º 198/2012 artigo 3.º n.º 2, na redação da Lei n.º 12/2022; FAQ 4936 da AT). Os dados podem ser enviados por ficheiro SAF-T (PT), por webservice ou por introdução no Portal das Finanças. O SAF-T (PT) anual da contabilidade é ainda outra obrigação, que, pela legislação atual, se aplica a partir dos períodos de 2027, entregues em 2028.Details
O que exigem o ATCUD e o código QR, e desde quando?
Ambos são obrigatórios e ambos são regulados pela Portaria n.º 195/2020. O código QR é exigido desde 1º de janeiro de 2022 e o ATCUD desde 1º de janeiro de 2023. Antes de usar uma série de faturas, o emitente deve comunicá-la à AT, que atribui um código de validação a essa série (Portaria n.º 195/2020). O ATCUD impresso em cada documento combina esse código de validação com o número sequencial do documento na série, no formato ATCUD:código de validação-número sequencial.Details
Quem tem de usar software de faturação certificado pela AT?
Os sujeitos passivos de IVA que tiveram volume de negócios superior a 50.000 euros no ano anterior, que utilizam programas informáticos para faturar ou que possuem ou optam por contabilidade organizada devem faturar por meio de software certificado pela AT (Decreto-Lei n.º 28/2019, artigo 4.º n.º 1).Recursos relacionados
- Guia de IVA de Portugal
- Status e redes de fatura eletrônica no mundo
- SAF-T explicado
- ViDA — IVA na era digital
- Fatura eletrônica na Espanha — FACe