Nota Fiscal Eletrônica na Alemanha — Obrigação B2B, XRechnung e ZUGFeRD
| País | Alemanha |
| Status - B2G | Obrigatório para fornecedores da administração federal desde 27 de novembro de 2020 (ERechV); os estados federais definem suas próprias regras |
| Status - B2B | Obrigatório entre empresas estabelecidas na Alemanha desde 1º de janeiro de 2025 (devem ser capazes de receber); papel/PDF permitidos como medida de transição até 31 de dezembro de 2026, ou até 31 de dezembro de 2027 para emitentes com faturamento total no ano anterior ≤ €800.000 e para EDI |
| Status - B2C | Fora do escopo |
| Formatos | EN 16931: XRechnung; ZUGFeRD a partir da 2.0.1 (exceto MINIMUM ou BASIC-WL); formatos acordados se extraíveis para EN 16931 |
| Autoridade | Bundesministerium der Finanzen (BMF, Ministério Federal das Finanças) |
| Nome da rede | B2B: nenhuma plataforma de clearance nem rede obrigatória; B2G (federal): OZG-RE, à qual a ZRE foi incorporada em 19 de setembro de 2025 |
| Legislação | § 14 e § 27(38) UStG (Wachstumschancengesetz, BGBl. 2024 I Nr. 108); §§ 33, 34, 34a UStDV; E-Rechnungsverordnung (ERechV) para B2G |
Visão geral
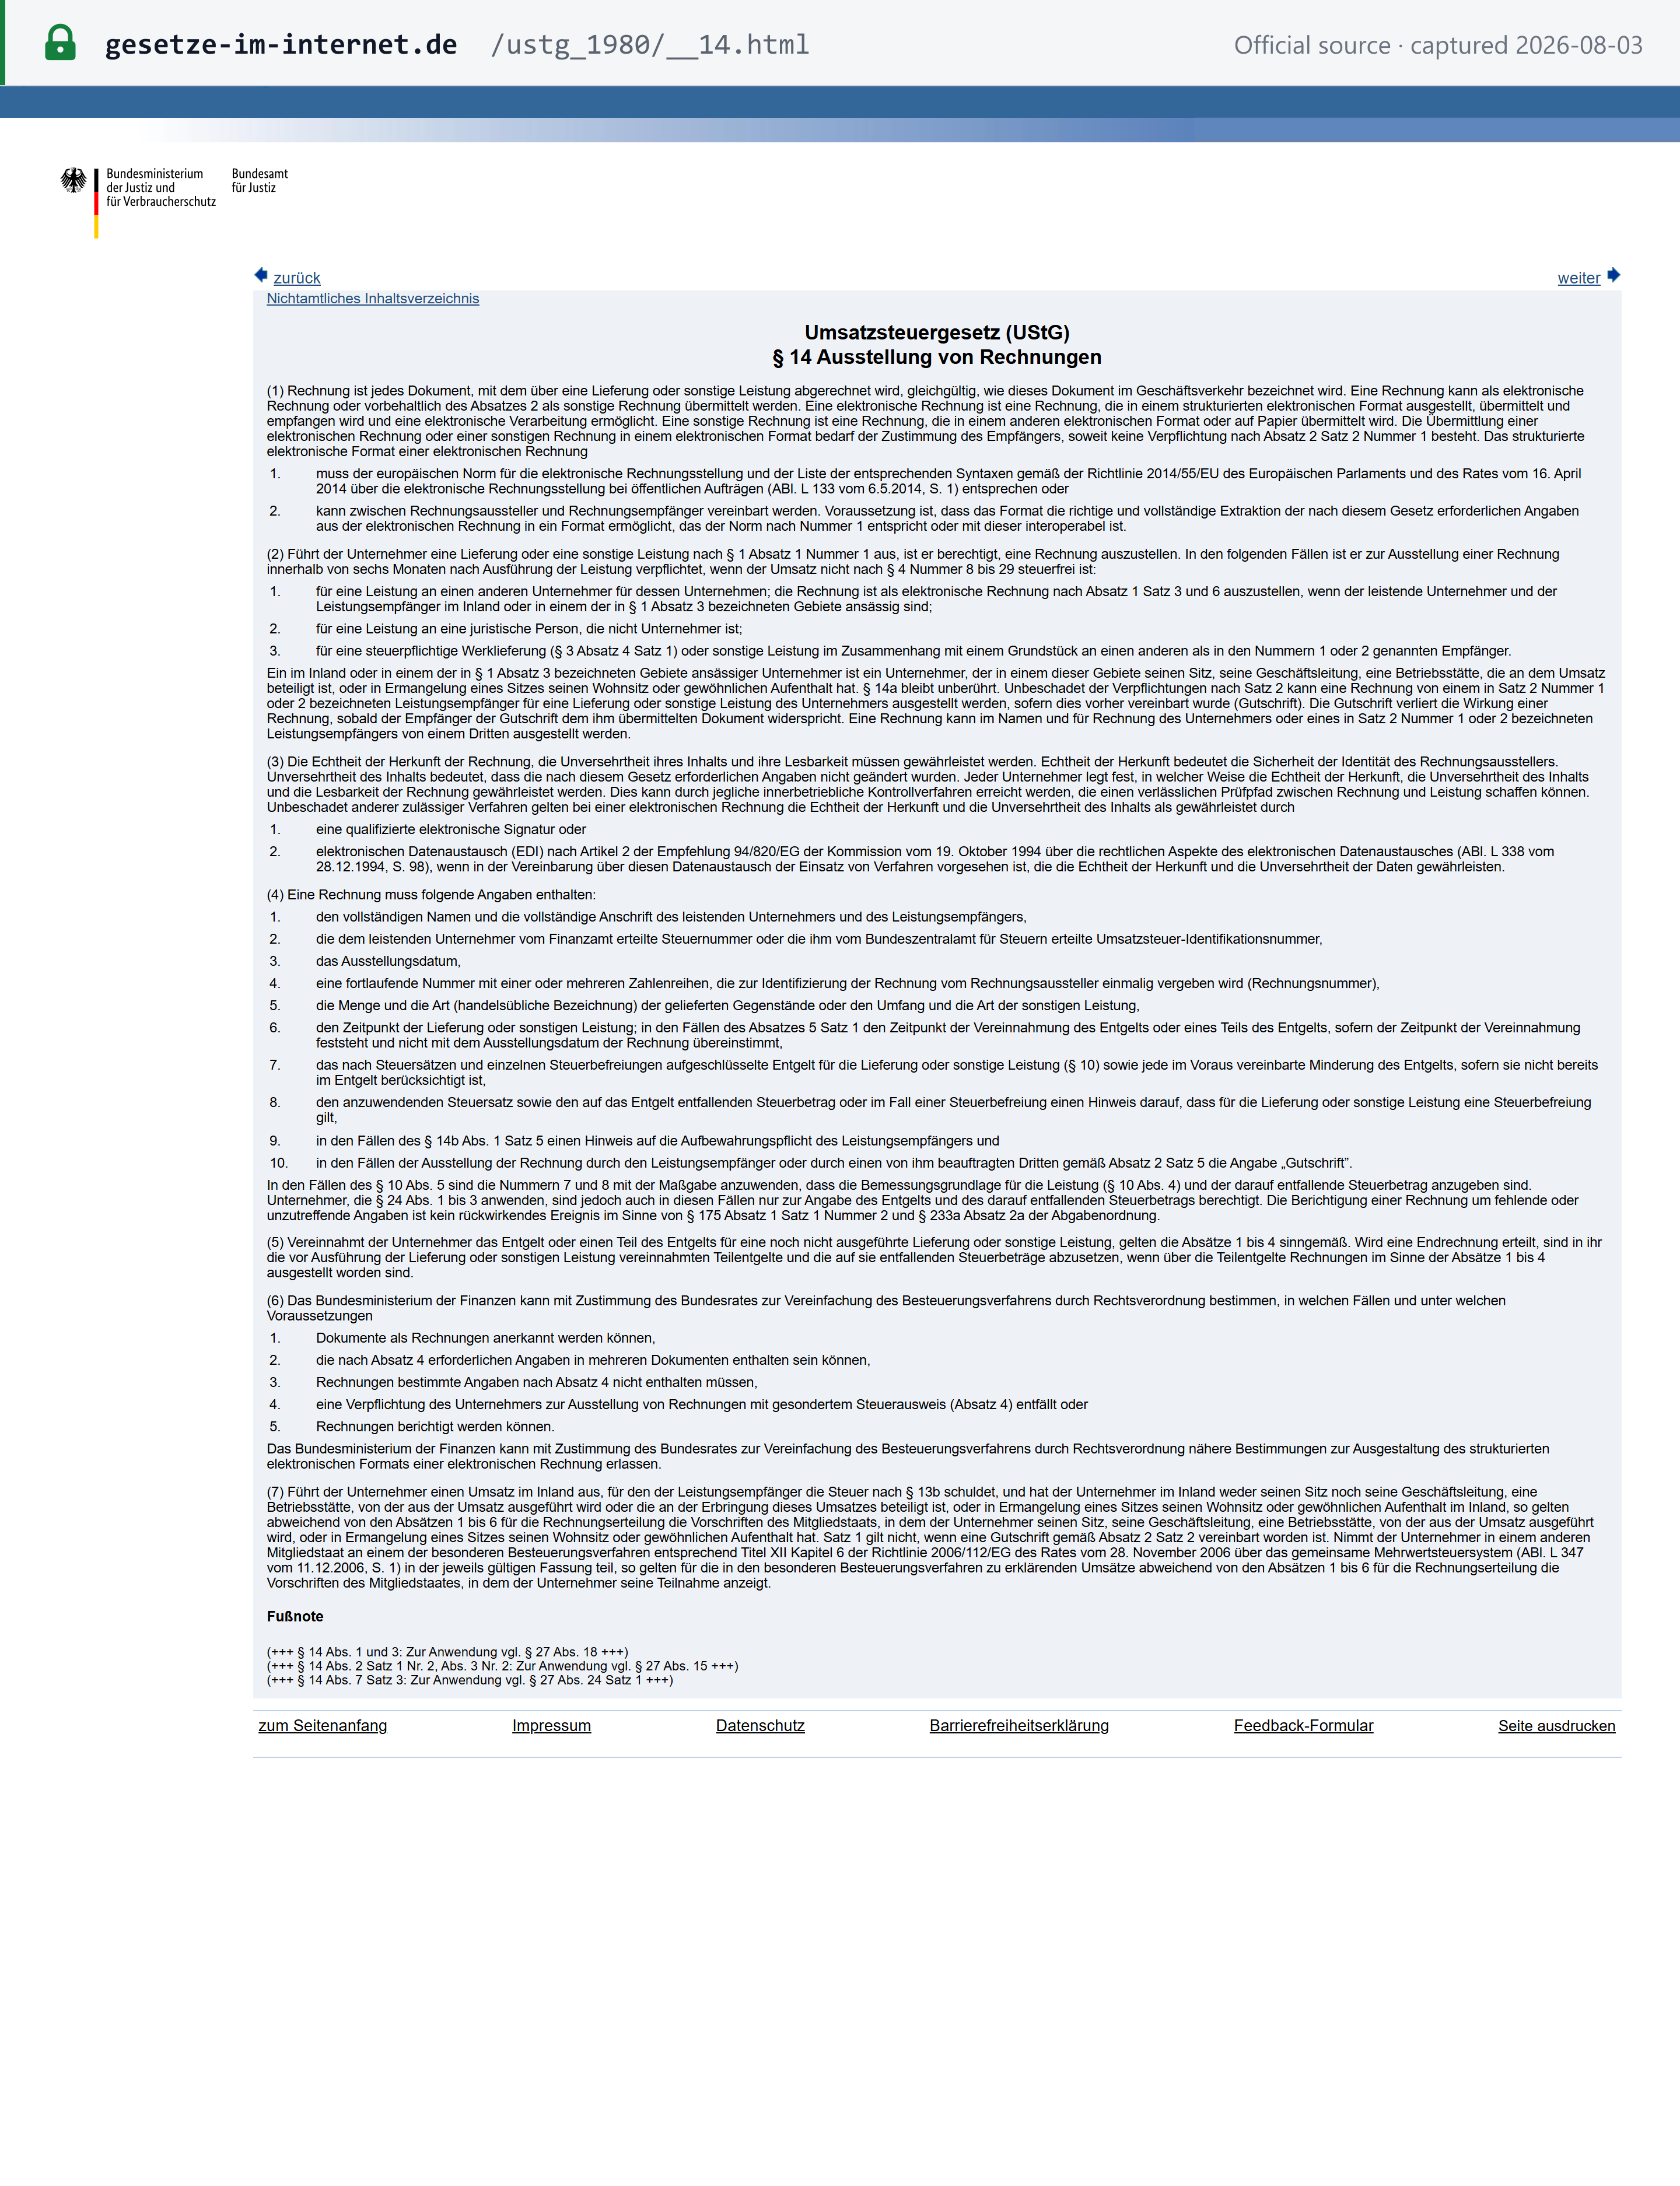
Desde 1º de janeiro de 2025, as notas fiscais de fornecimentos entre empresas estabelecidas na Alemanha devem ser emitidas como notas fiscais eletrônicas. Essa é a regra legal padrão do § 14 UStG, na redação dada pelo Wachstumschancengesetz de 27 de março de 2024 (BGBl. 2024 I Nr. 108). Uma nota fiscal eletrônica é “uma nota fiscal emitida, transmitida e recebida em um formato eletrônico estruturado que permite o processamento eletrônico”; o papel e os formatos eletrônicos não estruturados, como um PDF simples, são “outras notas fiscais” (sonstige Rechnungen). [1]
 Captura da fonte realizada em 03/08/2026 — original
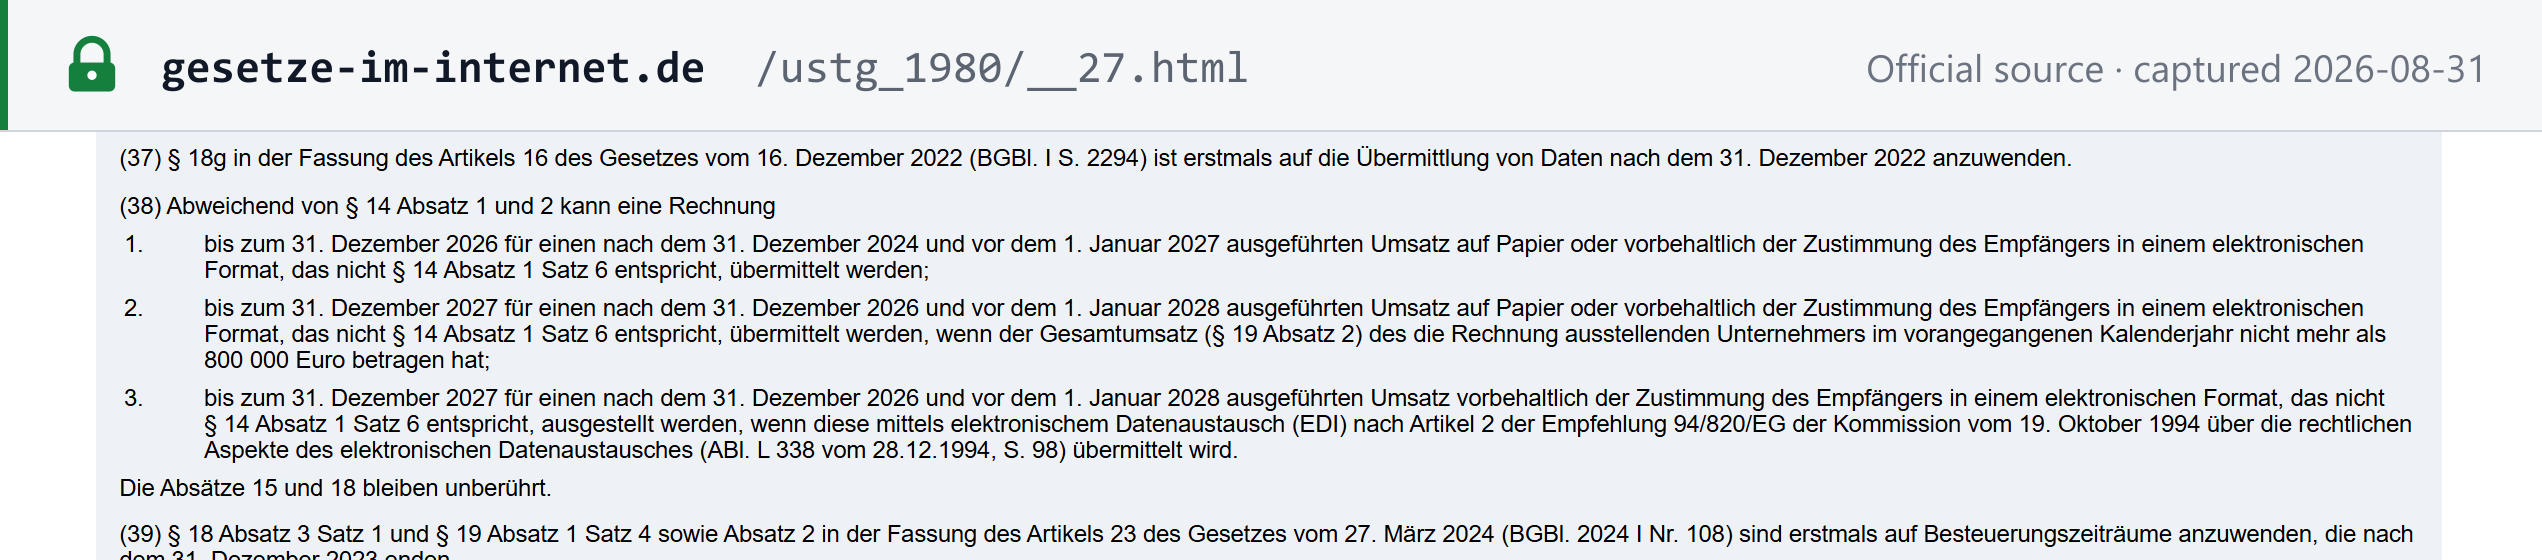
Duas consequências decorrem imediatamente. Toda empresa estabelecida na Alemanha deve ser capaz de receber notas fiscais eletrônicas a partir de 1º de janeiro de 2025, porque o consentimento do cliente empresarial não é necessário quando se aplica o dever de nota fiscal eletrônica. E os emitentes só podem continuar enviando notas fiscais em papel ou PDF porque o § 27(38) UStG concede uma tolerância de transição, que termina em 31 de dezembro de 2026 ou, para emitentes menores e EDI, em 31 de dezembro de 2027. [2]
O modelo da Alemanha é descentralizado, com auditoria posterior: não há plataforma de clearance nem validação estatal das notas fiscais B2B. Nem o § 14 UStG nem o § 27(38) exigem que as notas fiscais sejam transmitidas à autoridade fiscal; assim, as notas fiscais eletrônicas circulam diretamente entre as partes por qualquer canal, como e-mail, EDI, Peppol ou portais. Nenhuma obrigação de e-reporting foi promulgada.
A nota fiscal eletrônica B2G é separada e mais antiga: os fornecedores da administração federal são obrigados a faturar eletronicamente desde 27 de novembro de 2020 nos termos da E-Rechnungsverordnung (ERechV).
Status da obrigação e cronograma
| Fase | Quem / o quê | Regra | Base legal |
|---|---|---|---|
| B2G — federal | Fornecedores da administração federal | Nota fiscal eletrônica (XRechnung) desde 27 de novembro de 2020 | ERechV § 3 [3] |
| B2B — recebimento | Toda empresa estabelecida na Alemanha | Deve ser capaz de receber notas fiscais eletrônicas a partir de 1º de janeiro de 2025 | § 14(1)–(2) UStG [1] |
| B2B — transição, todos os emitentes | Fornecimentos realizados de 01/01/2025 a 31/12/2026 | Papel, ou outro formato eletrônico (por exemplo, PDF) com o consentimento do destinatário, até 31 de dezembro de 2026 | § 27(38) Nr. 1 UStG [2] |
| B2B — transição, emitentes menores | Fornecimentos realizados em 2027 por emitentes cujo faturamento total (Gesamtumsatz, § 19(2) UStG) no ano civil anterior foi ≤ €800.000 | Papel, ou PDF com consentimento, até 31 de dezembro de 2027 | § 27(38) Nr. 2 UStG [2] |
| B2B — transição, EDI | Fornecimentos realizados em 2027, qualquer faturamento | Notas fiscais EDI (Recomendação da Comissão 94/820/CE) com o consentimento do destinatário até 31 de dezembro de 2027 | § 27(38) Nr. 3 UStG [2] |
| B2B — somente nota fiscal eletrônica | Emitentes acima de €800.000 que não usam EDI: fornecimentos a partir de 1º de janeiro de 2027; todos: fornecimentos a partir de 1º de janeiro de 2028 | Nota fiscal eletrônica no formato EN 16931, ou em formato acordado extraível para EN 16931 | § 14(1)–(2) UStG [1] |
 Captura da fonte realizada em 31/08/2026 — original
Após essas datas, a nota fiscal eletrônica é a única nota fiscal permitida para fornecimentos B2B domésticos. Formatos diferentes da EN 16931 continuam possíveis de forma permanente apenas quando as partes os acordam e os dados relevantes para o IVA podem ser extraídos correta e integralmente para um formato conforme à EN 16931 (§ 14(1) frase 6 Nr. 2 UStG). É aí que se enquadram os formatos do tipo EDI após 2027.
Nenhum adiamento foi promulgado. Em 8 de outubro de 2026, a data de 1º de janeiro de 2027 se mantém. A federação dos ofícios artesanais ZDH pediu um adiamento de um ano, mas nenhum projeto de lei o propõe: o projeto do governo da Lei Tributária Anual de 2026 (Jahressteuergesetz 2026, BR-Drs. 447/26) altera o § 14 UStG apenas de forma redacional, corrigindo uma remissão no § 14(7), e não toca no § 27(38). [4]
Base legal
- § 14 UStG (na redação dada pelo Art. 23 do Wachstumschancengesetz de 27 de março de 2024, BGBl. 2024 I Nr. 108, aplicável a partir de 1º de janeiro de 2025): a definição de nota fiscal eletrônica, a regra EN 16931 / formato acordado e o dever de nota fiscal eletrônica B2B entre empresas estabelecidas na Alemanha. [1]
- § 27(38) UStG: as regras de transição para 2025–2027. [2]
- §§ 33, 34 e 34a UStDV: notas fiscais de pequeno valor, bilhetes de transporte e notas fiscais de Kleinunternehmer (ver Escopo).
- Cartas de aplicação do BMF: 2 de outubro de 2023, 15 de outubro de 2024 (“Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025”) e 15 de outubro de 2025 (GZ III C 2 - S 7287-a/00019/007/243), que complementa a carta de 2024. Elas expõem o entendimento da administração sobre formatos, notas fiscais híbridas e regras de transição. O BMF também mantém um FAQ oficial sobre a nota fiscal eletrônica.
- B2G: E-Rechnungsverordnung (ERechV) para notas fiscais à administração federal. [3]
- Base na UE: a obrigação da Alemanha foi originalmente autorizada pela Decisão de Execução do Conselho (UE) 2023/1551 de 25 de julho de 2023. Desde 14 de abril de 2025, a Diretiva (UE) 2025/516 do Conselho (ViDA) permite que os Estados-Membros imponham a nota fiscal eletrônica doméstica sem derrogação. Consulte a explicação sobre o ViDA.
Escopo
No escopo: um fornecimento a outra empresa para fins empresariais, em que tanto o fornecedor quanto o destinatário estão estabelecidos na Alemanha. “Estabelecido” significa sede, local de administração, um estabelecimento permanente envolvido no fornecimento ou, na falta de sede, domicílio ou residência habitual. O registro de IVA, por si só, não é o critério. [1]
Fora do escopo:
- Empresas estrangeiras sem estabelecimento alemão envolvido no fornecimento, mesmo que registradas para IVA na Alemanha: não são obrigadas a emitir notas fiscais eletrônicas, e um fornecedor alemão que as fatura não precisa usar uma.
- Fornecimentos transfronteiriços, porque ambas as partes devem estar estabelecidas na Alemanha.
- B2C: o dever de nota fiscal eletrônica se aplica apenas a fornecimentos a outra empresa.
- Fornecimentos isentos nos termos do § 4 Nr. 8–29 UStG (por exemplo, serviços financeiros, seguros e locação de bens imóveis): estão fora do dever de emitir nota fiscal do § 14(2) UStG, portanto o dever de nota fiscal eletrônica não se aplica.
Isentos do dever de emissão (essas notas fiscais podem sempre ser enviadas em papel ou PDF):
- Notas fiscais de pequeno valor até €250 brutos (§ 33 UStDV).
- Bilhetes de transporte (Fahrausweise, § 34 UStDV).
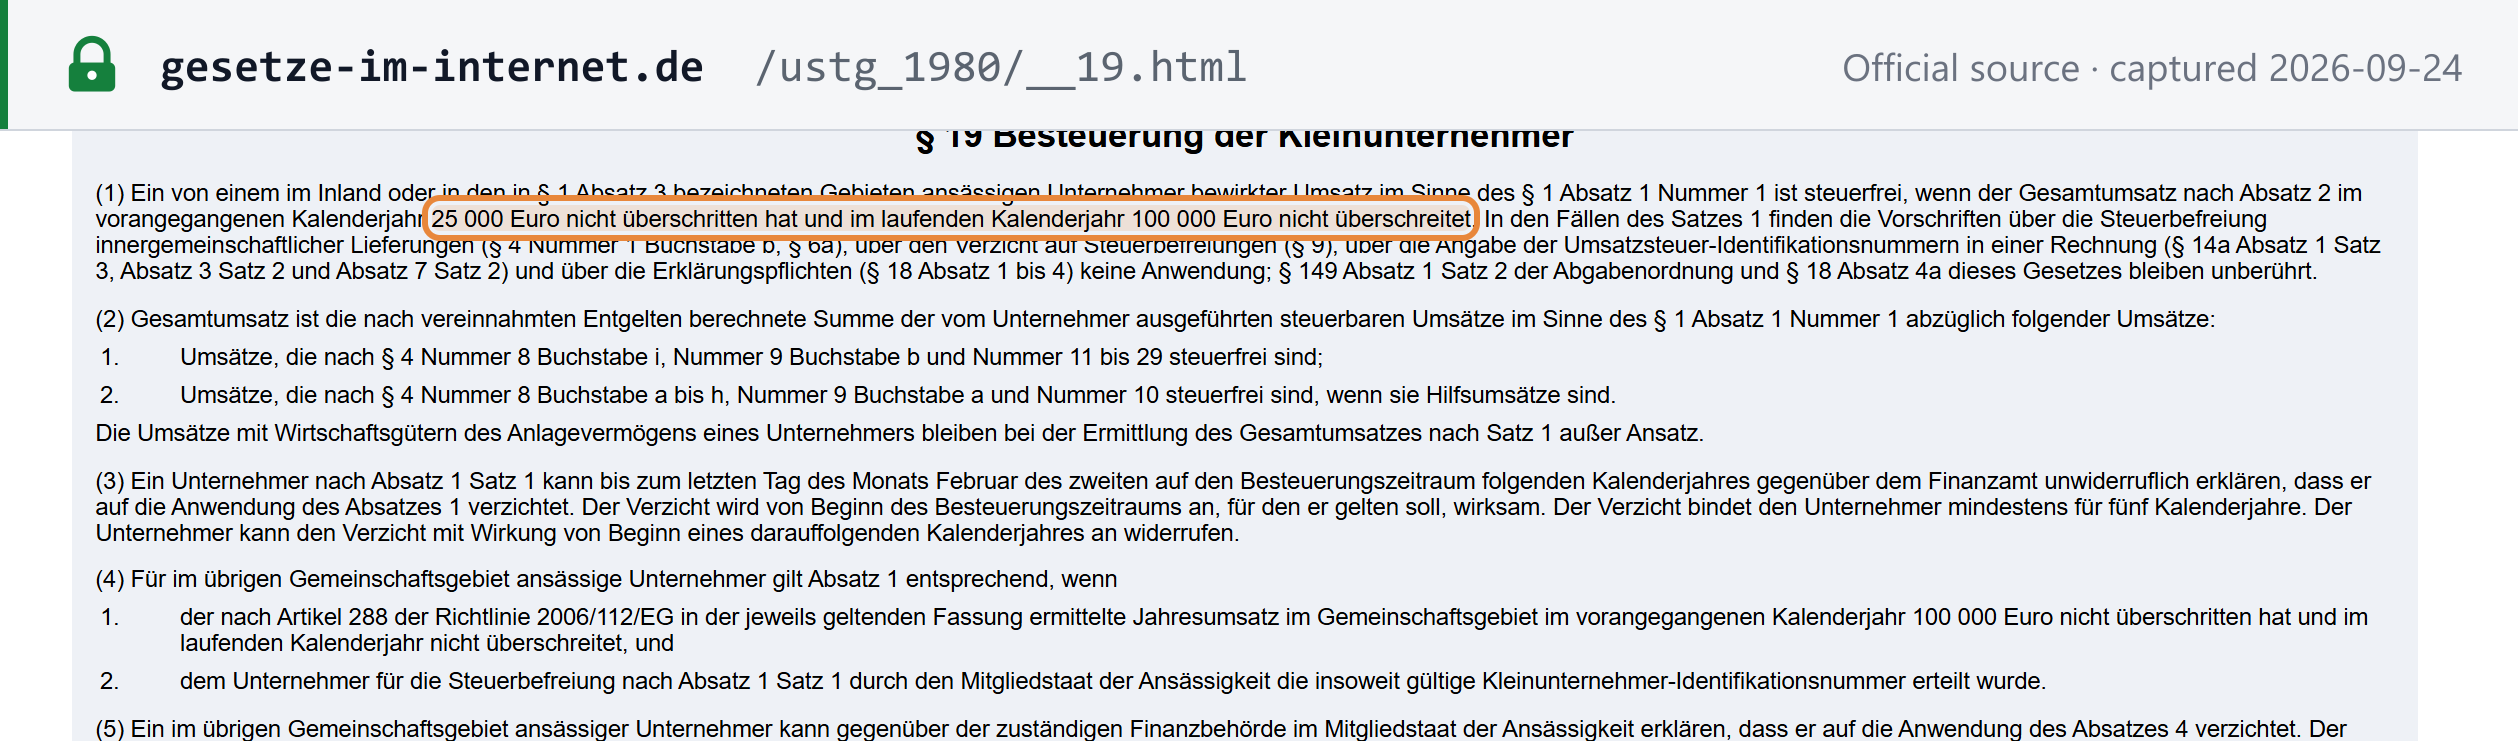
- Kleinunternehmer nos termos do § 19 UStG (§ 34a UStDV). Eles ainda devem ser capazes de receber notas fiscais eletrônicas. Desde 2025, Kleinunternehmer é uma empresa com faturamento no ano anterior de no máximo €25.000 e faturamento no ano corrente de no máximo €100.000 (§ 19(1) UStG).
 Captura da fonte realizada em 24/09/2026 — original
Formato e rede
- XRechnung: a implementação alemã (CIUS) da EN 16931, na sintaxe UBL ou CII, publicada pela KoSIT. É o formato padrão para notas fiscais à administração federal nos termos da E-Rechnungsverordnung (ERechV), que também aceita outros formatos conformes à EN 16931.
- ZUGFeRD: um PDF híbrido com uma nota fiscal XML incorporada. Segundo as cartas do BMF de 2 de outubro de 2023 e 15 de outubro de 2024, o ZUGFeRD a partir da versão 2.0.1 se qualifica como nota fiscal eletrônica, exceto os perfis MINIMUM e BASIC-WL, que não contêm os dados exigidos para fins de IVA.
- Notas fiscais híbridas: quando o PDF e o XML divergem, prevalece a parte XML; o PDF é uma visualização legível.
- PDF simples: uma “outra nota fiscal”, não uma nota fiscal eletrônica. É permitido apenas pelas regras de transição ou pelas isenções acima.
- Formatos acordados (por exemplo, EDI): permitidos de forma permanente se os dados puderem ser extraídos para um formato conforme à EN 16931 (§ 14(1) frase 6 Nr. 2 UStG).
- Rede: não há rede B2B obrigatória nem etapa de clearance. O Peppol é um canal possível, não um requisito. Nenhuma obrigação de e-reporting está em vigor; o relatório digital do ViDA da UE para fornecimentos intracomunitários se aplica a partir de 1º de julho de 2030.
Como enviar notas fiscais eletrônicas B2G
Se você fatura uma entidade do setor público, primeiro verifique se ela pertence à administração federal ou a um estado federal (Land).
- Administração federal (direta e indireta): envie pela OZG-konforme Rechnungseingangsplattform (OZG-RE). A antiga Zentrale Rechnungseingangsplattform (ZRE) foi incorporada a ela em 19 de setembro de 2025 e foi desativada. Alguns estados federais também usam a OZG-RE. [6]
- Leitweg-ID: o identificador de roteamento que sua autoridade contratante lhe fornece; ele indica à plataforma para onde a nota fiscal vai.
- Isenção: as notas fiscais emitidas após uma adjudicação direta (Direktauftrag) de até €1.000 estão isentas do dever federal de nota fiscal eletrônica (ERechV § 3(3)). Não se trata de um limite geral de €1.000: outras notas fiscais abaixo de €1.000 a autoridades federais ainda devem ser eletrônicas. [3]
Você pode inserir um XRechnung no formulário web da OZG-RE, enviar um gerado no seu sistema ERP, enviá-lo por e-mail ou conectar-se via Peppol. [6]
Os estados federais têm, cada um, sua própria lei de nota fiscal eletrônica, datas e canais de recebimento para suas autoridades. Verifique as condições de compra da autoridade contratante ou o portal de nota fiscal eletrônica do estado para saber qual canal usar.
Perguntas Frequentes
A nota fiscal eletrônica B2B é obrigatória na Alemanha?
Sim. Desde 1º de janeiro de 2025, o § 14 UStG, na redação dada pelo Wachstumschancengesetz (BGBl. 2024 I Nr. 108), exige que as notas fiscais de fornecimentos entre empresas estabelecidas na Alemanha sejam emitidas como notas fiscais eletrônicas, e o consentimento do cliente empresarial não é necessário; portanto, toda empresa desse tipo deve ser capaz de receber notas fiscais eletrônicas. O papel e outros formatos eletrônicos, como o PDF com o consentimento do destinatário, continuam permitidos apenas como medida de transição nos termos do § 27(38) UStG: para todos os emitentes até 31 de dezembro de 2026, e até 31 de dezembro de 2027 quando o faturamento total do emitente no ano civil anterior não ultrapassou €800.000. Notas fiscais EDI podem ser usadas com o consentimento do destinatário até 31 de dezembro de 2027. Depois disso, somente é permitida uma nota fiscal eletrônica no formato EN 16931, ou em um formato acordado do qual os dados possam ser extraídos na forma EN 16931. [1] [2] [5]
XRechnung ou ZUGFeRD — qual formato devo usar para notas fiscais eletrônicas alemãs?
Ambos se qualificam. O XRechnung é a implementação alemã da norma europeia EN 16931, na sintaxe UBL ou CII, e é o formato padrão para notas fiscais à administração federal nos termos da E-Rechnungsverordnung (ERechV), que também aceita outros formatos conformes à EN 16931. O ZUGFeRD é um formato híbrido: um PDF com uma nota fiscal XML incorporada. Segundo o Ministério Federal das Finanças (cartas do BMF de 2 de outubro de 2023 e 15 de outubro de 2024), o ZUGFeRD a partir da versão 2.0.1 se qualifica como nota fiscal eletrônica para fornecimentos B2B domésticos, exceto os perfis MINIMUM e BASIC-WL, e, quando o PDF e o XML divergem, prevalece o XML. Um PDF simples não é uma nota fiscal eletrônica. [1]
A obrigação se aplica a empresas estrangeiras registradas para IVA na Alemanha?
Somente se estiverem estabelecidas na Alemanha. O dever do § 14(2) UStG se aplica quando tanto o fornecedor quanto o cliente empresarial estão estabelecidos na Alemanha: sede, local de administração, um estabelecimento permanente envolvido no fornecimento ou, na falta de sede, domicílio ou residência habitual. Uma empresa estrangeira que apenas possui registro de IVA na Alemanha, sem tal estabelecimento, não é obrigada a emitir notas fiscais eletrônicas, e um fornecedor alemão que a fatura não precisa usar uma. [1]
O prazo de 1º de janeiro de 2027 foi adiado?
Não. Em 8 de outubro de 2026, as datas de transição do § 27(38) UStG permanecem inalteradas. A federação dos ofícios artesanais ZDH pediu um adiamento de um ano da data de 2027, mas nenhum projeto de lei o propõe: o projeto do governo da Lei Tributária Anual de 2026 (BR-Drs. 447/26) altera o § 14 UStG apenas de forma redacional e não toca no § 27(38). [4]
Qual portal devo usar para notas fiscais a autoridades federais?
A OZG-RE (OZG-konforme Rechnungseingangsplattform). Desde 19 de setembro de 2025, ela é a plataforma única de recebimento para toda a administração federal, direta e indireta; a antiga ZRE foi incorporada a ela, e alguns estados federais também a utilizam. Sua autoridade contratante informa qual Leitweg-ID (o identificador de roteamento) usar. Os fornecedores da administração federal são obrigados a faturar eletronicamente desde 27 de novembro de 2020 nos termos da ERechV; as notas fiscais emitidas após uma adjudicação direta (Direktauftrag) de até €1.000 estão isentas. Cada estado federal define suas próprias regras de nota fiscal eletrônica para suas autoridades. [3] [6]
Recursos relacionados
- Status e redes de nota fiscal eletrônica no mundo — a linha da Alemanha no contexto global
- Guia de IVA da Alemanha
- Números de identificação fiscal da Alemanha
- Como se registrar para IVA na Alemanha
- Conformidade com o GoBD na Alemanha — arquivamento de notas fiscais eletrônicas
- Modelos CTC de nota fiscal eletrônica explicados
- Explicação sobre a rede Peppol