E-Rechnung in Deutschland – B2B-Pflicht, XRechnung und ZUGFeRD
| Land | Deutschland |
| Status – B2G | Verpflichtend für Lieferanten der Bundesverwaltung seit dem 27. November 2020 (ERechV); die Bundesländer legen eigene Regeln fest |
| Status – B2B | Verpflichtend zwischen im Inland ansässigen Unternehmern seit dem 1. Januar 2025 (Empfangsbereitschaft erforderlich); Papier/PDF als Übergangsregelung bis 31. Dezember 2026 zulässig, bzw. bis 31. Dezember 2027 für Aussteller mit Vorjahres-Gesamtumsatz ≤ 800.000 € und für EDI |
| Status – B2C | Nicht erfasst |
| Formate | EN 16931: XRechnung; ZUGFeRD ab 2.0.1 (nicht MINIMUM oder BASIC-WL); vereinbarte Formate, sofern in EN 16931 extrahierbar |
| Behörde | Bundesministerium der Finanzen (BMF) |
| Netzwerkname | B2B: keine Clearance-Plattform und kein vorgeschriebenes Netzwerk; B2G (Bund): OZG-RE, in die die ZRE am 19. September 2025 überführt wurde |
| Gesetzgebung | § 14 und § 27 Abs. 38 UStG (Wachstumschancengesetz, BGBl. 2024 I Nr. 108); §§ 33, 34, 34a UStDV; E-Rechnungsverordnung (ERechV) für B2G |
Überblick
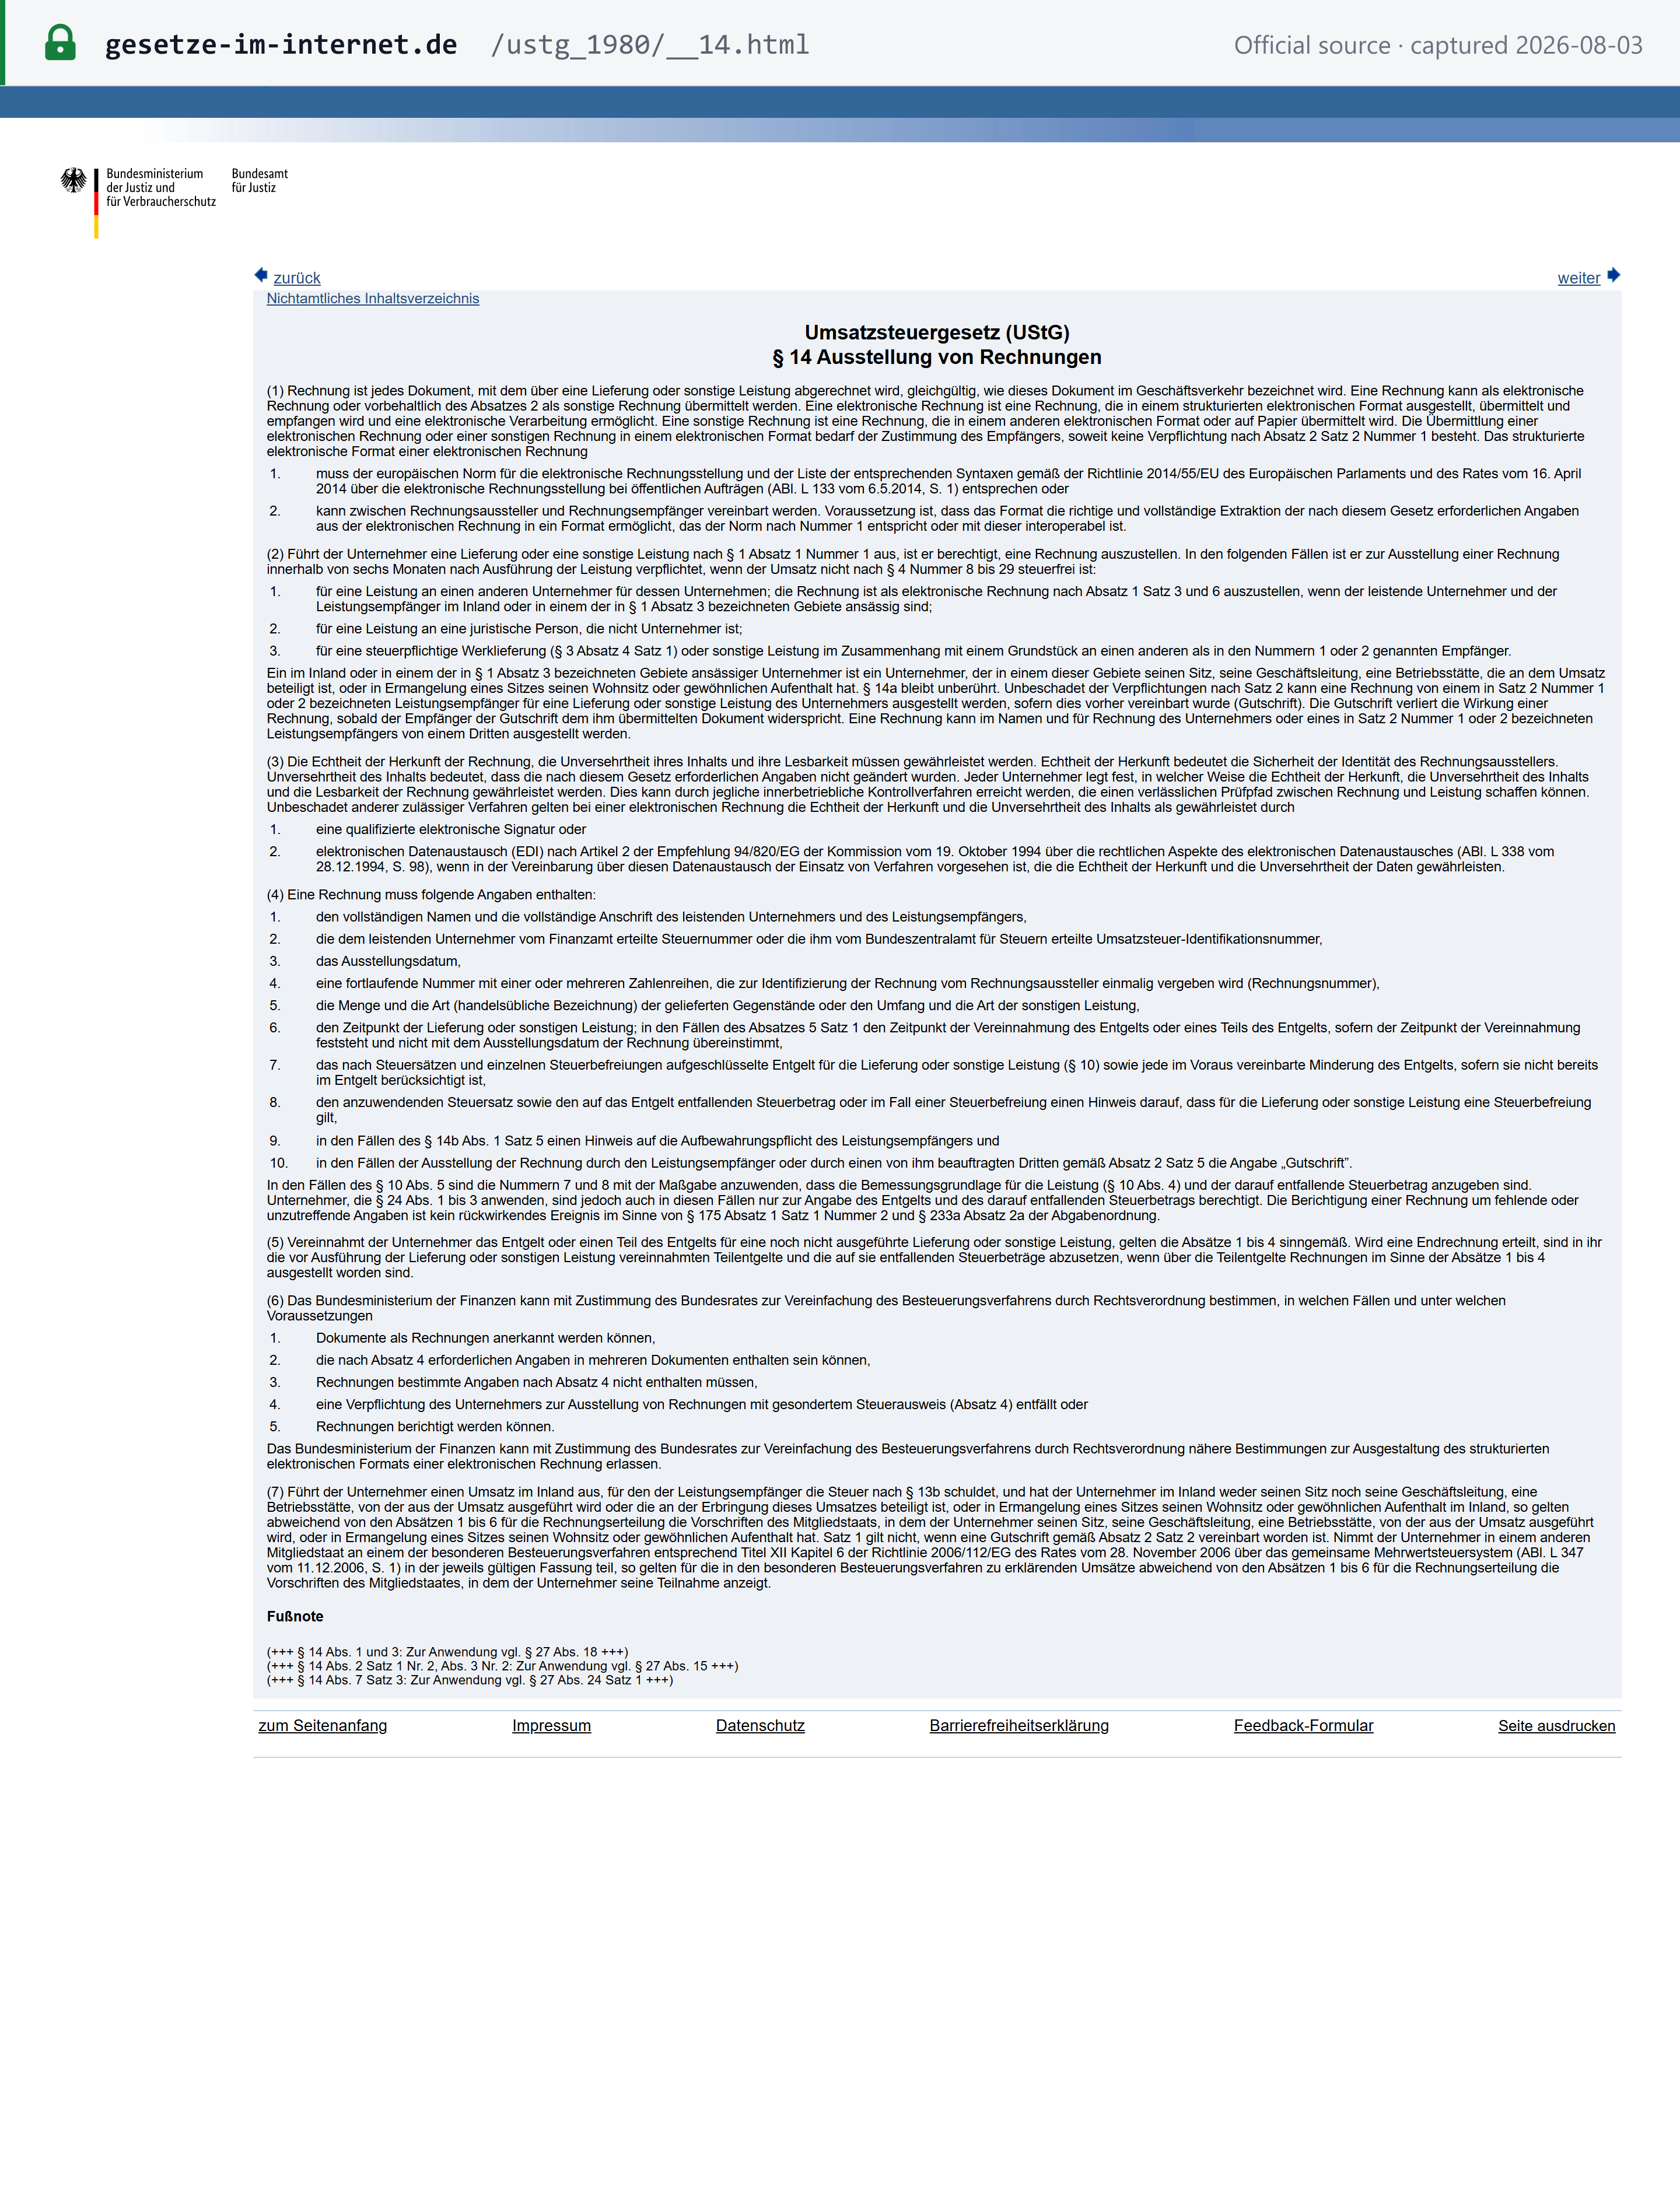
Seit dem 1. Januar 2025 müssen Rechnungen über Umsätze zwischen im Inland ansässigen Unternehmern als E-Rechnung ausgestellt werden. Das ist der gesetzliche Regelfall nach § 14 UStG in der Fassung des Wachstumschancengesetzes vom 27. März 2024 (BGBl. 2024 I Nr. 108). Eine E-Rechnung ist „eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht“; Papierrechnungen und unstrukturierte elektronische Formate wie ein einfaches PDF sind „sonstige Rechnungen“. [1]
 Quellen-Snapshot erstellt am 03.08.2026 – Original
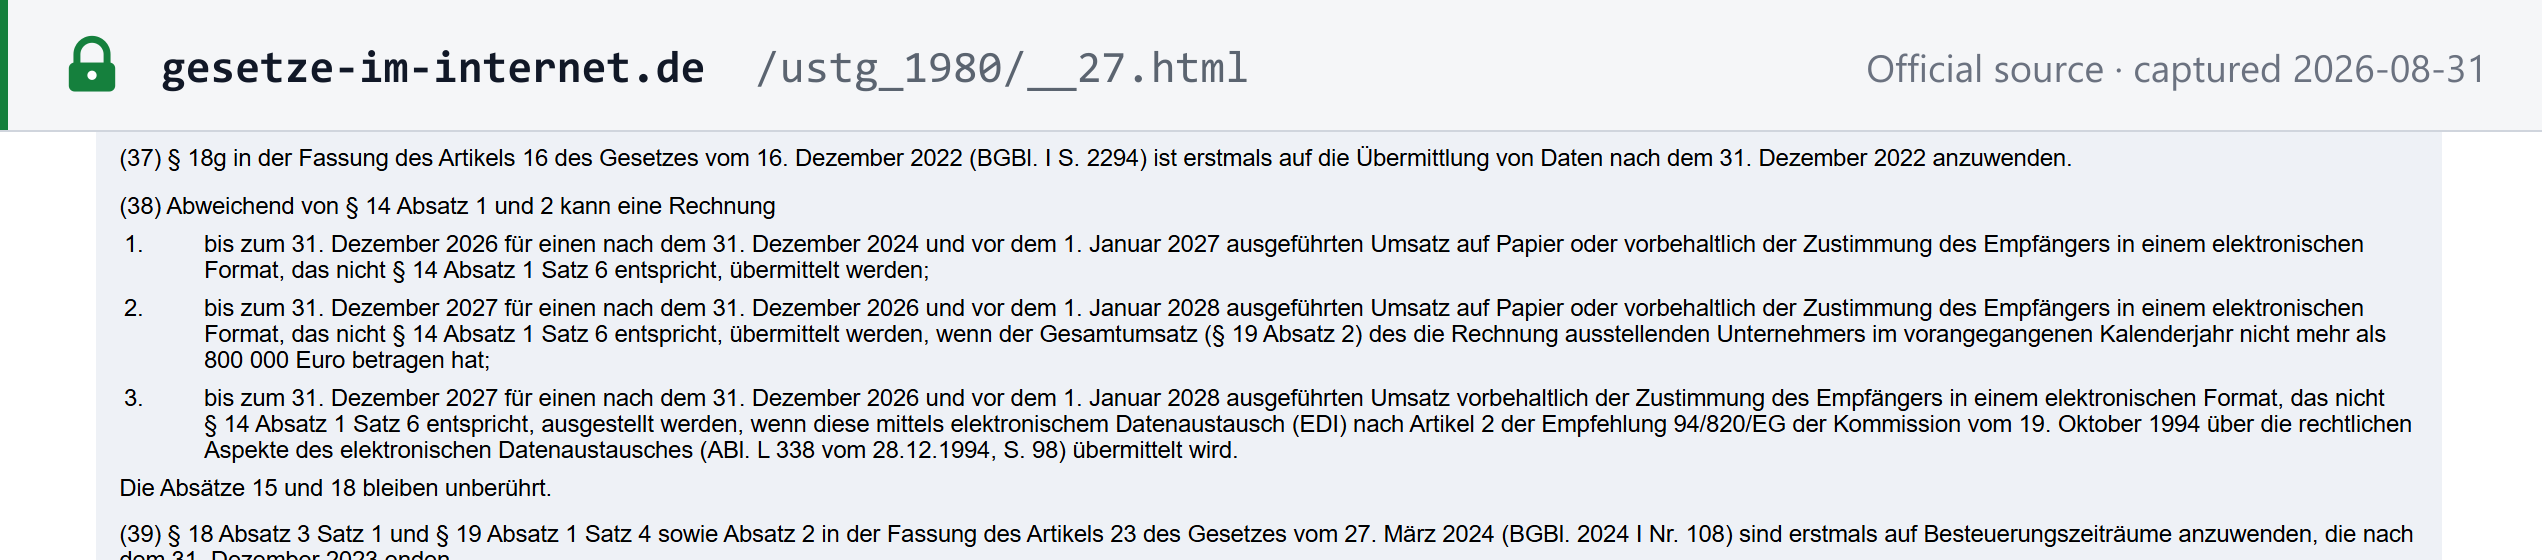
Daraus ergeben sich unmittelbar zwei Folgen. Jedes im Inland ansässige Unternehmen muss ab dem 1. Januar 2025 E-Rechnungen empfangen können, denn die Zustimmung des unternehmerischen Leistungsempfängers ist nicht erforderlich, soweit die E-Rechnungspflicht gilt. Und Rechnungsaussteller dürfen nur deshalb weiterhin Papier- oder PDF-Rechnungen versenden, weil § 27 Abs. 38 UStG eine Übergangsregelung gewährt, die am 31. Dezember 2026 endet bzw. für kleinere Aussteller und für EDI am 31. Dezember 2027. [2]
Das deutsche Modell ist dezentral mit nachgelagerter Prüfung: Es gibt keine Clearance-Plattform und keine staatliche Validierung von B2B-Rechnungen. Weder § 14 UStG noch § 27 Abs. 38 UStG verlangen eine Übermittlung der Rechnungen an die Finanzverwaltung; E-Rechnungen werden daher direkt zwischen den Parteien über einen beliebigen Kanal ausgetauscht, etwa per E-Mail, EDI, Peppol oder über Portale. Eine Meldepflicht (E-Reporting) wurde nicht eingeführt.
Die B2G-E-Rechnung ist davon getrennt und älter: Lieferanten der Bundesverwaltung müssen seit dem 27. November 2020 nach der E-Rechnungsverordnung (ERechV) elektronisch abrechnen.
Status der Pflicht und Zeitplan
| Phase | Wer / was | Regel | Rechtsgrundlage |
|---|---|---|---|
| B2G – Bund | Lieferanten der Bundesverwaltung | E-Rechnung (XRechnung) seit dem 27. November 2020 | § 3 ERechV [3] |
| B2B – Empfang | Jedes im Inland ansässige Unternehmen | Muss ab dem 1. Januar 2025 E-Rechnungen empfangen können | § 14 Abs. 1–2 UStG [1] |
| B2B – Übergang, alle Aussteller | Umsätze vom 01.01.2025 bis 31.12.2026 | Papier oder ein anderes elektronisches Format (z. B. PDF) mit Zustimmung des Empfängers bis zum 31. Dezember 2026 | § 27 Abs. 38 Nr. 1 UStG [2] |
| B2B – Übergang, kleinere Aussteller | Umsätze im Jahr 2027 von Ausstellern, deren Gesamtumsatz (§ 19 Abs. 2 UStG) im vorangegangenen Kalenderjahr ≤ 800.000 € betrug | Papier oder PDF mit Zustimmung bis zum 31. Dezember 2027 | § 27 Abs. 38 Nr. 2 UStG [2] |
| B2B – Übergang, EDI | Umsätze im Jahr 2027, unabhängig vom Umsatz | EDI-Rechnungen (Empfehlung 94/820/EG der Kommission) mit Zustimmung des Empfängers bis zum 31. Dezember 2027 | § 27 Abs. 38 Nr. 3 UStG [2] |
| B2B – nur E-Rechnung | Aussteller über 800.000 €, die kein EDI nutzen: Umsätze ab dem 1. Januar 2027; alle: Umsätze ab dem 1. Januar 2028 | E-Rechnung im Format nach EN 16931 oder in einem vereinbarten, in EN 16931 extrahierbaren Format | § 14 Abs. 1–2 UStG [1] |
 Quellen-Snapshot erstellt am 31.08.2026 – Original
Nach diesen Stichtagen ist die E-Rechnung die einzige zulässige Rechnung für inländische B2B-Umsätze. Andere Formate als EN 16931 bleiben dauerhaft nur möglich, wenn die Parteien sie vereinbaren und die umsatzsteuerlich relevanten Daten richtig und vollständig in ein EN-16931-konformes Format extrahiert werden können (§ 14 Abs. 1 Satz 6 Nr. 2 UStG). Dort sind EDI-ähnliche Formate nach 2027 einzuordnen.
Eine Verschiebung wurde nicht beschlossen. Mit Stand 8. Oktober 2026 bleibt der Stichtag 1. Januar 2027 bestehen. Der Zentralverband des Deutschen Handwerks (ZDH) hat eine Verschiebung um ein Jahr gefordert, aber kein Gesetzentwurf sieht eine solche vor: Der Regierungsentwurf des Jahressteuergesetzes 2026 (BR-Drs. 447/26) ändert § 14 UStG nur redaktionell, indem er einen Verweis in § 14 Abs. 7 korrigiert, und lässt § 27 Abs. 38 unberührt. [4]
Rechtsgrundlage
- § 14 UStG (geändert durch Art. 23 des Wachstumschancengesetzes vom 27. März 2024, BGBl. 2024 I Nr. 108, anzuwenden ab dem 1. Januar 2025): die Definition der E-Rechnung, die Regel zu EN 16931 / vereinbartem Format und die B2B-E-Rechnungspflicht zwischen im Inland ansässigen Unternehmern. [1]
- § 27 Abs. 38 UStG: die Übergangsregelungen für 2025–2027. [2]
- §§ 33, 34 und 34a UStDV: Kleinbetragsrechnungen, Fahrausweise und Rechnungen von Kleinunternehmern (siehe Anwendungsbereich).
- BMF-Schreiben: 2. Oktober 2023, 15. Oktober 2024 („Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025“) und 15. Oktober 2025 (GZ III C 2 - S 7287-a/00019/007/243), das das Schreiben von 2024 ergänzt. Sie legen die Auffassung der Finanzverwaltung zu Formaten, hybriden Rechnungen und den Übergangsregelungen dar. Das BMF pflegt zudem offizielle FAQ zur E-Rechnung.
- B2G: E-Rechnungsverordnung (ERechV) für Rechnungen an die Bundesverwaltung. [3]
- EU-Grundlage: Die deutsche Pflicht wurde ursprünglich durch den Durchführungsbeschluss (EU) 2023/1551 des Rates vom 25. Juli 2023 genehmigt. Seit dem 14. April 2025 erlaubt die Richtlinie (EU) 2025/516 des Rates (ViDA) den Mitgliedstaaten, eine inländische E-Rechnungspflicht ohne Ausnahmegenehmigung einzuführen. Siehe die ViDA-Erklärung.
Anwendungsbereich
Erfasst: ein Umsatz an einen anderen Unternehmer für dessen Unternehmen, bei dem sowohl der leistende Unternehmer als auch der Leistungsempfänger im Inland ansässig sind. „Ansässig“ bedeutet Sitz, Geschäftsleitung, eine am Umsatz beteiligte Betriebsstätte oder, mangels Sitzes, Wohnsitz oder gewöhnlicher Aufenthalt. Die umsatzsteuerliche Registrierung allein ist nicht maßgeblich. [1]
Nicht erfasst:
- Ausländische Unternehmen ohne am Umsatz beteiligte inländische Betriebsstätte, selbst wenn sie in Deutschland umsatzsteuerlich registriert sind: Sie sind nicht zur Ausstellung von E-Rechnungen verpflichtet, und ein deutscher Lieferant, der ihnen eine Rechnung stellt, muss keine E-Rechnung verwenden.
- Grenzüberschreitende Umsätze, da beide Parteien im Inland ansässig sein müssen.
- B2C: Die E-Rechnungspflicht knüpft nur an Umsätze an andere Unternehmer an.
- Steuerfreie Umsätze nach § 4 Nr. 8–29 UStG (zum Beispiel Finanzdienstleistungen, Versicherungen und die Vermietung von Grundstücken): Diese fallen nicht unter die Pflicht zur Rechnungsausstellung nach § 14 Abs. 2 UStG, sodass auch die E-Rechnungspflicht nicht gilt.
Von der Ausstellungspflicht ausgenommen (diese Rechnungen dürfen stets als Papier oder PDF versendet werden):
- Kleinbetragsrechnungen bis 250 € brutto (§ 33 UStDV).
- Fahrausweise (§ 34 UStDV).
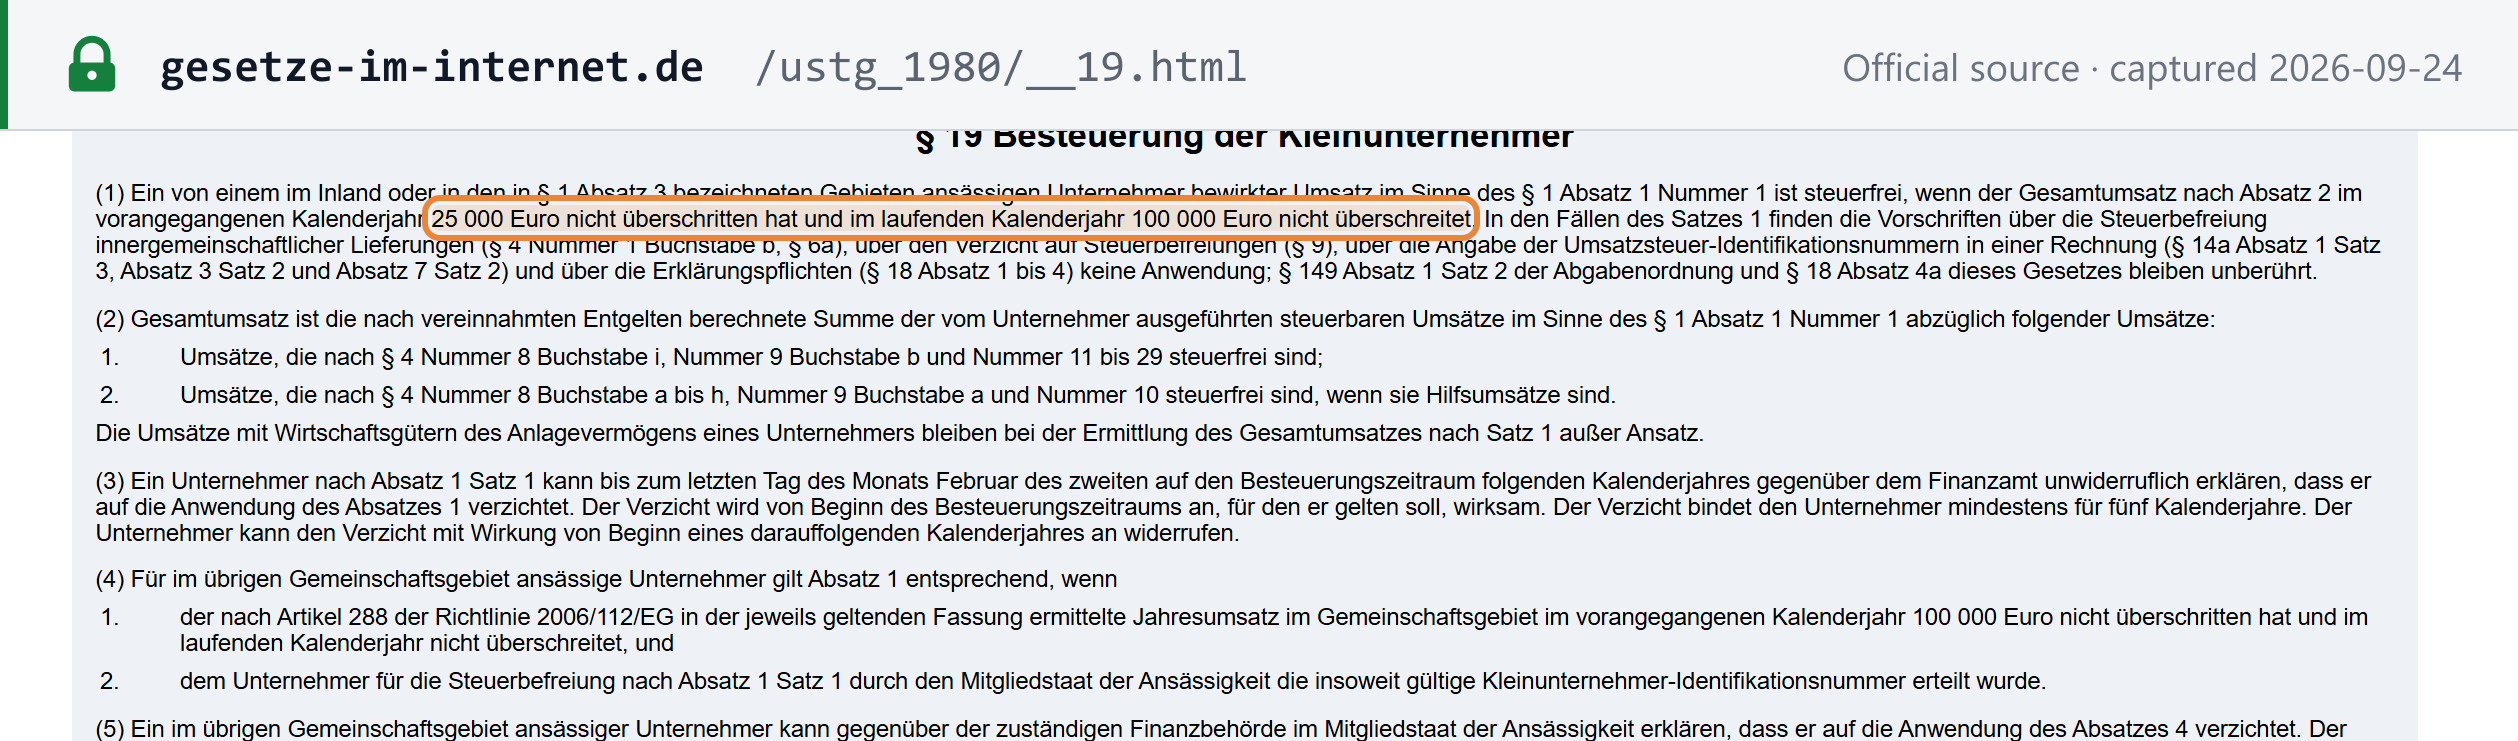
- Kleinunternehmer nach § 19 UStG (§ 34a UStDV). Sie müssen E-Rechnungen dennoch empfangen können. Seit 2025 ist Kleinunternehmer, wer im Vorjahr nicht mehr als 25.000 € und im laufenden Jahr nicht mehr als 100.000 € Umsatz erzielt (§ 19 Abs. 1 UStG).
 Quellen-Snapshot erstellt am 24.09.2026 – Original
Format und Netzwerk
- XRechnung: die deutsche Umsetzung (CIUS) der EN 16931 in UBL- oder CII-Syntax, herausgegeben von der KoSIT. Sie ist das Standardformat für Rechnungen an die Bundesverwaltung nach der E-Rechnungsverordnung (ERechV), die auch andere EN-16931-konforme Formate akzeptiert.
- ZUGFeRD: ein hybrides PDF mit eingebetteter XML-Rechnung. Nach den BMF-Schreiben vom 2. Oktober 2023 und 15. Oktober 2024 gilt ZUGFeRD ab Version 2.0.1 als E-Rechnung, mit Ausnahme der Profile MINIMUM und BASIC-WL, denen die umsatzsteuerlich erforderlichen Angaben fehlen.
- Hybride Rechnungen: Weichen PDF und XML voneinander ab, geht der XML-Teil vor; das PDF ist eine lesbare Darstellung.
- Einfaches PDF: eine „sonstige Rechnung“, keine E-Rechnung. Es ist nur im Rahmen der Übergangsregelungen oder der oben genannten Ausnahmen zulässig.
- Vereinbarte Formate (zum Beispiel EDI): dauerhaft zulässig, wenn die Daten in ein EN-16931-konformes Format extrahiert werden können (§ 14 Abs. 1 Satz 6 Nr. 2 UStG).
- Netzwerk: Es gibt kein vorgeschriebenes B2B-Netzwerk und keinen Clearance-Schritt. Peppol ist ein möglicher Kanal, keine Pflicht. Eine E-Reporting-Pflicht besteht nicht; die digitale Meldepflicht nach EU-ViDA für innergemeinschaftliche Umsätze gilt ab dem 1. Juli 2030.
So versenden Sie B2G-E-Rechnungen
Wenn Sie einer öffentlichen Stelle eine Rechnung stellen, klären Sie zunächst, ob sie zur Bundesverwaltung oder zu einem Bundesland gehört.
- Bundesverwaltung (unmittelbar und mittelbar): Reichen Sie die Rechnung über die OZG-konforme Rechnungseingangsplattform (OZG-RE) ein. Die frühere Zentrale Rechnungseingangsplattform (ZRE) wurde am 19. September 2025 in sie überführt und abgeschaltet. Einige Bundesländer nutzen ebenfalls die OZG-RE. [6]
- Leitweg-ID: die Routing-Kennung, die Ihnen Ihr öffentlicher Auftraggeber mitteilt; sie gibt der Plattform vor, wohin die Rechnung geht.
- Ausnahme: Rechnungen nach einem Direktauftrag bis 1.000 € sind von der E-Rechnungspflicht des Bundes ausgenommen (§ 3 Abs. 3 ERechV). Dies ist keine allgemeine 1.000-€-Grenze: Andere Rechnungen unter 1.000 € an Bundesbehörden müssen weiterhin elektronisch sein. [3]
Sie können eine XRechnung im Webformular der OZG-RE erfassen, eine in Ihrem ERP-System erzeugte Rechnung hochladen, sie per E-Mail senden oder sich über Peppol anbinden. [6]
Die Bundesländer haben jeweils eigene E-Rechnungsgesetze, Fristen und Eingangskanäle für ihre Behörden. Prüfen Sie die Einkaufsbedingungen des öffentlichen Auftraggebers oder das E-Rechnungsportal des jeweiligen Landes, um den zu nutzenden Kanal zu ermitteln.
Häufig gestellte Fragen
Ist die B2B-E-Rechnung in Deutschland Pflicht?
Ja. Seit dem 1. Januar 2025 verlangt § 14 UStG in der Fassung des Wachstumschancengesetzes (BGBl. 2024 I Nr. 108), dass Rechnungen über Umsätze zwischen im Inland ansässigen Unternehmern als E-Rechnung ausgestellt werden. Die Zustimmung des unternehmerischen Leistungsempfängers ist nicht erforderlich, daher muss jedes solche Unternehmen E-Rechnungen empfangen können. Papierrechnungen und andere elektronische Formate wie PDF (mit Zustimmung des Empfängers) bleiben nur als Übergangsregelung nach § 27 Abs. 38 UStG zulässig: für alle Rechnungsaussteller bis zum 31. Dezember 2026 und bis zum 31. Dezember 2027, wenn der Gesamtumsatz des Ausstellers im vorangegangenen Kalenderjahr nicht mehr als 800.000 € betragen hat. EDI-Rechnungen dürfen mit Zustimmung des Empfängers bis zum 31. Dezember 2027 verwendet werden. Danach ist nur noch eine E-Rechnung im Format nach EN 16931 oder in einem vereinbarten Format zulässig, aus dem die Daten in ein EN-16931-konformes Format extrahiert werden können. [1] [2] [5]
XRechnung oder ZUGFeRD – welches Format sollte ich für deutsche E-Rechnungen verwenden?
Beide sind zulässig. XRechnung ist die deutsche Umsetzung der europäischen Norm EN 16931 in UBL- oder CII-Syntax und das Standardformat für Rechnungen an die Bundesverwaltung nach der E-Rechnungsverordnung (ERechV), die auch andere EN-16931-konforme Formate akzeptiert. ZUGFeRD ist ein Hybridformat: ein PDF mit eingebetteter XML-Rechnung. Nach Auffassung des Bundesministeriums der Finanzen (BMF-Schreiben vom 2. Oktober 2023 und 15. Oktober 2024) gilt ZUGFeRD ab Version 2.0.1 als E-Rechnung für inländische B2B-Umsätze, mit Ausnahme der Profile MINIMUM und BASIC-WL; weichen PDF und XML voneinander ab, geht das XML vor. Ein einfaches PDF ist keine E-Rechnung. [1]
Gilt die Pflicht auch für ausländische Unternehmen, die in Deutschland umsatzsteuerlich registriert sind?
Nur, wenn sie im Inland ansässig sind. Die Pflicht nach § 14 Abs. 2 UStG gilt, wenn sowohl der leistende Unternehmer als auch der unternehmerische Leistungsempfänger im Inland ansässig sind: Sitz, Geschäftsleitung, eine am Umsatz beteiligte Betriebsstätte oder, mangels Sitzes, Wohnsitz oder gewöhnlicher Aufenthalt. Ein ausländisches Unternehmen, das in Deutschland lediglich umsatzsteuerlich registriert ist und keine solche Ansässigkeit hat, ist nicht zur Ausstellung von E-Rechnungen verpflichtet, und ein deutscher Lieferant, der ihm eine Rechnung stellt, muss keine E-Rechnung verwenden. [1]
Wurde der Stichtag 1. Januar 2027 verschoben?
Nein. Mit Stand 8. Oktober 2026 sind die Übergangsfristen in § 27 Abs. 38 UStG unverändert. Der Zentralverband des Deutschen Handwerks (ZDH) hat eine Verschiebung des Stichtags 2027 um ein Jahr gefordert, aber kein Gesetzentwurf sieht eine solche vor: Der Regierungsentwurf des Jahressteuergesetzes 2026 (BR-Drs. 447/26) ändert § 14 UStG nur redaktionell und lässt § 27 Abs. 38 unberührt. [4]
Welches Portal verwende ich für Rechnungen an Bundesbehörden?
Die OZG-RE (OZG-konforme Rechnungseingangsplattform). Seit dem 19. September 2025 ist sie die einzige Rechnungseingangsplattform für die gesamte unmittelbare und mittelbare Bundesverwaltung; die frühere ZRE wurde in sie überführt, und auch einige Bundesländer nutzen sie. Ihr öffentlicher Auftraggeber teilt Ihnen mit, welche Leitweg-ID (die Routing-Kennung) zu verwenden ist. Lieferanten der Bundesverwaltung müssen seit dem 27. November 2020 nach der ERechV elektronisch abrechnen; Rechnungen nach einem Direktauftrag bis 1.000 € sind ausgenommen. Jedes Bundesland legt eigene E-Rechnungsregeln für seine Behörden fest. [3] [6]
Weiterführende Ressourcen
- E-Rechnung: Status und Netzwerke weltweit – die Zeile für Deutschland im globalen Kontext
- Leitfaden zur Umsatzsteuer in Deutschland
- Steueridentifikationsnummern in Deutschland
- Umsatzsteuer-Registrierung in Deutschland
- GoBD-Konformität in Deutschland – Archivierung von E-Rechnungen
- CTC-E-Rechnungsmodelle erklärt
- Erklärung des Peppol-Netzwerks