Facturación electrónica en Alemania — obligación B2B, XRechnung y ZUGFeRD
| País | Alemania |
| Estado - B2G | Obligatoria para los proveedores de la administración federal desde el 27 de noviembre de 2020 (ERechV); los estados federados fijan sus propias normas |
| Estado - B2B | Obligatoria entre empresas establecidas en Alemania desde el 1 de enero de 2025 (deben poder recibir); papel/PDF permitidos como medida transitoria hasta el 31 de diciembre de 2026, o hasta el 31 de diciembre de 2027 para emisores con un volumen total de operaciones del año anterior ≤ 800.000 € y para EDI |
| Estado - B2C | Fuera del ámbito de aplicación |
| Formatos | EN 16931: XRechnung; ZUGFeRD a partir de 2.0.1 (no MINIMUM ni BASIC-WL); formatos acordados si son extraíbles a EN 16931 |
| Autoridad | Bundesministerium der Finanzen (BMF, Ministerio Federal de Finanzas) |
| Nombre de la red | B2B: sin plataforma de compensación (clearance) ni red obligatoria; B2G (federal): OZG-RE, en la que se integró la ZRE el 19 de septiembre de 2025 |
| Legislación | § 14 y § 27(38) UStG (Wachstumschancengesetz, BGBl. 2024 I Nr. 108); §§ 33, 34, 34a UStDV; E-Rechnungsverordnung (ERechV) para B2G |
Resumen
Desde el 1 de enero de 2025, las facturas por entregas entre empresas establecidas en Alemania deben emitirse como facturas electrónicas. Esa es la regla legal por defecto del § 14 UStG, modificado por la Wachstumschancengesetz de 27 de marzo de 2024 (BGBl. 2024 I Nr. 108). Una factura electrónica es «una factura emitida, transmitida y recibida en un formato electrónico estructurado que permite su tratamiento electrónico»; el papel y los formatos electrónicos no estructurados, como un PDF simple, son «otras facturas» (sonstige Rechnungen). [1]
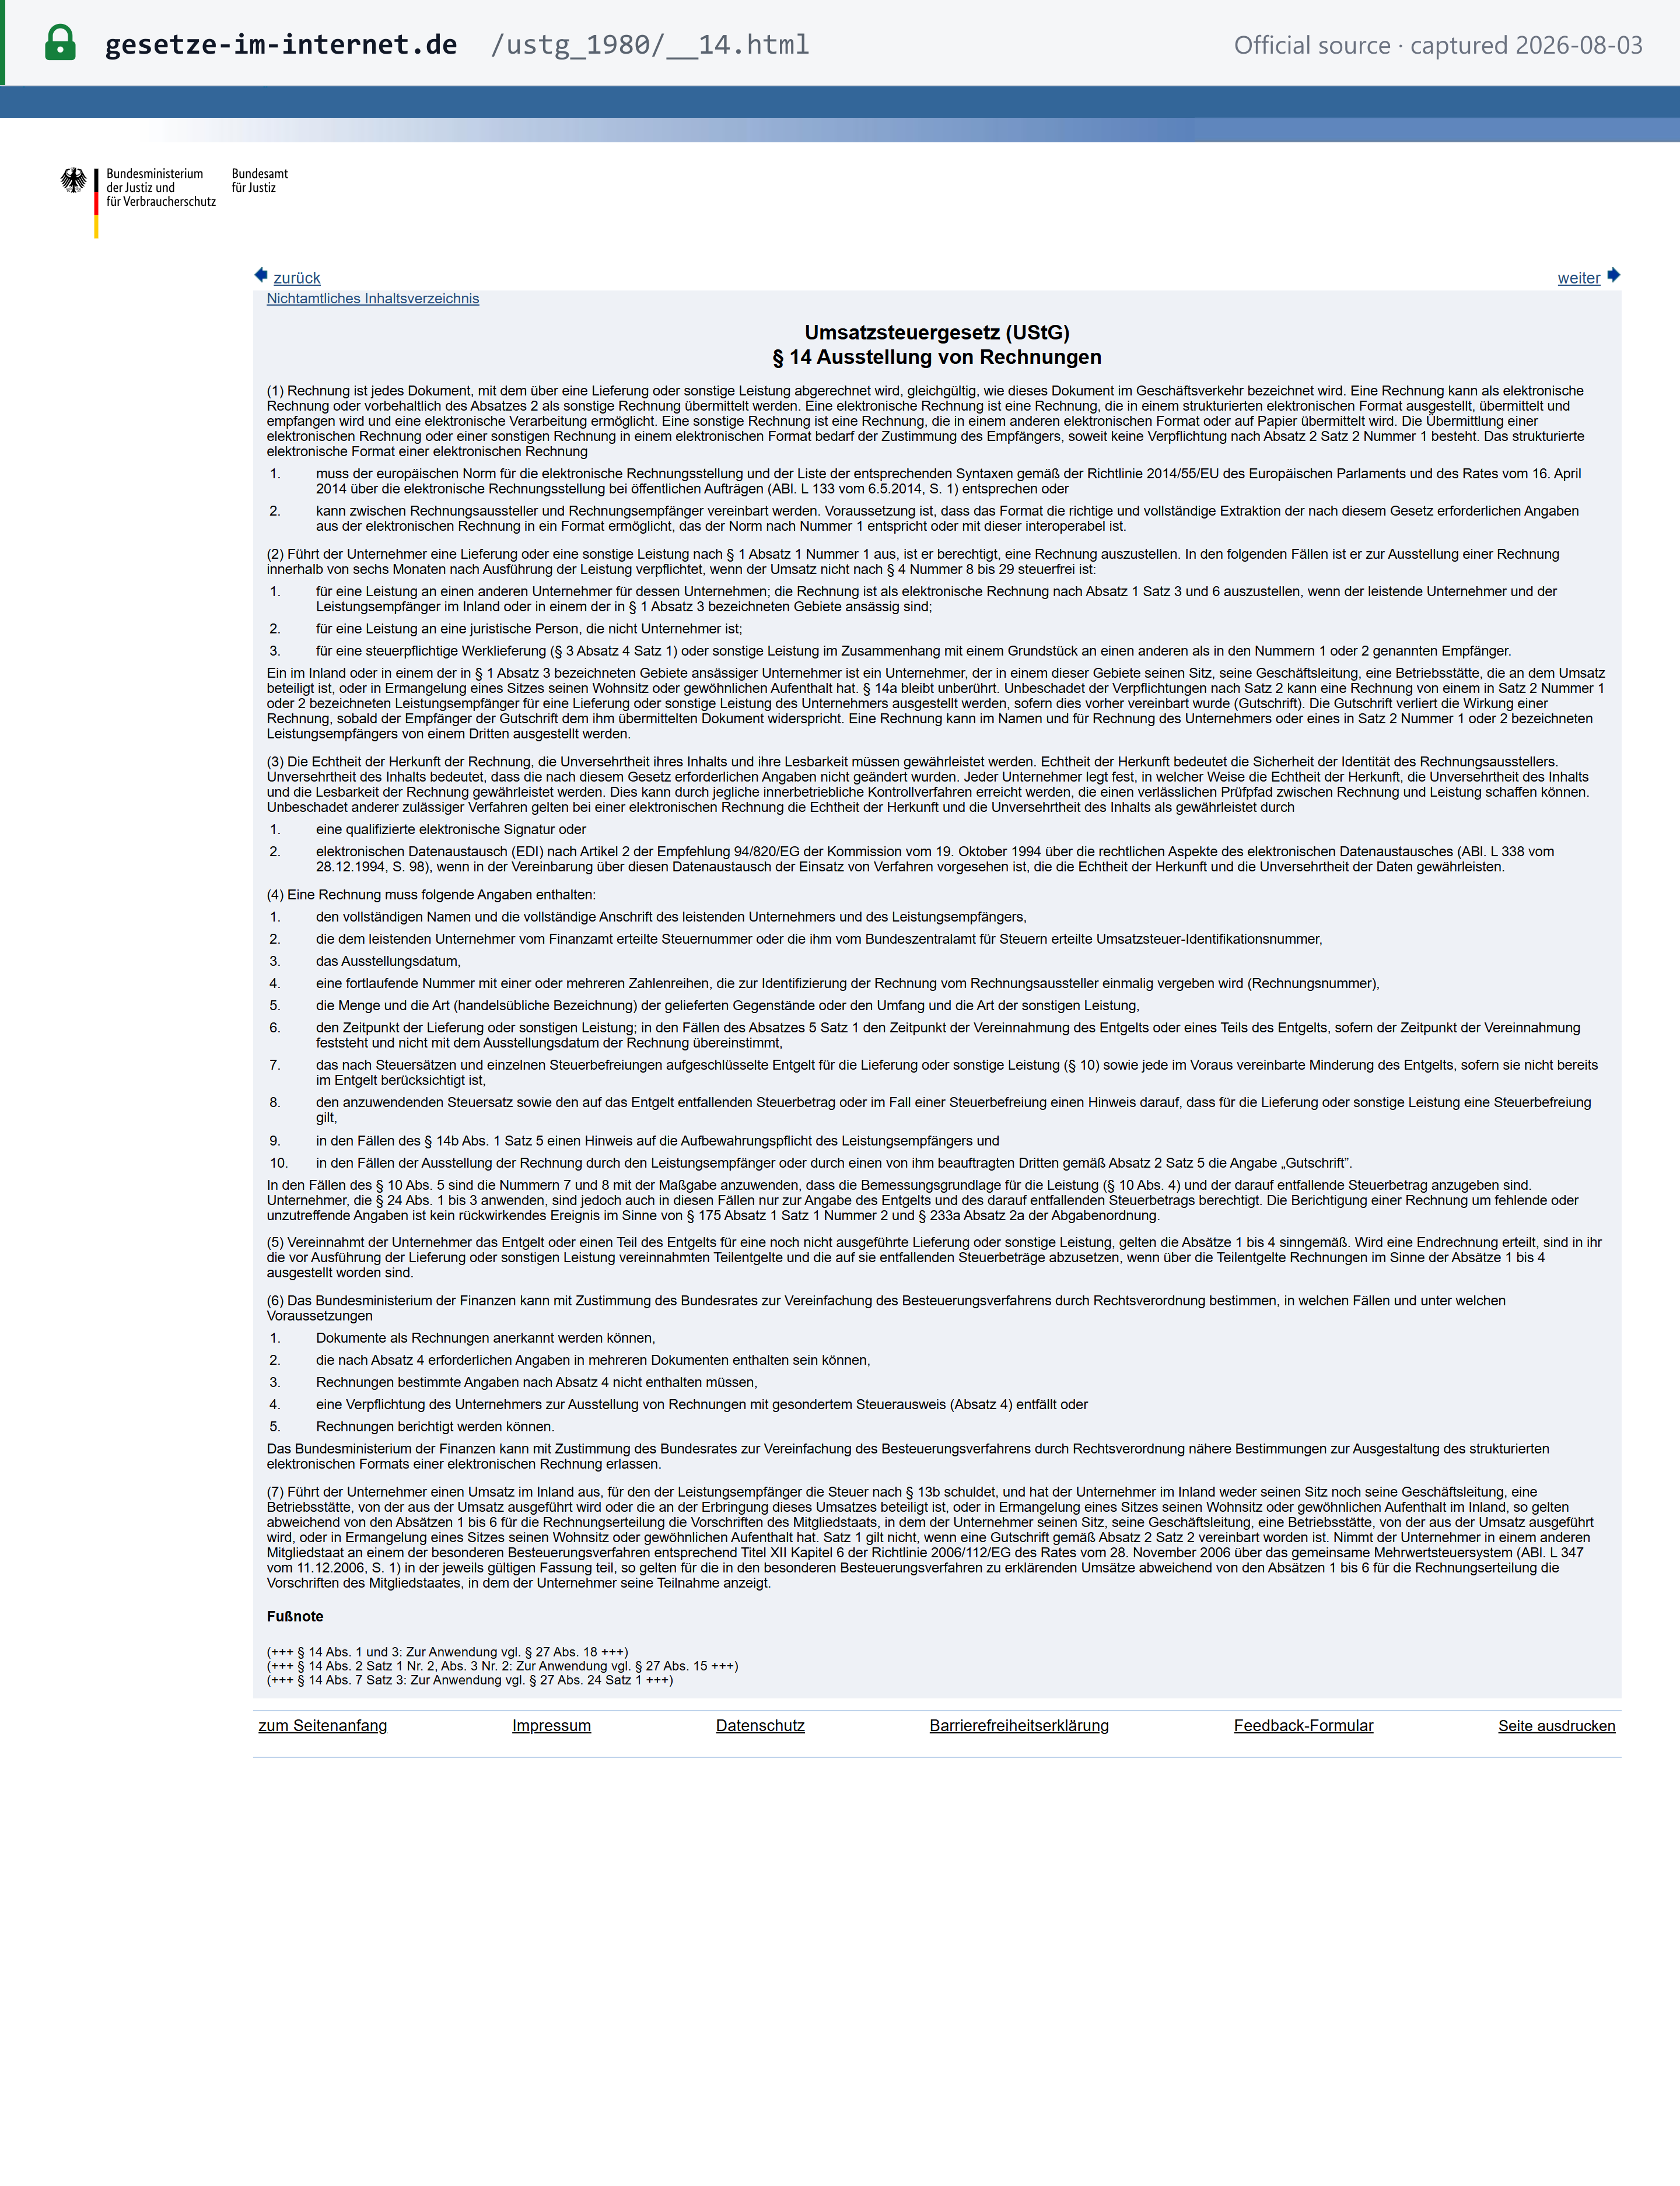 Captura de la fuente realizada el 03/08/2026 — original
De ello se derivan dos consecuencias inmediatas. Toda empresa establecida en Alemania debe poder recibir facturas electrónicas desde el 1 de enero de 2025, porque no se necesita el consentimiento del cliente empresarial cuando se aplica la obligación de factura electrónica. Y los emisores solo pueden seguir enviando facturas en papel o PDF porque el § 27(38) UStG concede un régimen transitorio, que finaliza el 31 de diciembre de 2026 o, para los emisores más pequeños y el EDI, el 31 de diciembre de 2027. [2]
El modelo alemán es descentralizado, con control posterior (post-audit): no existe plataforma de compensación ni validación estatal de las facturas B2B. Ni el § 14 UStG ni el § 27(38) exigen que las facturas se transmitan a la administración tributaria, por lo que las facturas electrónicas circulan directamente entre las partes por cualquier canal, como el correo electrónico, EDI, Peppol o portales. No se ha promulgado ninguna obligación de notificación electrónica (e-reporting).
La facturación electrónica B2G es independiente y más antigua: los proveedores de la administración federal deben facturar electrónicamente desde el 27 de noviembre de 2020 conforme a la E-Rechnungsverordnung (ERechV).
Estado de la obligación y calendario
| Fase | Quién / qué | Regla | Base jurídica |
|---|---|---|---|
| B2G — federal | Proveedores de la administración federal | Factura electrónica (XRechnung) desde el 27 de noviembre de 2020 | ERechV § 3 [3] |
| B2B — recepción | Toda empresa establecida en Alemania | Debe poder recibir facturas electrónicas desde el 1 de enero de 2025 | § 14(1)–(2) UStG [1] |
| B2B — transición, todos los emisores | Entregas realizadas del 1 de enero de 2025 al 31 de diciembre de 2026 | Papel, u otro formato electrónico (p. ej., PDF) con el consentimiento del destinatario, hasta el 31 de diciembre de 2026 | § 27(38) Nr. 1 UStG [2] |
| B2B — transición, emisores más pequeños | Entregas realizadas en 2027 por emisores cuyo volumen total de operaciones (Gesamtumsatz, § 19(2) UStG) en el año natural anterior fue ≤ 800.000 € | Papel, o PDF con consentimiento, hasta el 31 de diciembre de 2027 | § 27(38) Nr. 2 UStG [2] |
| B2B — transición, EDI | Entregas realizadas en 2027, cualquier volumen de operaciones | Facturas EDI (Recomendación 94/820/CE de la Comisión) con el consentimiento del destinatario hasta el 31 de diciembre de 2027 | § 27(38) Nr. 3 UStG [2] |
| B2B — solo factura electrónica | Emisores por encima de 800.000 € que no usan EDI: entregas desde el 1 de enero de 2027; todos: entregas desde el 1 de enero de 2028 | Factura electrónica en formato EN 16931, o en un formato acordado extraíble a EN 16931 | § 14(1)–(2) UStG [1] |
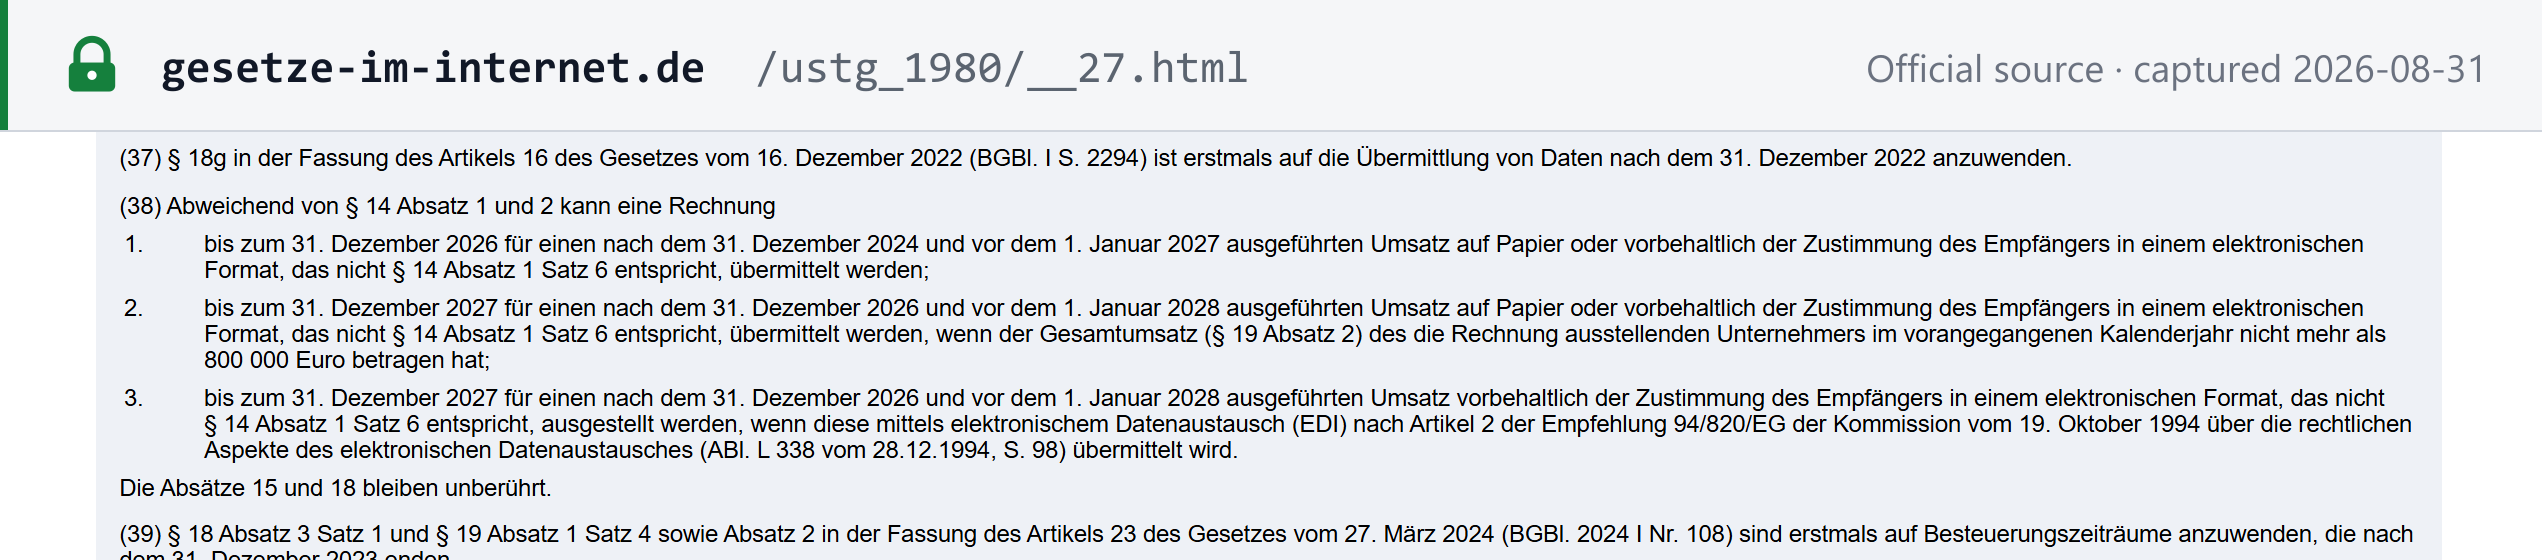 Captura de la fuente realizada el 31/08/2026 — original
Tras estas fechas, la factura electrónica es la única factura permitida para las entregas B2B nacionales. Los formatos distintos de EN 16931 solo siguen siendo posibles de forma permanente cuando las partes los acuerdan y los datos relevantes a efectos del IVA pueden extraerse de forma correcta y completa a un formato conforme con EN 16931 (§ 14(1) frase 6 Nr. 2 UStG). Ahí es donde quedan los formatos de tipo EDI después de 2027.
No se ha promulgado ningún aplazamiento. A 8 de octubre de 2026, la fecha del 1 de enero de 2027 se mantiene. La federación de oficios artesanales ZDH ha solicitado un aplazamiento de un año, pero ningún proyecto de ley lo propone: el proyecto del Gobierno de la Ley Tributaria Anual 2026 (Jahressteuergesetz 2026, BR-Drs. 447/26) modifica el § 14 UStG solo de forma redaccional, corrigiendo una remisión en el § 14(7), y no toca el § 27(38). [4]
Base jurídica
- § 14 UStG (modificado por el art. 23 de la Wachstumschancengesetz de 27 de marzo de 2024, BGBl. 2024 I Nr. 108, aplicable desde el 1 de enero de 2025): la definición de factura electrónica, la regla EN 16931 / formato acordado y la obligación de factura electrónica B2B entre empresas establecidas en Alemania. [1]
- § 27(38) UStG: el régimen transitorio para 2025–2027. [2]
- §§ 33, 34 y 34a UStDV: facturas de pequeño importe, billetes y facturas de Kleinunternehmer (véase Ámbito de aplicación).
- Cartas de aplicación del BMF: 2 de octubre de 2023, 15 de octubre de 2024 («Einführung der obligatorischen elektronischen Rechnung bei Umsätzen zwischen inländischen Unternehmern ab dem 1. Januar 2025») y 15 de octubre de 2025 (GZ III C 2 - S 7287-a/00019/007/243), que complementa la carta de 2024. Recogen el criterio de la administración sobre formatos, facturas híbridas y el régimen transitorio. El BMF mantiene además unas preguntas frecuentes oficiales sobre la factura electrónica.
- B2G: E-Rechnungsverordnung (ERechV) para las facturas a la administración federal. [3]
- Base en la UE: la obligación alemana se autorizó originalmente mediante la Decisión de Ejecución (UE) 2023/1551 del Consejo, de 25 de julio de 2023. Desde el 14 de abril de 2025, la Directiva (UE) 2025/516 del Consejo (ViDA) permite a los Estados miembros imponer la facturación electrónica nacional sin necesidad de excepción. Consulte la explicación de ViDA.
Ámbito de aplicación
Dentro del ámbito: una entrega a otra empresa para su actividad empresarial, cuando tanto el proveedor como el destinatario están establecidos en Alemania. «Establecido» significa una sede, un lugar de dirección, un establecimiento permanente que intervenga en la entrega o, a falta de sede, el domicilio o la residencia habitual. El registro a efectos del IVA por sí solo no es el criterio. [1]
Fuera del ámbito:
- Empresas extranjeras sin establecimiento en Alemania que intervenga en la entrega, aunque estén registradas a efectos del IVA en Alemania: no están obligadas a emitir facturas electrónicas, y un proveedor alemán que les facture no tiene que utilizar una.
- Entregas transfronterizas, porque ambas partes deben estar establecidas en Alemania.
- B2C: la obligación de factura electrónica solo se aplica a las entregas a otra empresa.
- Entregas exentas conforme al § 4 Nr. 8–29 UStG (por ejemplo, servicios financieros, seguros y arrendamiento de bienes inmuebles): quedan fuera de la obligación de emitir factura del § 14(2) UStG, por lo que la obligación de factura electrónica no se aplica.
Exentas de la obligación de emisión (estas facturas pueden enviarse siempre en papel o PDF):
- Facturas de pequeño importe de hasta 250 € brutos (§ 33 UStDV).
- Billetes (Fahrausweise, § 34 UStDV).
- Kleinunternehmer (pequeños empresarios) conforme al § 19 UStG (§ 34a UStDV). Deben seguir pudiendo recibir facturas electrónicas. Desde 2025, un Kleinunternehmer es una empresa con un volumen de operaciones del año anterior no superior a 25.000 € y un volumen de operaciones del año en curso no superior a 100.000 € (§ 19(1) UStG).
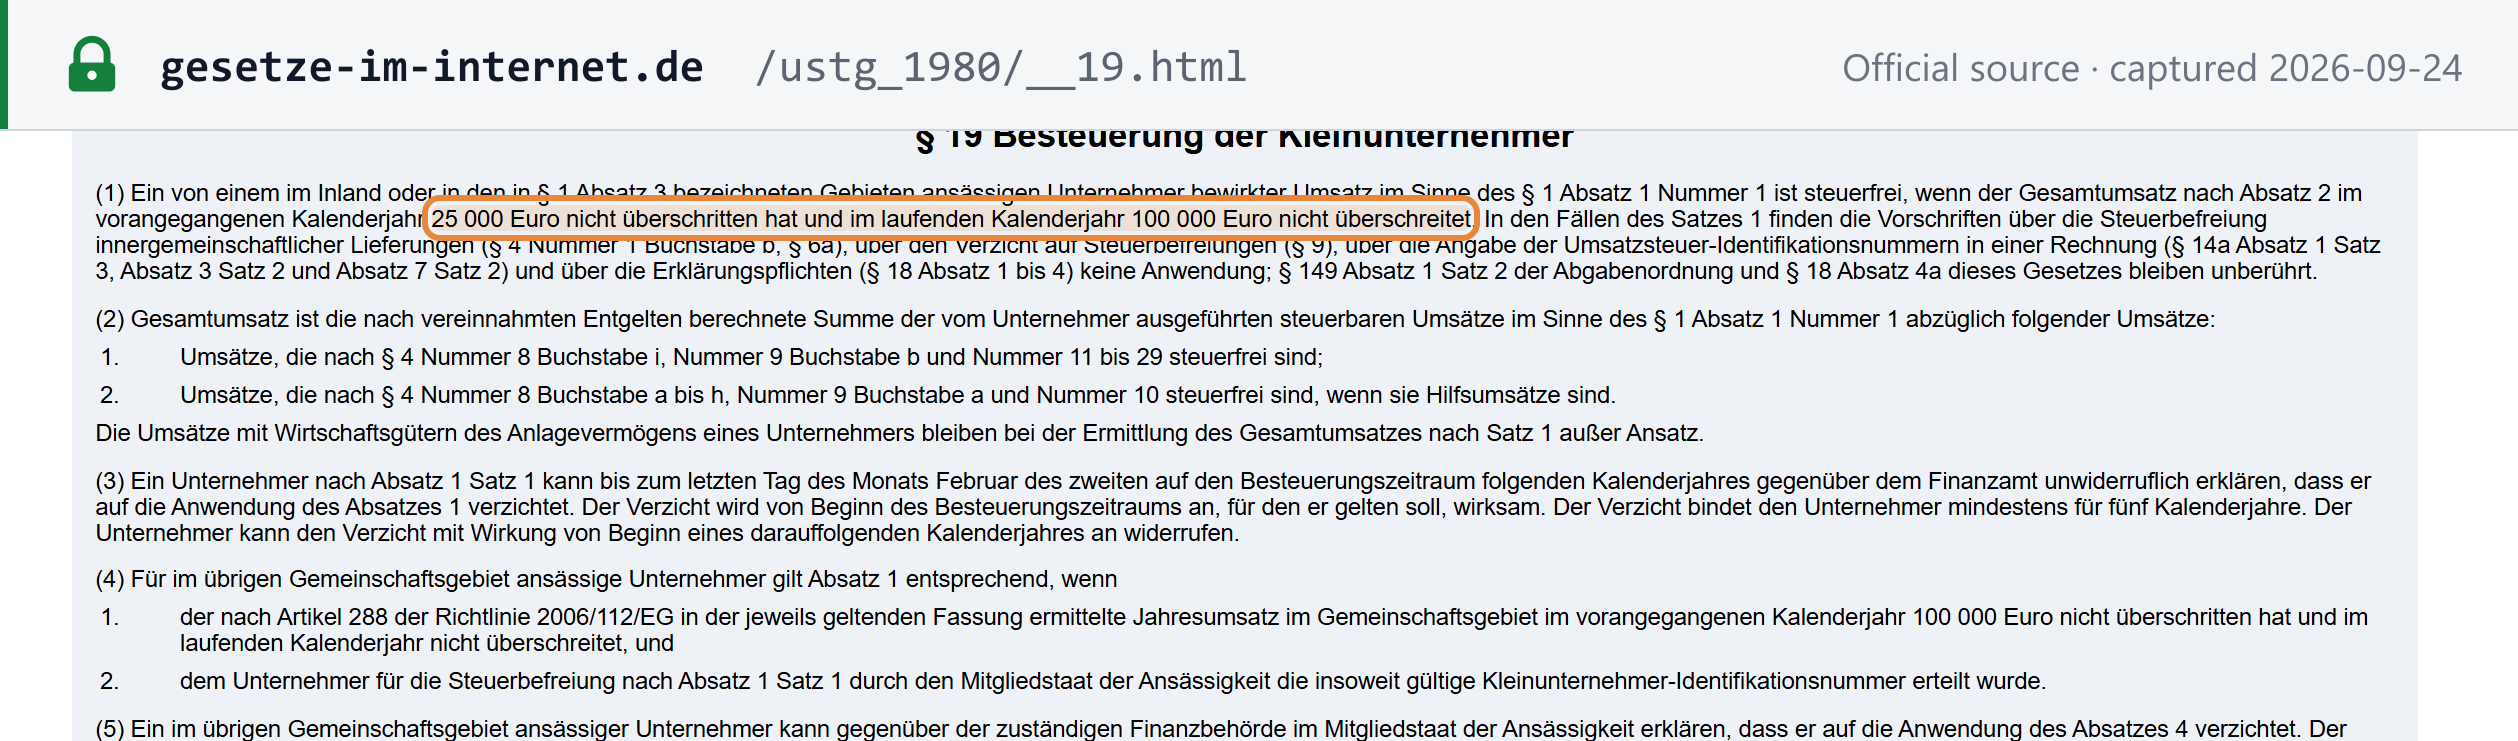 Captura de la fuente realizada el 24/09/2026 — original
Formato y red
- XRechnung: la implementación alemana (CIUS) de EN 16931, en sintaxis UBL o CII, publicada por KoSIT. Es el formato estándar para las facturas a la administración federal conforme a la E-Rechnungsverordnung (ERechV), que también acepta otros formatos conformes con EN 16931.
- ZUGFeRD: un PDF híbrido con una factura XML incrustada. Según las cartas del BMF de 2 de octubre de 2023 y de 15 de octubre de 2024, ZUGFeRD a partir de la versión 2.0.1 se considera factura electrónica, salvo los perfiles MINIMUM y BASIC-WL, que carecen de los datos exigidos a efectos del IVA.
- Facturas híbridas: cuando el PDF y el XML difieren, prevalece la parte XML; el PDF es una vista legible.
- PDF simple: una «otra factura», no una factura electrónica. Solo se permite con arreglo al régimen transitorio o a las exenciones anteriores.
- Formatos acordados (por ejemplo, EDI): permitidos de forma permanente si los datos pueden extraerse a un formato conforme con EN 16931 (§ 14(1) frase 6 Nr. 2 UStG).
- Red: no existe una red B2B obligatoria ni un paso de compensación. Peppol es un canal posible, no un requisito. No hay ninguna obligación de notificación electrónica en vigor; la notificación digital de ViDA de la UE para las entregas intracomunitarias se aplica a partir del 1 de julio de 2030.
Cómo enviar facturas electrónicas B2G
Si factura a una entidad del sector público, determine primero si pertenece a la administración federal o a un estado federado (Land).
- Administración federal (directa e indirecta): presente las facturas a través de la OZG-konforme Rechnungseingangsplattform (OZG-RE). La antigua Zentrale Rechnungseingangsplattform (ZRE) se integró en ella el 19 de septiembre de 2025 y ha sido desactivada. Algunos estados federados también utilizan la OZG-RE. [6]
- Leitweg-ID: el identificador de enrutamiento que le facilita su autoridad contratante; indica a la plataforma a dónde debe dirigirse la factura.
- Exención: las facturas emitidas tras una adjudicación directa (Direktauftrag) de hasta 1.000 € están exentas de la obligación federal de facturación electrónica (ERechV § 3(3)). No se trata de un umbral general de 1.000 €: las demás facturas inferiores a 1.000 € dirigidas a autoridades federales deben seguir siendo electrónicas. [3]
Puede introducir una XRechnung en el formulario web de la OZG-RE, cargar una generada en su sistema ERP, enviarla por correo electrónico o conectarse a través de Peppol. [6]
Los estados federados tienen cada uno su propia ley de facturación electrónica, sus fechas y sus canales de recepción para sus autoridades. Consulte las condiciones de compra de la autoridad contratante o el portal de facturación electrónica del estado para saber qué canal utilizar.
Preguntas frecuentes
¿Es obligatoria la facturación electrónica B2B en Alemania?
Sí. Desde el 1 de enero de 2025, el § 14 UStG, modificado por la Wachstumschancengesetz (BGBl. 2024 I Nr. 108), exige que las facturas por entregas entre empresas establecidas en Alemania se emitan como facturas electrónicas, y no se necesita el consentimiento del cliente empresarial, por lo que toda empresa de este tipo debe poder recibir facturas electrónicas. El papel y otros formatos electrónicos, como el PDF con el consentimiento del destinatario, solo siguen permitidos como medida transitoria con arreglo al § 27(38) UStG: para todos los emisores hasta el 31 de diciembre de 2026, y hasta el 31 de diciembre de 2027 cuando el volumen total de operaciones del emisor en el año natural anterior no superó los 800.000 €. Las facturas EDI pueden utilizarse con el consentimiento del destinatario hasta el 31 de diciembre de 2027. A partir de entonces, solo se permite una factura electrónica en formato EN 16931, o en un formato acordado del que los datos puedan extraerse a la forma EN 16931. [1] [2] [5]
XRechnung o ZUGFeRD: ¿qué formato debo usar para las facturas electrónicas alemanas?
Ambos son válidos. XRechnung es la implementación alemana de la norma europea EN 16931, en sintaxis UBL o CII, y es el formato estándar para las facturas a la administración federal conforme a la E-Rechnungsverordnung (ERechV), que también acepta otros formatos conformes con EN 16931. ZUGFeRD es un formato híbrido: un PDF con una factura XML incrustada. Según el Ministerio Federal de Finanzas (cartas del BMF de 2 de octubre de 2023 y de 15 de octubre de 2024), ZUGFeRD a partir de la versión 2.0.1 se considera factura electrónica para las entregas B2B nacionales, salvo los perfiles MINIMUM y BASIC-WL, y cuando el PDF y el XML difieren, prevalece el XML. Un PDF simple no es una factura electrónica. [1]
¿Se aplica la obligación a las empresas extranjeras registradas a efectos del IVA en Alemania?
Solo si están establecidas en Alemania. La obligación del § 14(2) UStG se aplica cuando tanto el proveedor como el cliente empresarial están establecidos en Alemania: sede, lugar de dirección, un establecimiento permanente que intervenga en la entrega o, a falta de sede, domicilio o residencia habitual. Una empresa extranjera que solo está registrada a efectos del IVA en Alemania, sin dicho establecimiento, no está obligada a emitir facturas electrónicas, y un proveedor alemán que le facture no tiene que utilizar una. [1]
¿Se ha aplazado el plazo del 1 de enero de 2027?
No. A 8 de octubre de 2026, las fechas transitorias del § 27(38) UStG no han cambiado. La federación de oficios artesanales ZDH ha solicitado un aplazamiento de un año de la fecha de 2027, pero ningún proyecto de ley lo propone: el proyecto del Gobierno de la Ley Tributaria Anual 2026 (BR-Drs. 447/26) modifica el § 14 UStG solo de forma redaccional y no toca el § 27(38). [4]
¿Qué portal debo usar para las facturas a las autoridades federales?
La OZG-RE (OZG-konforme Rechnungseingangsplattform). Desde el 19 de septiembre de 2025 es la plataforma única de recepción para toda la administración federal, directa e indirecta; la antigua ZRE se integró en ella, y algunos estados federados también la utilizan. Su autoridad contratante le indica qué Leitweg-ID (el identificador de enrutamiento) debe usar. Los proveedores de la administración federal deben facturar electrónicamente desde el 27 de noviembre de 2020 conforme a la ERechV; las facturas emitidas tras una adjudicación directa (Direktauftrag) de hasta 1.000 € están exentas. Cada estado federado establece sus propias normas de facturación electrónica para sus autoridades. [3] [6]
Recursos relacionados
- Estado de la facturación electrónica y redes en el mundo — la fila de Alemania en el contexto global
- Guía del IVA en Alemania
- Números de identificación fiscal en Alemania
- Cómo registrarse a efectos del IVA en Alemania
- Cumplimiento de GoBD en Alemania — archivo de facturas electrónicas
- Modelos de facturación electrónica CTC explicados
- Explicación de la red Peppol