Guía sobre la facturación electrónica en Noruega
| País | Noruega |
| Estado - B2G | Obligatoria desde el 2 de abril de 2019 para todos los poderes adjudicadores (FOR-2019-04-01-444) |
| Estado - B2B | Emisión obligatoria entre obligados a llevar contabilidad desde el 1 de enero de 2027 — hasta 2030, en la práctica solo frente a compradores registrados en ELMA/Peppol; recepción obligatoria desde el 1 de enero de 2030 (reglamento transitorio del Ministerio de Finanzas de 25 de septiembre de 2026) |
| Estado - B2C | No aplica |
| Formatos - B2G | EHF Billing 3.0 o posterior, Peppol BIS Billing 3.0 o posterior |
| Formatos - B2B | Desde el 1 de enero de 2027: EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering, Peppol BIS Self-Billing, versión 3.0 o posterior; otros formatos estructurados (p. ej., EDIFACT, E2B) por acuerdo hasta el 31 de diciembre de 2029. Un PDF no es una factura electrónica |
| Modelo | Intercambio entre las partes (en la práctica a través de Peppol/ELMA) con post-auditoría; sin compensación (clearance) ni notificación electrónica |
| Autoridad | Agencia Noruega de Gestión Pública y Financiera (DFØ) — Autoridad Peppol |
| Nombre de la red | Peppol |
| Legislación - B2G | FOR-2019-04-01-444 (facturación electrónica en la contratación pública) |
| Legislación - B2B | Ley de Contabilidad (LOV-2004-11-19-73) § 10, modificada por la LOV-2026-06-19-39 (entrada en vigor FOR-2026-06-19-1154); reglamento transitorio de 25 de septiembre de 2026; Reglamento de Contabilidad modificado por el FOR-2026-09-29-1933 |
Visión general
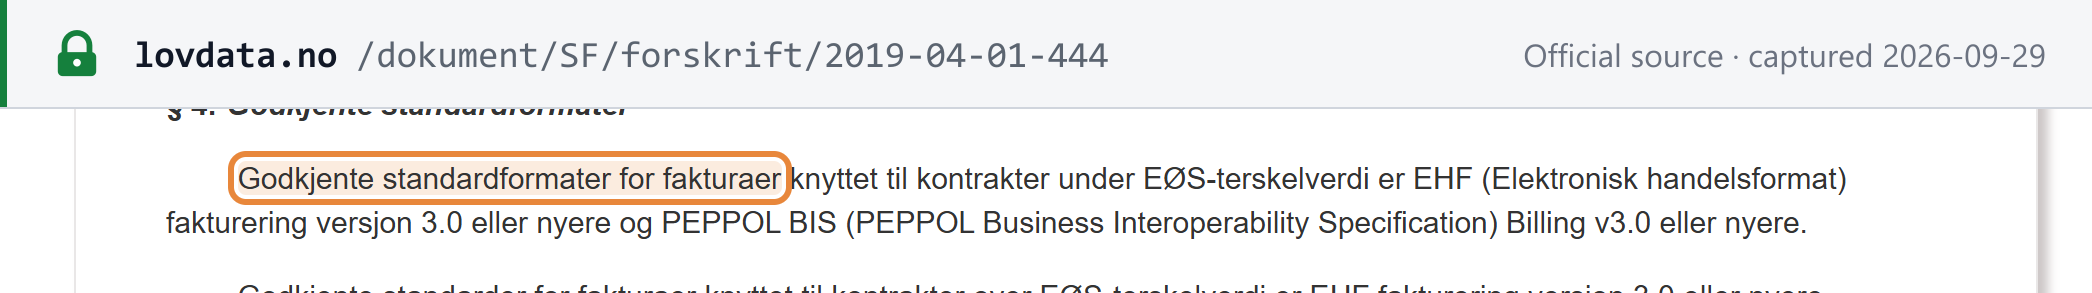
B2G. Conforme al Reglamento sobre facturación electrónica en la contratación pública (FOR-2019-04-01-444), en vigor desde el 2 de abril de 2019, todos los poderes adjudicadores sujetos a la Ley de Contratación Pública —no solo la administración central— deben exigir facturas electrónicas en un formato estándar aprobado, deben poder recibirlas a través de la red Peppol y pueden retener el pago hasta que llegue una factura electrónica conforme. Los formatos aprobados por debajo de los umbrales del EEE son EHF Billing 3.0 o posterior y Peppol BIS Billing 3.0 o posterior; la DFØ indica que los proveedores extranjeros utilizan Peppol BIS Billing 3.0. [4] [5]
Red y autoridad. La red es Peppol; los receptores noruegos figuran en el registro de receptores ELMA, en el que el punto de acceso de cada empresa la inscribe. La Autoridad Peppol de Noruega es la Agencia Noruega de Gestión Pública y Financiera (DFØ). [1] [5]
B2B. La Lov 19. juni 2026 nr. 39 modificó el artículo 10 de la Ley de Contabilidad (Bokføringsloven) para que la documentación de ventas a otros obligados a llevar contabilidad se emita, y la documentación de compras procedente de ellos se reciba, en formato de factura electrónica. Las obligaciones comienzan en fechas distintas: la emisión desde el 1 de enero de 2027 y la recepción desde el 1 de enero de 2030. El calendario siguiente detalla cada paso. Para las normas de IVA, registro y contenido de las facturas, consulte la guía del IVA (MVA) de Noruega. [2] [7]
Modelo. La norma B2B noruega es un requisito de formato entre las partes: las facturas se intercambian directamente entre ellas, en la práctica a través de Peppol, sin compensación (clearance) ni notificación electrónica. Ni la ley de modificación, ni la resolución de entrada en vigor, ni los reglamentos de septiembre de 2026 enrutan las facturas hacia Skatteetaten, las validan de forma centralizada ni exigen que se notifiquen (comprobado el 08/10/2026). Skatteetaten obtiene los datos de las operaciones a través de la declaración de IVA y, a petición durante una inspección, en formato SAF-T Financial. Consulte los explicadores de Lookuptax sobre los modelos de facturación electrónica CTC y la declaración SAF-T. [12]
Calendario y obligaciones B2B
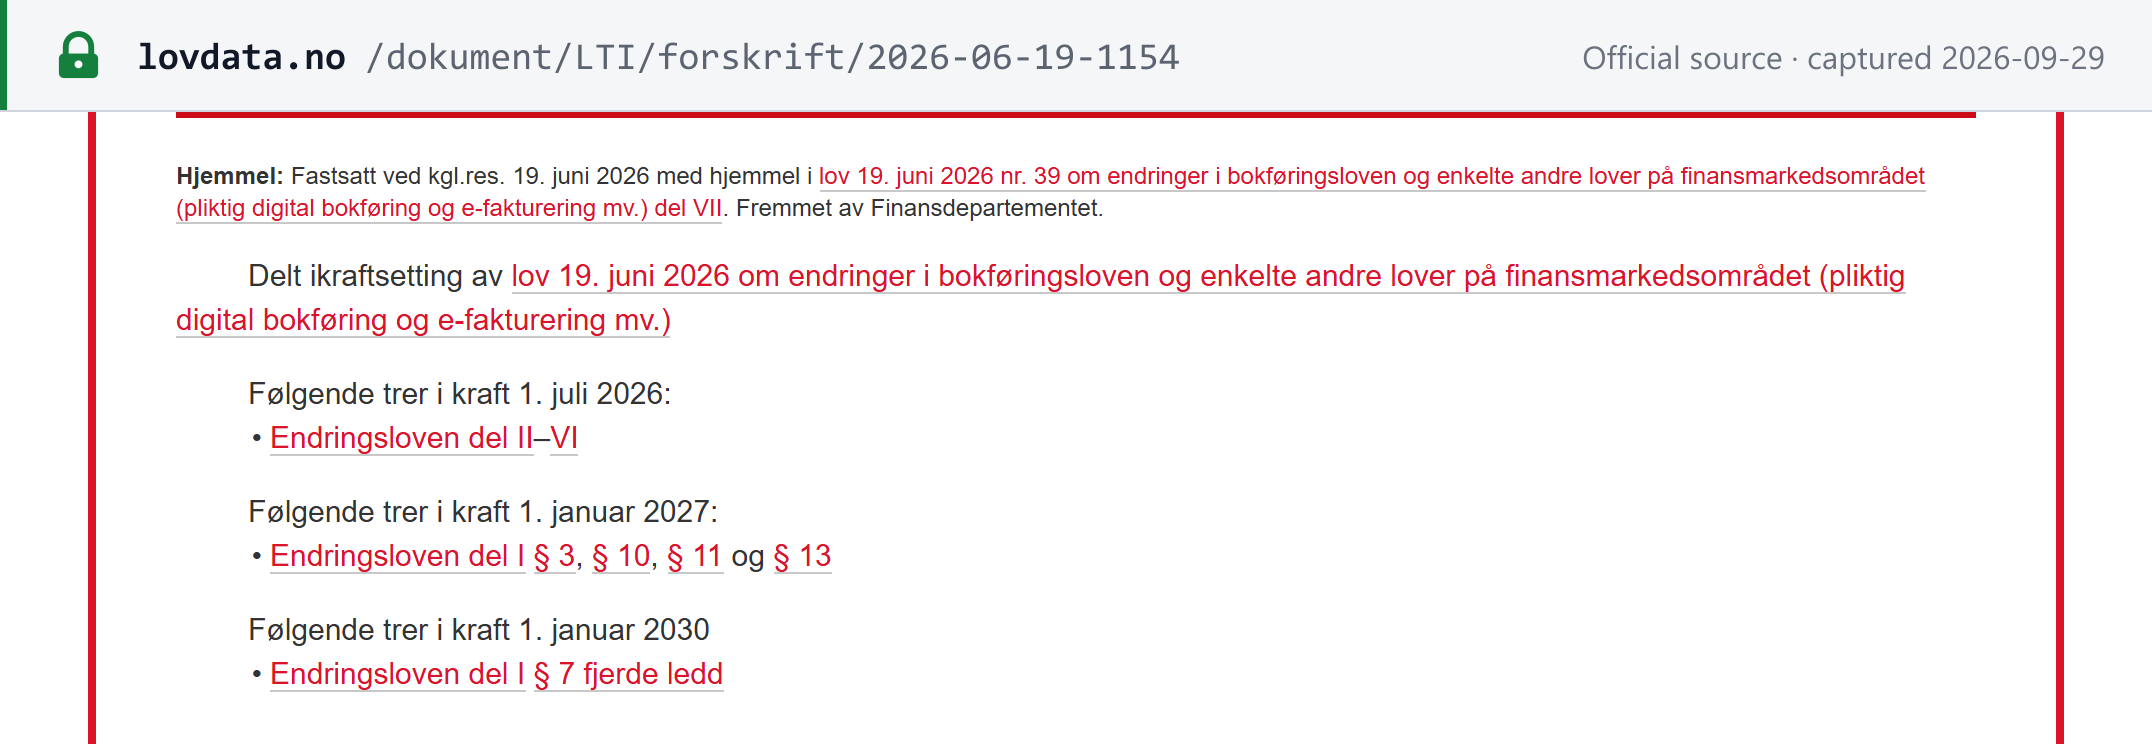
- 1 de enero de 2027 — emisión. La resolución real FOR-2026-06-19-1154 pone en vigor en esta fecha el artículo 10 de la Ley de Contabilidad modificada —junto con la nueva definición de factura electrónica del artículo 3 y la regla del artículo 13 según la cual las facturas electrónicas se conservan en su formato original—. Un vendedor obligado a llevar contabilidad debe emitir facturas electrónicas a los compradores obligados a llevar contabilidad. Como los compradores no tienen obligación de recibir hasta 2030, Skatteetaten indica que hasta el 1 de enero de 2030 la obligación de emitir solo se aplica en la práctica cuando el comprador puede recibir facturas electrónicas, es decir, cuando está registrado en ELMA/Peppol. El vendedor puede seguir facturando como hasta ahora a un comprador no registrado. [3] [9]
- Formatos aprobados desde el 1 de enero de 2027. El párrafo segundo del artículo 5-2-9 del Reglamento de Contabilidad, modificado por el FOR-2026-09-29-1933 (adoptado el 29 de septiembre de 2026), enumera los estándares aprobados para una factura electrónica: EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering (autofacturación) y Peppol BIS Self-Billing, todos en la versión 3.0 o posterior. [8]
- Del 1 de enero de 2027 al 31 de diciembre de 2029 — otros formatos por acuerdo. En este periodo el vendedor y el comprador pueden acordar el uso de otro formato de factura electrónica, siempre que siga siendo estructurado y apto para el tratamiento automatizado, como exige la definición de la ley. Skatteetaten cita EDIFACT y E2B como ejemplos. Un PDF no es una factura electrónica y no puede usarse cuando el comprador puede recibir una. [8] [9]
- 1 de enero de 2028 — número de organización del comprador. Las facturas dirigidas a compradores obligados a llevar contabilidad deben incluir el número de organización del comprador, seguido de «MVA» si el comprador está registrado en el IVA (artículo 5-1-2, párrafo primero). Desde la misma fecha, el documento de venta debe enviarse siempre al comprador obligado a llevar contabilidad (artículo 5-2-1, párrafo cuarto). El número de organización es también el identificador que utiliza el direccionamiento Peppol noruego (esquema 0192); consulte la guía del número de identificación fiscal de Noruega. [8]
- 1 de enero de 2030 — recepción y contabilidad electrónica. Un reglamento transitorio adoptado por el Ministerio de Finanzas (Finansdepartementet) el 25 de septiembre de 2026 aplaza al 1 de enero de 2030 la obligación de recibir la documentación de compras en formato de factura electrónica; inicialmente estaba prevista para el 1 de enero de 2027. Desde la misma fecha, la contabilidad debe llevarse en un sistema contable electrónico (artículo 7, párrafo cuarto, de la Ley de Contabilidad). Los reglamentos publicados hasta ahora no fijan ninguna especificación técnica para ese sistema (comprobado el 08/10/2026). [7] [3] [9]
Quién está obligado. La obligación se aplica únicamente entre obligados a llevar contabilidad, por lo que las facturas a particulares quedan fuera de su ámbito. La obligación contable alcanza a todos los que deben presentar una declaración de IVA noruega, de modo que una empresa extranjera inscrita en el Registro ordinario del IVA está incluida; quedan excluidos los vendedores cuya única obligación declarativa en Noruega es la declaración VOEC (artículo 2 de la Ley de Contabilidad). [2] [13]
La exención de 50.000 NOK es limitada. El nuevo artículo 1-2 del Reglamento de Contabilidad exime de la obligación de recibir facturas electrónicas a la persona obligada a llevar contabilidad cuyo volumen de negocios no supere 50.000 NOK en un año natural. La exención termina en cuanto el volumen de negocios supera los 50.000 NOK en el año y no se aplica a quien tenga obligación de llevar cuentas anuales ni a quien deba presentar una declaración de IVA; por tanto, toda empresa registrada en el IVA queda fuera de ella, sea cual sea su volumen de negocios. [8]
Sanciones. Ni la ley de modificación ni los reglamentos de septiembre de 2026 establecen una sanción específica por no emitir o no aceptar una factura electrónica (comprobado el 08/10/2026). En el ámbito B2G, el poder adjudicador puede retener el pago hasta que llegue una factura electrónica conforme. [4]
Los comentarios profesionales de PwC Noruega y de Revisorforeningen interpretan los reglamentos de septiembre de 2026 de la misma manera. [10] [11]
Preguntas frecuentes
EHF vs Peppol BIS — ¿qué formato debo usar para las entidades públicas noruegas?
EHF 3.0 y Peppol BIS Billing 3.0 son esencialmente el mismo formato: EHF 3.0 adoptó el estándar Peppol BIS (EN 16931). Use EHF Billing 3.0 o Peppol BIS Billing 3.0 a través de un punto de acceso Peppol cuando facture a cualquier poder adjudicador noruego; el FOR-2019-04-01-444 aprueba la versión 3.0 o posterior. La Autoridad Peppol de Noruega es la DFØ, la Agencia Noruega de Gestión Pública y Financiera. [1] [4]
Mi factura a un comprador público noruego fue rechazada — ¿cuáles son los errores más comunes?
Problemas de rechazo de Peppol BIS frecuentes con entidades públicas noruegas: (1) Número de organización ausente: número de 9 dígitos del Foretaksregisteret (esquema 0192) en AccountingSupplierParty; (2) Formato del número de IVA: IVA noruego = número de organización + sufijo «MVA» (p. ej., 123456785MVA en papel; con el prefijo ISO, NO123456785MVA, en una factura Peppol conforme a la regla BR-CO-09 de la EN 16931); (3) Fecha de vencimiento del pago ausente; (4) Código de categoría fiscal ausente o no válido: Peppol BIS Billing 3.0 solo admite los códigos UNCL5305 AE, B, E, G, K, L, M, O, S y Z. Los tipos noruegos del 25 %, 15 % y 12 % usan todos S (tipo estándar) indicando el tipo; Z es tipo cero y E exento. No existe un código separado para un tipo reducido. Valide con un validador Peppol antes de enviar. [6]
¿Va a ser obligatoria la facturación electrónica B2B en Noruega?
Sí: ya se ha aprobado, por fases. La Lov 19. juni 2026 nr. 39 modificó el artículo 10 de la Ley de Contabilidad (Bokføringsloven) para que la documentación de ventas a otros obligados a llevar contabilidad deba emitirse, y la documentación de compras procedente de ellos recibirse, en formato de factura electrónica; la resolución real FOR-2026-06-19-1154 pone en vigor el artículo 10 el 1 de enero de 2027. La obligación de emitir comienza en esa fecha, pero un reglamento transitorio del Ministerio de Finanzas de 25 de septiembre de 2026 aplaza la obligación de recibir facturas electrónicas al 1 de enero de 2030. Por tanto, hasta 2030 la obligación de emitir solo se aplica en la práctica cuando el comprador puede recibir facturas electrónicas, es decir, cuando está registrado en ELMA/Peppol; el vendedor puede seguir facturando como hasta ahora a un comprador no registrado. Desde el 1 de enero de 2027 los formatos aprobados son EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering y Peppol BIS Self-Billing, en la versión 3.0 o posterior (artículo 5-2-9 del reglamento de contabilidad, modificado por el FOR-2026-09-29-1933). Del 1 de enero de 2027 al 31 de diciembre de 2029 las partes pueden acordar otro formato electrónico estructurado, como EDIFACT o E2B. Un PDF no es una factura electrónica y no puede usarse cuando el comprador puede recibir una. Desde el 1 de enero de 2030 la contabilidad también deberá llevarse en un sistema contable electrónico. [2] [3] [7] [8] [9]
Cambios recientes
- 2026-09-29 — El FOR-2026-09-29-1933 modificó el Reglamento de Contabilidad: desde el 1 de enero de 2027 los estándares de factura electrónica aprobados son EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering y Peppol BIS Self-Billing, versión 3.0 o posterior (artículo 5-2-9), y se admiten otros formatos estructurados por acuerdo hasta el 31 de diciembre de 2029; un nuevo artículo 1-2 exime de la obligación de recibir facturas electrónicas a las personas con un volumen de negocios de hasta 50.000 NOK al año, pero no a quien tenga obligación de llevar cuentas anuales o de declarar el IVA; desde el 1 de enero de 2028 las facturas dirigidas a compradores obligados a llevar contabilidad deben incluir el número de organización del comprador. (Lovdata)
- 2026-09-25 — Un reglamento transitorio del Ministerio de Finanzas, en vigor de inmediato, aplaza la obligación de recibir facturas electrónicas del 1 de enero de 2027 al 1 de enero de 2030; la obligación de emitir sigue comenzando el 1 de enero de 2027, en la práctica solo frente a compradores registrados en ELMA/Peppol hasta 2030. (Regjeringen; Skatteetaten)
- 2026-06-19 — La Lov 19. juni 2026 nr. 39 modificó la Ley de Contabilidad; la resolución real FOR-2026-06-19-1154 pone en vigor los artículos 3, 10, 11 y 13 de la ley de modificación el 1 de enero de 2027 y la obligación de sistema contable electrónico del artículo 7, párrafo cuarto, el 1 de enero de 2030. La ley no designa ningún formato y deja los requisitos de formato, las exenciones y las normas transitorias en manos del Ministerio; los reglamentos de 25 y 29 de septiembre de 2026 citados arriba los establecen. (Lovdata) — consulte el evento
Para más información sobre la red Peppol, consulte nuestra Guía Peppol. Para los tipos de IVA, el registro y el contenido de las facturas en Noruega, consulte la guía del IVA (MVA) de Noruega; para comprobar un número de IVA noruego, use el validador de números MVA de Noruega. Para el historial fechado de los cambios fiscales en Noruega, consulte los cambios fiscales de Noruega en Lookuptax.