Guia Explicativo sobre Nota Fiscal Eletrônica na Noruega
| País | Noruega |
| Status - B2G | Obrigatório desde 2 de abril de 2019 para todas as autoridades contratantes (FOR-2019-04-01-444) |
| Status - B2B | Emissão obrigatória entre obrigados à escrituração a partir de 1º de janeiro de 2027 — até 2030, na prática apenas para compradores registrados no ELMA/Peppol; recebimento obrigatório a partir de 1º de janeiro de 2030 (regulamento transitório do Ministério das Finanças de 25 de setembro de 2026) |
| Status - B2C | NA |
| Formatos - B2G | EHF Billing 3.0 ou posterior, Peppol BIS Billing 3.0 ou posterior |
| Formatos - B2B | A partir de 1º de janeiro de 2027: EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering, Peppol BIS Self-Billing, versão 3.0 ou posterior; outros formatos estruturados (por exemplo, EDIFACT, E2B) mediante acordo até 31 de dezembro de 2029. PDF não é fatura eletrônica |
| Modelo | Intercâmbio entre as partes (na prática via Peppol/ELMA) com pós-auditoria; sem clearance nem e-reporting |
| Autoridade | Agência Norueguesa de Gestão Pública e Financeira (DFØ) — Autoridade Peppol |
| Nome da rede | Peppol |
| Legislação - B2G | FOR-2019-04-01-444 (fatura eletrônica nas compras públicas) |
| Legislação - B2B | Lei de Escrituração Contábil (LOV-2004-11-19-73) § 10, alterada pela LOV-2026-06-19-39 (entrada em vigor FOR-2026-06-19-1154); regulamento transitório de 25 de setembro de 2026; Regulamento de Escrituração Contábil alterado pelo FOR-2026-09-29-1933 |
Visão geral
B2G. Nos termos do Regulamento sobre fatura eletrônica nas compras públicas (FOR-2019-04-01-444), em vigor desde 2 de abril de 2019, todas as autoridades contratantes sujeitas à Lei de Compras Públicas — e não apenas o governo central — devem exigir faturas eletrônicas em um formato padrão aprovado, devem ser capazes de recebê-las pela rede Peppol e podem reter o pagamento até que chegue uma fatura eletrônica em conformidade. Os formatos aprovados abaixo dos limites do EEE são EHF Billing 3.0 ou posterior e Peppol BIS Billing 3.0 ou posterior; a DFØ informa que fornecedores estrangeiros usam o Peppol BIS Billing 3.0. [4] [5]
Rede e autoridade. A rede é a Peppol; os destinatários noruegueses estão listados no registro de destinatários ELMA, onde o ponto de acesso de cada empresa a registra. A Autoridade Peppol da Noruega é a Agência Norueguesa de Gestão Pública e Financeira (DFØ). [1] [5]
B2B. A Lov 19. juni 2026 nr. 39 alterou a seção 10 da Lei de Escrituração Contábil para que a documentação de vendas a outros obrigados à escrituração seja emitida, e a documentação de compras recebida deles seja recebida, em formato de fatura eletrônica. As obrigações começam em datas diferentes: emissão a partir de 1º de janeiro de 2027, recebimento a partir de 1º de janeiro de 2030. O cronograma abaixo detalha cada etapa. Para regras de IVA, registro e conteúdo da fatura, consulte o guia de IVA (MVA) da Noruega. [2] [7]
Modelo. A regra B2B da Noruega é um requisito de formato entre as partes: as faturas são trocadas diretamente entre as partes, na prática via Peppol, sem clearance e sem e-reporting. Nem a lei de alteração, nem a resolução de entrada em vigor, nem os regulamentos de setembro de 2026 encaminham faturas à Skatteetaten, validam-nas de forma centralizada ou exigem que sejam reportadas (verificado em 08/10/2026). A Skatteetaten obtém os dados das transações pela declaração de IVA e, mediante solicitação durante uma fiscalização, no formato SAF-T Financial. Consulte os guias explicativos da Lookuptax sobre modelos CTC de fatura eletrônica e reporte SAF-T. [12]
Cronograma e obrigações B2B
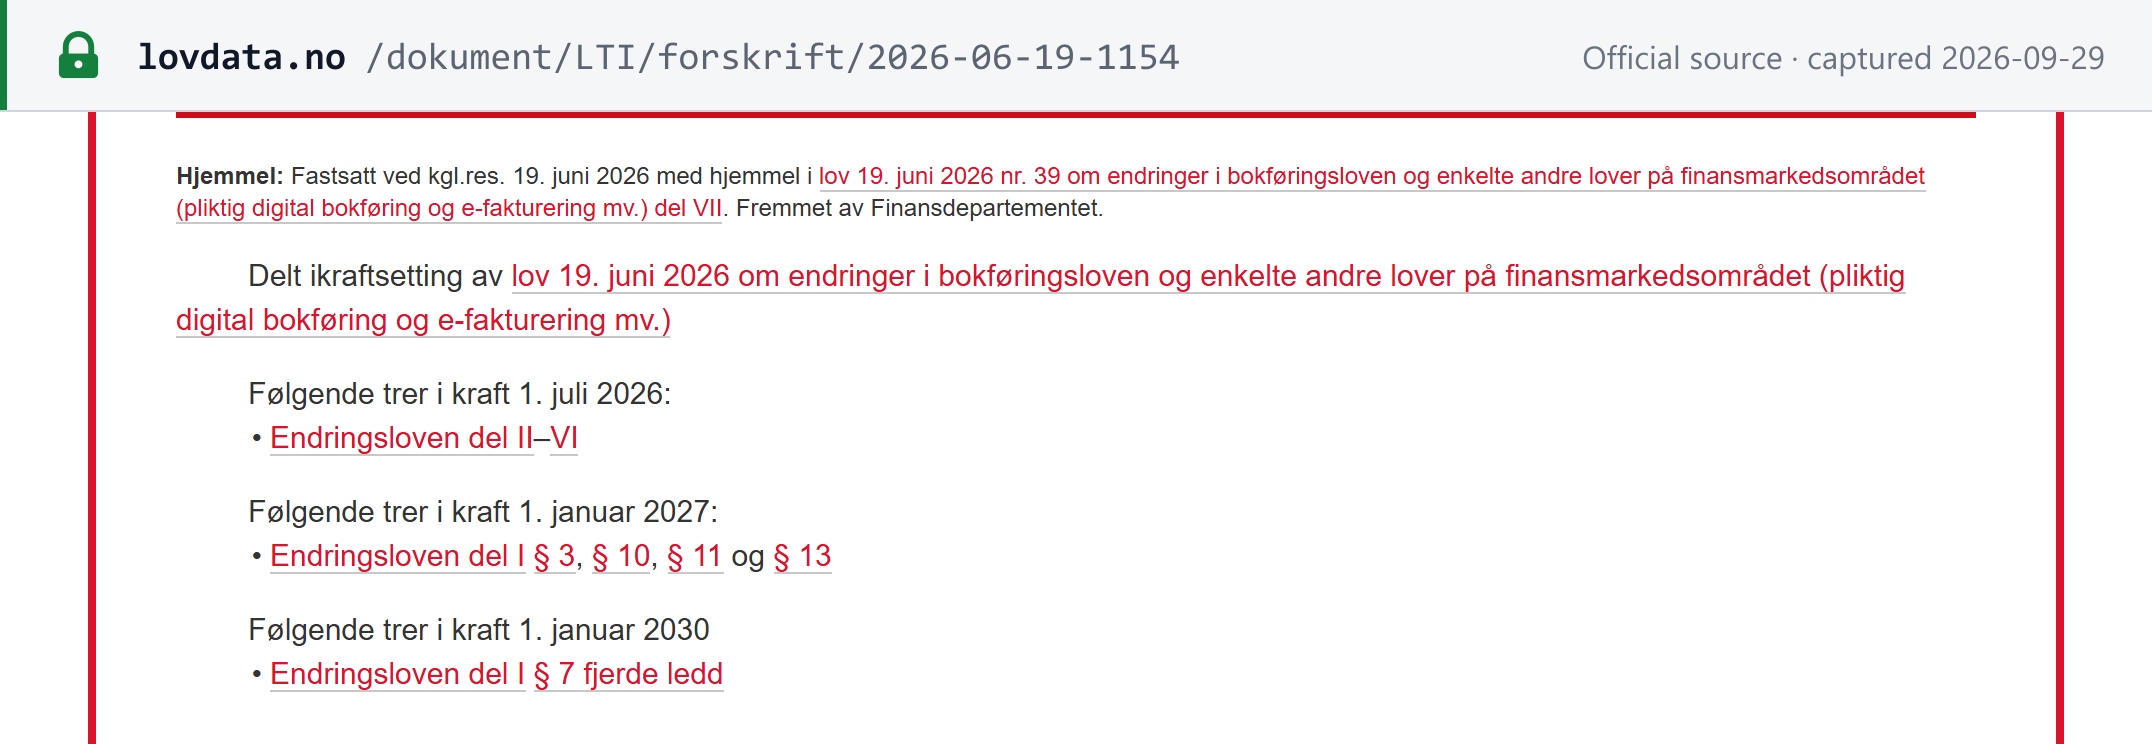
- 1º de janeiro de 2027 — emissão. A resolução real FOR-2026-06-19-1154 coloca em vigor nesta data a seção 10 da Lei de Escrituração Contábil alterada — com a nova definição de fatura eletrônica na seção 3 e a regra da seção 13 de que as faturas eletrônicas são mantidas em seu formato original. Um vendedor obrigado à escrituração deve emitir faturas eletrônicas para compradores obrigados à escrituração. Como os compradores não têm obrigação de receber até 2030, a Skatteetaten afirma que até 1º de janeiro de 2030 a obrigação de emitir se aplica na prática apenas quando o comprador pode receber faturas eletrônicas, ou seja, quando está registrado no ELMA/Peppol. O vendedor pode continuar faturando um comprador não registrado como antes. [3] [9]
- Formatos aprovados a partir de 1º de janeiro de 2027. A seção 5-2-9, segundo parágrafo, do Regulamento de Escrituração Contábil, alterado pelo FOR-2026-09-29-1933 (adotado em 29 de setembro de 2026), lista os padrões aprovados para uma fatura eletrônica: EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering (autofaturamento) e Peppol BIS Self-Billing, todos na versão 3.0 ou posterior. [8]
- De 1º de janeiro de 2027 a 31 de dezembro de 2029 — outros formatos mediante acordo. Nesse período, vendedor e comprador podem acordar o uso de outro formato de fatura eletrônica, desde que continue estruturado e adequado ao processamento automatizado, como exige a definição da lei. A Skatteetaten cita EDIFACT e E2B como exemplos. Um PDF não é uma fatura eletrônica e não pode ser usado quando o comprador pode receber uma. [8] [9]
- 1º de janeiro de 2028 — número de organização do comprador. As faturas para compradores obrigados à escrituração devem conter o número de organização do comprador, seguido de "MVA" quando o comprador for registrado no IVA (seção 5-1-2, primeiro parágrafo). A partir da mesma data, o documento de venda deve sempre ser enviado a um comprador obrigado à escrituração (seção 5-2-1, quarto parágrafo). O número de organização é também o identificador usado no endereçamento Peppol norueguês (esquema 0192); consulte o guia de identificação fiscal da Noruega. [8]
- 1º de janeiro de 2030 — recebimento e escrituração eletrônica. Um regulamento transitório adotado pelo Ministério das Finanças (Finansdepartementet) em 25 de setembro de 2026 adia para 1º de janeiro de 2030 a obrigação de receber a documentação de compras em formato de fatura eletrônica; originalmente ela entraria em vigor em 1º de janeiro de 2027. A partir da mesma data, a escrituração deve ser mantida em um sistema contábil eletrônico (seção 7, quarto parágrafo, da Lei de Escrituração Contábil). Os regulamentos publicados até agora não estabelecem especificação técnica para esse sistema (verificado em 08/10/2026). [7] [3] [9]
Quem está abrangido. A obrigação se aplica apenas entre obrigados à escrituração, portanto faturas para pessoas físicas estão fora do escopo. A obrigação de escrituração abrange todos os que devem apresentar uma declaração de IVA norueguesa, de modo que uma empresa estrangeira no Registro de IVA ordinário está abrangida; vendedores cuja única declaração norueguesa é a declaração VOEC estão excluídos (seção 2 da Lei de Escrituração Contábil). [2] [13]
A isenção de NOK 50.000 é restrita. A nova seção 1-2 do Regulamento de Escrituração Contábil isenta da obrigação de receber faturas eletrônicas o obrigado à escrituração cujo faturamento não ultrapasse NOK 50.000 em um ano civil. A isenção termina assim que o faturamento ultrapassa NOK 50.000 no ano e não se aplica a quem tem obrigação contábil ou deve apresentar declaração de IVA — portanto, toda empresa registrada no IVA está fora dela, qualquer que seja seu faturamento. [8]
Penalidades. Nem a lei de alteração nem os regulamentos de setembro de 2026 estabelecem uma penalidade específica para quem deixar de emitir ou aceitar uma fatura eletrônica (verificado em 08/10/2026). No B2G, a autoridade contratante pode reter o pagamento até que chegue uma fatura eletrônica em conformidade. [4]
Comentários profissionais da PwC Noruega e da Revisorforeningen interpretam os regulamentos de setembro de 2026 da mesma forma. [10] [11]
Perguntas frequentes
EHF ou Peppol BIS — qual formato devo usar para entidades públicas norueguesas?
O EHF 3.0 e o Peppol BIS Billing 3.0 são essencialmente o mesmo formato — o EHF 3.0 adotou o padrão Peppol BIS (EN 16931). Use o EHF Billing 3.0 ou o Peppol BIS Billing 3.0 por meio de um Ponto de Acesso Peppol ao faturar qualquer autoridade contratante norueguesa; o FOR-2019-04-01-444 aprova a versão 3.0 ou posterior. A Autoridade Peppol norueguesa é a DFØ, a Agência Norueguesa de Gestão Pública e Financeira. [1] [4]
Minha fatura para um comprador governamental norueguês foi rejeitada — quais são os erros mais comuns?
Problemas comuns de rejeição Peppol BIS para entidades públicas norueguesas: (1) Número de organização ausente — número de 9 dígitos do Foretaksregisteret (esquema 0192) em AccountingSupplierParty; (2) Formato do número de IVA — o número de IVA norueguês = número de organização + sufixo «MVA» (por exemplo, 123456785MVA em papel; com o prefixo ISO, NO123456785MVA, em uma fatura Peppol, conforme a regra BR-CO-09 da EN 16931); (3) Data de vencimento do pagamento ausente; (4) Código de categoria de imposto ausente ou inválido — o Peppol BIS Billing 3.0 permite apenas os códigos UNCL5305 AE, B, E, G, K, L, M, O, S e Z. As alíquotas norueguesas de 25%, 15% e 12% usam todas o código S (alíquota padrão) com a alíquota indicada; Z é alíquota zero e E é isento. Não existe um código separado para alíquota reduzida. Valide em um validador Peppol antes de enviar. [6]
A fatura eletrônica B2B na Noruega vai se tornar obrigatória?
Sim — ela já foi promulgada, em etapas. A Lov 19. juni 2026 nr. 39 alterou a seção 10 da Lei de Escrituração Contábil (Bokføringsloven) para que a documentação de vendas a outros obrigados à escrituração seja emitida, e a documentação de compras recebida deles, recebida, em formato de fatura eletrônica; a resolução real FOR-2026-06-19-1154 coloca a seção 10 em vigor em 1º de janeiro de 2027. A obrigação de emitir começa nessa data, mas um regulamento transitório do Ministério das Finanças de 25 de setembro de 2026 adia a obrigação de receber faturas eletrônicas para 1º de janeiro de 2030. Até 2030, portanto, a obrigação de emitir se aplica na prática apenas quando o comprador pode receber faturas eletrônicas, ou seja, quando está registrado no ELMA/Peppol; o vendedor pode continuar faturando um comprador não registrado como antes. A partir de 1º de janeiro de 2027, os formatos aprovados são EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering e Peppol BIS Self-Billing, versão 3.0 ou posterior (seção 5-2-9 do regulamento de escrituração contábil, alterado pelo FOR-2026-09-29-1933). De 1º de janeiro de 2027 a 31 de dezembro de 2029, as partes podem acordar outro formato eletrônico estruturado, como EDIFACT ou E2B. Um PDF não é uma fatura eletrônica e não pode ser usado quando o comprador pode receber uma. A partir de 1º de janeiro de 2030, a escrituração também deve ser mantida em um sistema contábil eletrônico. [2] [3] [7] [8] [9]
Alterações recentes
- 2026-09-29 — O FOR-2026-09-29-1933 alterou o Regulamento de Escrituração Contábil: a partir de 1º de janeiro de 2027, os padrões de fatura eletrônica aprovados são EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering e Peppol BIS Self-Billing, versão 3.0 ou posterior (seção 5-2-9), sendo permitidos outros formatos estruturados mediante acordo até 31 de dezembro de 2029; uma nova seção 1-2 isenta da obrigação de receber faturas eletrônicas as pessoas com faturamento de até NOK 50.000 por ano, mas não quem tem obrigação contábil ou de declaração de IVA; a partir de 1º de janeiro de 2028, as faturas para compradores obrigados à escrituração devem conter o número de organização do comprador. (Lovdata)
- 2026-09-25 — Um regulamento transitório do Ministério das Finanças, com vigência imediata, adia a obrigação de receber faturas eletrônicas de 1º de janeiro de 2027 para 1º de janeiro de 2030; a obrigação de emitir continua começando em 1º de janeiro de 2027, na prática apenas para compradores registrados no ELMA/Peppol até 2030. (Regjeringen; Skatteetaten)
- 2026-06-19 — A Lov 19. juni 2026 nr. 39 alterou a Lei de Escrituração Contábil; a resolução real FOR-2026-06-19-1154 coloca as seções 3, 10, 11 e 13 da lei de alteração em vigor em 1º de janeiro de 2027 e a obrigação de sistema contábil eletrônico da seção 7, quarto parágrafo, em 1º de janeiro de 2030. A lei não indica nenhum formato e deixa ao Ministério os requisitos de formato, as isenções e as regras transitórias; os regulamentos de 25 e 29 de setembro de 2026 acima os estabelecem. (Lovdata) — veja o evento
Para mais detalhes sobre a rede Peppol, consulte nosso Guia Peppol. Para alíquotas de IVA, registro e conteúdo da fatura na Noruega, consulte o guia de IVA (MVA) da Noruega; para verificar um número de IVA norueguês, use o validador de número MVA da Noruega. Para o histórico datado das alterações fiscais na Noruega, consulte Alterações fiscais na Noruega na Lookuptax.