E-Rechnung in Norwegen – Peppol, EHF und die B2B-Pflicht ab 2027
| Land | Norwegen |
| Status - B2G | Seit dem 2. April 2019 verpflichtend für alle öffentlichen Auftraggeber (FOR-2019-04-01-444) |
| Status - B2B | Ausstellung zwischen buchführungspflichtigen Parteien ab dem 1. Januar 2027 verpflichtend – bis 2030 in der Praxis nur gegenüber Käufern, die in ELMA/Peppol registriert sind; Empfang ab dem 1. Januar 2030 verpflichtend (Übergangsverordnung des Finanzministeriums vom 25. September 2026) |
| Status - B2C | Entfällt |
| Formate - B2G | EHF Billing 3.0 oder höher, Peppol BIS Billing 3.0 oder höher |
| Formate - B2B | Ab dem 1. Januar 2027: EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering, Peppol BIS Self-Billing, Version 3.0 oder höher; andere strukturierte Formate (z. B. EDIFACT, E2B) nach Vereinbarung bis zum 31. Dezember 2029. Ein PDF ist keine E-Rechnung |
| Modell | Austausch zwischen den Parteien (in der Praxis über Peppol/ELMA) mit nachgelagerter Prüfung (Post-Audit); keine Clearance und kein E-Reporting |
| Behörde | Norwegische Agentur für öffentliche Verwaltung und Finanzmanagement (DFØ) – Peppol Authority |
| Netzwerkname | Peppol |
| Gesetzgebung - B2G | FOR-2019-04-01-444 (E-Rechnung im öffentlichen Beschaffungswesen) |
| Gesetzgebung - B2B | Buchführungsgesetz (LOV-2004-11-19-73) § 10, geändert durch LOV-2026-06-19-39 (Inkrafttreten durch FOR-2026-06-19-1154); Übergangsverordnung vom 25. September 2026; Buchführungsverordnung in der durch FOR-2026-09-29-1933 geänderten Fassung |
Überblick
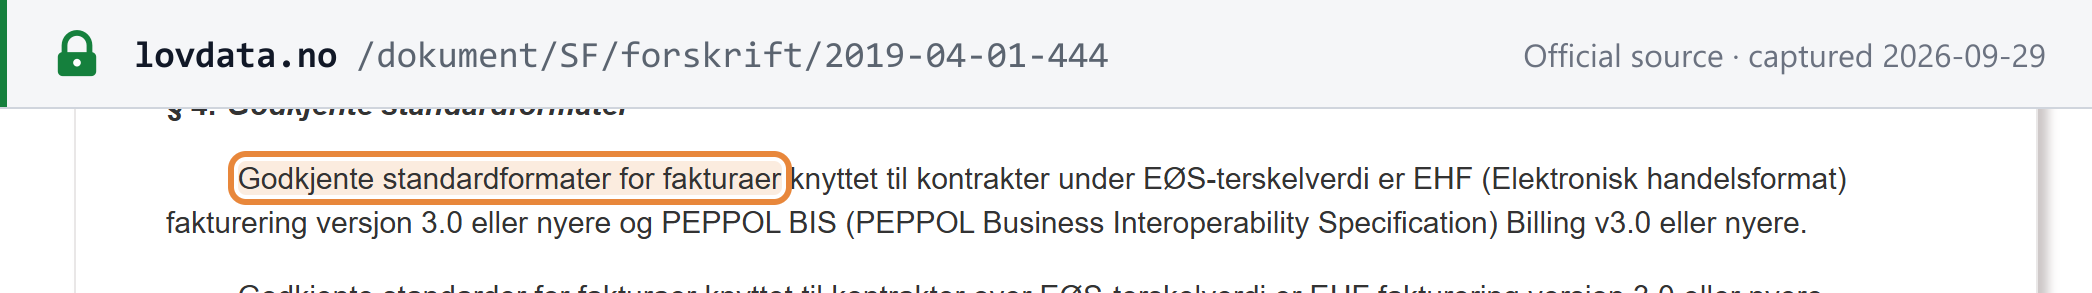
B2G. Nach der Verordnung über die elektronische Rechnungsstellung im öffentlichen Beschaffungswesen (FOR-2019-04-01-444), in Kraft seit dem 2. April 2019, muss jeder öffentliche Auftraggeber im Sinne des Gesetzes über das öffentliche Beschaffungswesen – nicht nur die Zentralregierung – E-Rechnungen in einem zugelassenen Standardformat verlangen, sie über das Peppol-Netzwerk empfangen können und darf die Zahlung zurückhalten, bis eine konforme E-Rechnung eingeht. Die zugelassenen Formate unterhalb der EWR-Schwellenwerte sind EHF Billing 3.0 oder höher und Peppol BIS Billing 3.0 oder höher; laut DFØ verwenden ausländische Lieferanten Peppol BIS Billing 3.0. [4] [5]
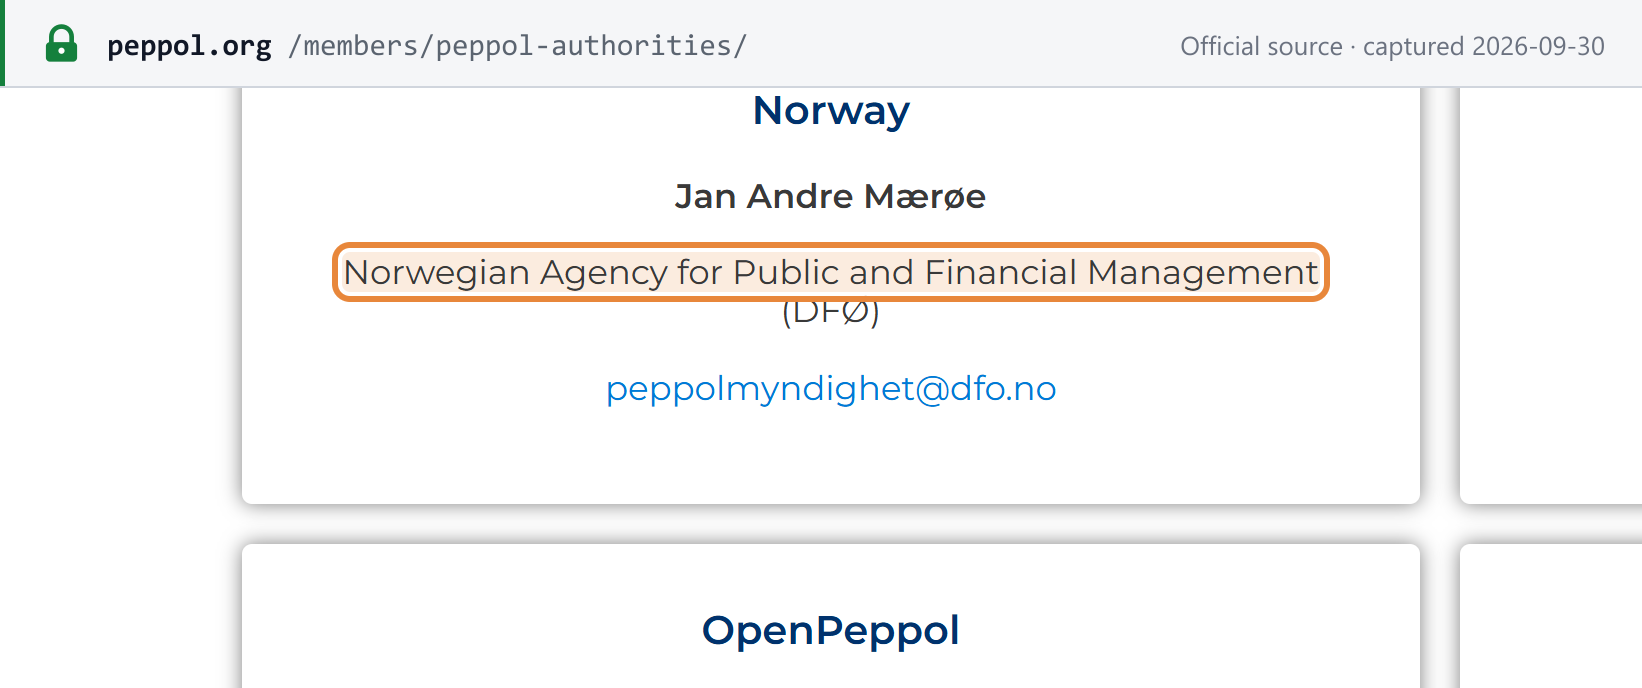
Netzwerk und Behörde. Das Netzwerk ist Peppol; norwegische Empfänger sind im ELMA-Empfängerregister verzeichnet, in dem der Access Point eines Unternehmens dieses registriert. Die norwegische Peppol Authority ist die Norwegische Agentur für öffentliche Verwaltung und Finanzmanagement (DFØ). [1] [5]
B2B. Lov 19. juni 2026 nr. 39 hat § 10 des Buchführungsgesetzes so geändert, dass Verkaufsbelege an andere buchführungspflichtige Parteien im E-Rechnungsformat ausgestellt und Einkaufsbelege von ihnen in diesem Format empfangen werden. Die Pflichten beginnen zu unterschiedlichen Zeitpunkten: die Ausstellung ab dem 1. Januar 2027, der Empfang ab dem 1. Januar 2030. Der folgende Zeitplan stellt jeden Schritt dar. Zu Umsatzsteuer, Registrierung und Rechnungsinhalt siehe den Leitfaden zur norwegischen Umsatzsteuer (MVA). [2] [7]
Modell. Die norwegische B2B-Regel ist eine Formatanforderung zwischen den Parteien: Rechnungen werden direkt zwischen den Parteien ausgetauscht, in der Praxis über Peppol, ohne Clearance und ohne E-Reporting. Weder das Änderungsgesetz noch die Inkrafttretensresolution noch die Verordnungen vom September 2026 leiten Rechnungen an Skatteetaten weiter, validieren sie zentral oder verlangen ihre Meldung (Stand: 08.10.2026). Skatteetaten erhält Transaktionsdaten über die Umsatzsteuererklärung und, auf Anforderung im Rahmen einer Prüfung, im Format SAF-T Financial. Siehe die Erklärungen von Lookuptax zu CTC-E-Rechnungsmodellen und zur SAF-T-Berichterstattung. [12]
B2B-Zeitplan und Pflichten
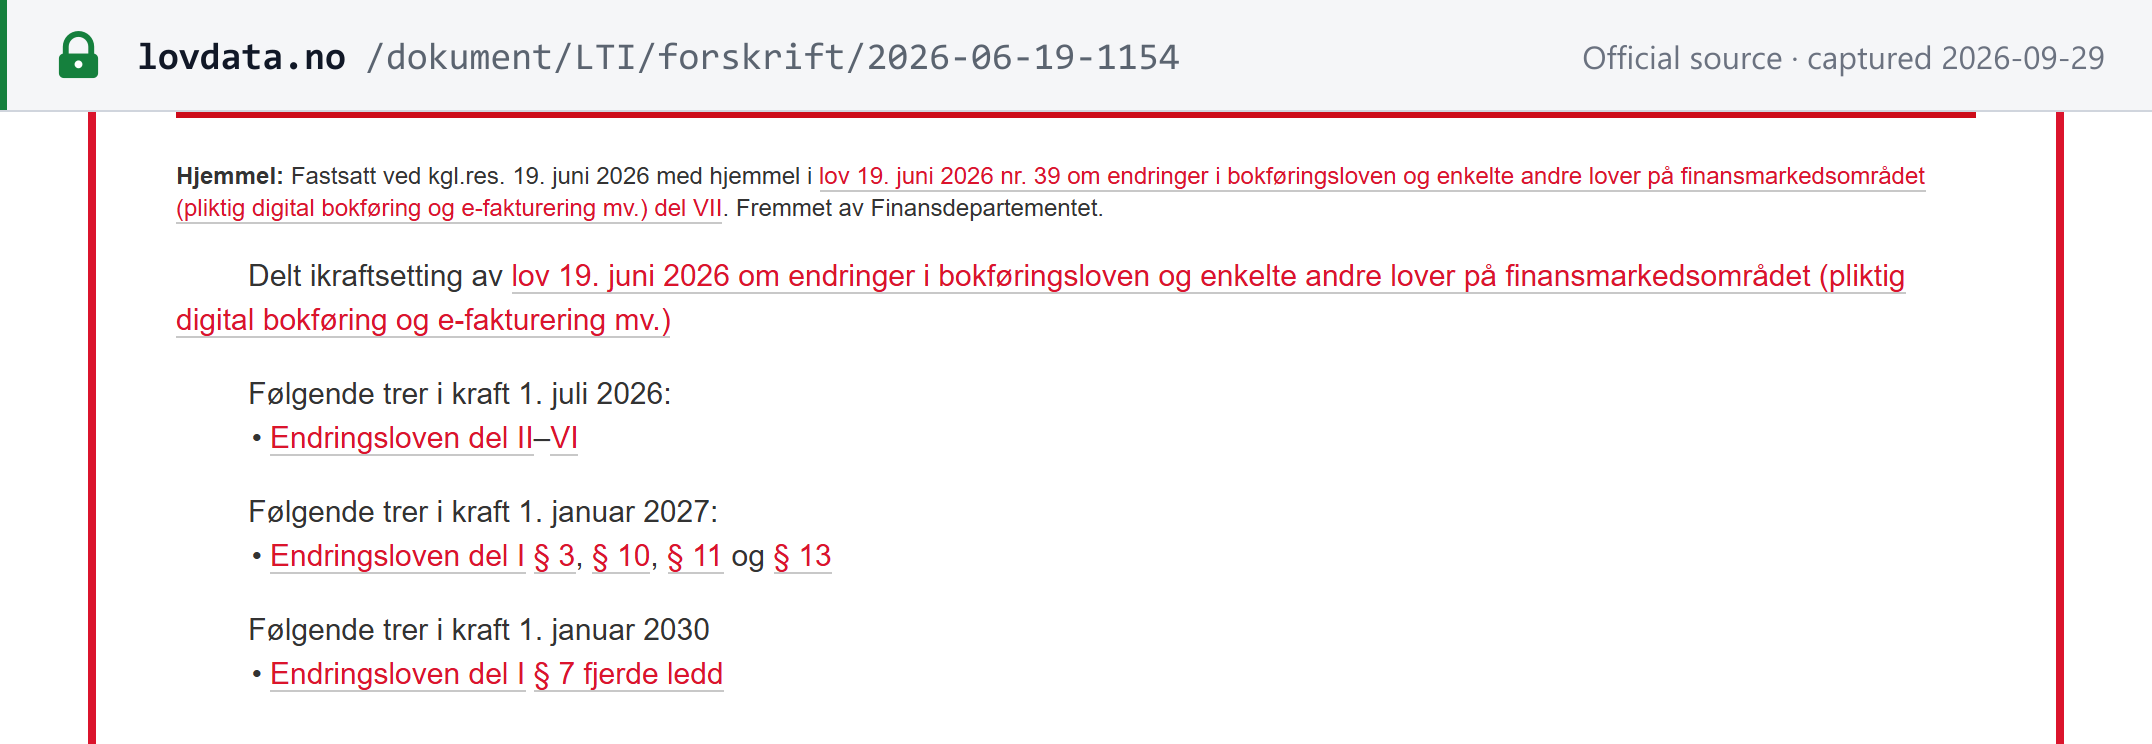
- 1. Januar 2027 – Ausstellung. Die königliche Resolution FOR-2026-06-19-1154 setzt § 10 des geänderten Buchführungsgesetzes – zusammen mit der neuen E-Rechnungsdefinition in § 3 und der Regel in § 13, wonach E-Rechnungen in ihrem Originalformat aufzubewahren sind – zu diesem Datum in Kraft. Ein buchführungspflichtiger Verkäufer muss buchführungspflichtigen Käufern E-Rechnungen ausstellen. Da Käufer bis 2030 keine Empfangspflicht haben, gilt laut Skatteetaten bis zum 1. Januar 2030 die Ausstellungspflicht in der Praxis nur, wenn der Käufer E-Rechnungen empfangen kann, also in ELMA/Peppol registriert ist. Einem nicht registrierten Käufer darf der Verkäufer weiterhin wie bisher Rechnungen stellen. [3] [9]
- Zugelassene Formate ab dem 1. Januar 2027. § 5-2-9 Absatz 2 der Buchführungsverordnung in der durch FOR-2026-09-29-1933 (erlassen am 29. September 2026) geänderten Fassung nennt die zugelassenen Standards für eine E-Rechnung: EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering (Gutschriftverfahren) und Peppol BIS Self-Billing, jeweils in Version 3.0 oder höher. [8]
- 1. Januar 2027 bis 31. Dezember 2029 – andere Formate nach Vereinbarung. In diesem Zeitraum können Verkäufer und Käufer vereinbaren, ein anderes elektronisches Rechnungsformat zu verwenden, sofern es – wie die gesetzliche Definition verlangt – weiterhin strukturiert und für die automatisierte Verarbeitung geeignet ist. Skatteetaten nennt EDIFACT und E2B als Beispiele. Ein PDF ist keine E-Rechnung und darf nicht verwendet werden, wenn der Käufer E-Rechnungen empfangen kann. [8] [9]
- 1. Januar 2028 – Organisationsnummer des Käufers. Rechnungen an buchführungspflichtige Käufer müssen die Organisationsnummer des Käufers enthalten, gefolgt von „MVA“, wenn der Käufer umsatzsteuerlich registriert ist (§ 5-1-2 Absatz 1). Ab demselben Datum muss der Verkaufsbeleg einem buchführungspflichtigen Käufer stets übermittelt werden (§ 5-2-1 Absatz 4). Die Organisationsnummer ist auch die Kennung, die die norwegische Peppol-Adressierung verwendet (Schema 0192); siehe den Leitfaden zur norwegischen Steuer-ID. [8]
- 1. Januar 2030 – Empfang und elektronische Buchführung. Eine vom Finanzministerium (Finansdepartementet) am 25. September 2026 erlassene Übergangsverordnung verschiebt die Pflicht, Einkaufsbelege im E-Rechnungsformat zu empfangen, auf den 1. Januar 2030; ursprünglich sollte sie am 1. Januar 2027 beginnen. Ab demselben Datum müssen die Bücher in einem elektronischen Buchführungssystem geführt werden (§ 7 Absatz 4 Buchführungsgesetz). Die bisher veröffentlichten Verordnungen legen keine technische Spezifikation für dieses System fest (Stand: 08.10.2026). [7] [3] [9]
Wer erfasst ist. Die Pflicht gilt nur zwischen buchführungspflichtigen Parteien, sodass Rechnungen an Privatpersonen nicht erfasst sind. Buchführungspflichtig ist jeder, der eine norwegische Umsatzsteuererklärung abgeben muss; ein ausländisches Unternehmen im regulären Umsatzsteuerregister ist daher erfasst. Verkäufer, deren einzige norwegische Erklärung die VOEC-Erklärung ist, sind ausgenommen (§ 2 Buchführungsgesetz). [2] [13]
Die Ausnahme für NOK 50.000 ist eng. Der neue § 1-2 der Buchführungsverordnung befreit eine buchführungspflichtige Person, deren Umsatz NOK 50.000 in einem Kalenderjahr nicht übersteigt, von der Pflicht zum Empfang von E-Rechnungen. Die Ausnahme endet, sobald der Umsatz im Jahr NOK 50.000 übersteigt, und sie gilt nicht für Personen mit Rechnungslegungspflicht oder Pflicht zur Abgabe einer Umsatzsteuererklärung – jedes umsatzsteuerlich registrierte Unternehmen fällt also unabhängig von seinem Umsatz nicht darunter. [8]
Sanktionen. Weder das Änderungsgesetz noch die Verordnungen vom September 2026 sehen eine gesonderte Sanktion für die Nichtausstellung oder Nichtannahme einer E-Rechnung vor (Stand: 08.10.2026). Im B2G-Bereich darf der öffentliche Auftraggeber die Zahlung zurückhalten, bis eine konforme E-Rechnung eingeht. [4]
Fachkommentare von PwC Norwegen und Revisorforeningen legen die Verordnungen vom September 2026 ebenso aus. [10] [11]
Häufig gestellte Fragen
EHF vs. Peppol BIS – welches Format sollte ich für norwegische öffentliche Stellen verwenden?
EHF 3.0 und Peppol BIS Billing 3.0 sind im Wesentlichen dasselbe Format – EHF 3.0 hat den Peppol-BIS-Standard (EN 16931) übernommen. Verwenden Sie EHF Billing 3.0 oder Peppol BIS Billing 3.0 über einen Peppol Access Point, wenn Sie einem norwegischen öffentlichen Auftraggeber eine Rechnung stellen; FOR-2019-04-01-444 lässt Version 3.0 oder höher zu. Die norwegische Peppol Authority ist DFØ, die norwegische Agentur für öffentliche Verwaltung und Finanzmanagement. [1] [4]
Meine Rechnung an einen norwegischen öffentlichen Käufer wurde abgelehnt – was sind die häufigsten Fehler?
Häufige Gründe für die Ablehnung von Peppol-BIS-Rechnungen durch norwegische öffentliche Stellen: (1) Fehlende Organisationsnummer – 9-stellige Foretaksregisteret-Nummer (Schema 0192) in AccountingSupplierParty; (2) Format der USt-Nummer – norwegische USt-Nummer = Organisationsnummer + Suffix „MVA“ (z. B. 123456785MVA auf Papier; mit ISO-Präfix, NO123456785MVA, in einer Peppol-Rechnung gemäß EN-16931-Regel BR-CO-09); (3) Fehlendes Zahlungsfälligkeitsdatum; (4) Fehlender oder ungültiger Steuerkategoriecode – Peppol BIS Billing 3.0 erlaubt nur die UNCL5305-Codes AE, B, E, G, K, L, M, O, S und Z. Die norwegischen Steuersätze von 25 %, 15 % und 12 % verwenden alle S (Normalsatz) mit Angabe des Satzes; Z steht für nullbesteuert und E für steuerbefreit. Einen eigenen Code für einen ermäßigten Satz gibt es nicht. Prüfen Sie die Rechnung vor dem Versand mit einem Peppol-Validator. [6]
Wird die B2B-E-Rechnung in Norwegen verpflichtend?
Ja – sie ist gesetzlich beschlossen, und zwar in Stufen. Lov 19. juni 2026 nr. 39 hat § 10 des Buchführungsgesetzes (Bokføringsloven) so geändert, dass Verkaufsbelege an andere buchführungspflichtige Parteien im E-Rechnungsformat ausgestellt und Einkaufsbelege von ihnen in diesem Format empfangen werden müssen; die königliche Resolution FOR-2026-06-19-1154 setzt § 10 zum 1. Januar 2027 in Kraft. Die Ausstellungspflicht beginnt an diesem Tag, doch eine Übergangsverordnung des Finanzministeriums vom 25. September 2026 verschiebt die Pflicht zum Empfang von E-Rechnungen auf den 1. Januar 2030. Bis 2030 gilt die Ausstellungspflicht daher in der Praxis nur, wenn der Käufer E-Rechnungen empfangen kann, also in ELMA/Peppol registriert ist; einem nicht registrierten Käufer darf der Verkäufer weiterhin wie bisher Rechnungen stellen. Ab dem 1. Januar 2027 sind die zugelassenen Formate EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering und Peppol BIS Self-Billing, jeweils in Version 3.0 oder höher (§ 5-2-9 der Buchführungsverordnung in der durch FOR-2026-09-29-1933 geänderten Fassung). Vom 1. Januar 2027 bis zum 31. Dezember 2029 können die Parteien ein anderes strukturiertes elektronisches Format vereinbaren, etwa EDIFACT oder E2B. Ein PDF ist keine E-Rechnung und darf nicht verwendet werden, wenn der Käufer E-Rechnungen empfangen kann. Ab dem 1. Januar 2030 müssen die Bücher zudem in einem elektronischen Buchführungssystem geführt werden. [2] [3] [7] [8] [9]
Jüngste Änderungen
- 2026-09-29 – FOR-2026-09-29-1933 hat die Buchführungsverordnung geändert: Ab dem 1. Januar 2027 sind die zugelassenen E-Rechnungsstandards EHF Fakturering, Peppol BIS Billing, EHF Selvfakturering und Peppol BIS Self-Billing, Version 3.0 oder höher (§ 5-2-9), wobei andere strukturierte Formate nach Vereinbarung bis zum 31. Dezember 2029 zulässig sind; ein neuer § 1-2 befreit Personen mit einem Umsatz von bis zu NOK 50.000 pro Jahr von der Pflicht zum Empfang von E-Rechnungen, nicht jedoch Personen mit Rechnungslegungspflicht oder Pflicht zur Abgabe einer Umsatzsteuererklärung; ab dem 1. Januar 2028 müssen Rechnungen an buchführungspflichtige Käufer die Organisationsnummer des Käufers enthalten. (Lovdata)
- 2026-09-25 – Eine sofort in Kraft getretene Übergangsverordnung des Finanzministeriums verschiebt die Pflicht zum Empfang von E-Rechnungen vom 1. Januar 2027 auf den 1. Januar 2030; die Ausstellungspflicht beginnt weiterhin am 1. Januar 2027, bis 2030 in der Praxis nur gegenüber Käufern, die in ELMA/Peppol registriert sind. (Regjeringen; Skatteetaten)
- 2026-06-19 – Lov 19. juni 2026 nr. 39 hat das Buchführungsgesetz geändert; die königliche Resolution FOR-2026-06-19-1154 setzt die §§ 3, 10, 11 und 13 des Änderungsgesetzes zum 1. Januar 2027 und die Pflicht zum elektronischen Buchführungssystem in § 7 Absatz 4 zum 1. Januar 2030 in Kraft. Das Gesetz nennt kein Format und überlässt Formatanforderungen, Ausnahmen und Übergangsregeln dem Ministerium; die oben genannten Verordnungen vom 25. und 29. September 2026 legen sie fest. (Lovdata) – siehe Ereignis
Weitere Informationen zum Peppol-Netzwerk finden Sie in unserem Peppol-Leitfaden. Zu norwegischen Umsatzsteuersätzen, Registrierung und Rechnungsinhalt siehe den Leitfaden zur norwegischen Umsatzsteuer (MVA); zur Prüfung einer norwegischen USt-Nummer verwenden Sie den Validator für norwegische MVA-Nummern. Die datierte Chronik norwegischer Steueränderungen finden Sie unter Norwegische Steueränderungen auf Lookuptax.