葡萄牙电子发票——eSPap平台指南
| 国家 | 葡萄牙 |
| 状态 - B2G | 公共采购中强制实施。开具:大型企业自2021年1月1日起;中小企业、微型企业及作为供应商的公共实体在2026年12月31日前豁免,自2027年1月1日起须履行义务。接收:采购机构自2019年4月18日 / 2020年4月18日起 |
| 状态 - B2B | 自愿(无强制要求;根据ViDA,欧盟内部B2B自2030年7月1日起适用) |
| 状态 - B2C | 无强制要求 |
| 格式 | 通过CIUS-PT实施的EN 16931,采用UBL 2.1或UN/CEFACT CII语法(B2G) |
| 主管机构 | B2G由公共行政共享服务实体(Entidade de Serviços Partilhados da Administração Pública,eSPap)负责;税法开票规则由葡萄牙税务与海关局(Autoridade Tributária e Aduaneira,AT)负责 |
| 网络名称 | FE-AP(Fatura Eletrónica na Administração Pública,公共行政电子发票),由eSPap协调;并非强制使用Peppol |
| 立法依据 | B2G:第111-B/2017号法令(Decreto-Lei n.º 111-B/2017,《公共合同法典》(Código dos Contratos Públicos)第299-B条;相关日期见其第9条)、第123/2018号法令(Decreto-Lei n.º 123/2018)、第73-A/2025号法律(Lei n.º 73-A/2025)第260条第2款。税法:第28/2019号法令(Decreto-Lei n.º 28/2019)第4条、第7条、第12条和第35条,第195/2020号部令(Portaria n.º 195/2020),第73-A/2025号法律第95条第3款 |
葡萄牙没有清关型(CTC)电子发票系统,也没有B2B电子发票强制要求。适用的是三项相互独立的义务, 而有关葡萄牙电子发票的大多数误解都源于将三者混为一谈:
- 向公共实体开具结构化电子发票(B2G),依据公共采购法:采用葡萄牙CIUS-PT的EN 16931 电子发票,目前对大型企业强制实施,自2027年1月1日起对中小企业强制实施。
- 增值税法中何为“电子发票”:以电子方式发送、带有合格电子签名、合格电子印章或通过EDI传输的发票; 普通PDF发票在2026年12月31日之前被视为电子发票。
- 向税务机关(AT)报送发票数据,截止日期为次月5日。这属于申报, 而非电子发票,适用于所有开票方。
强制要求状态与时间线
B2G义务取决于供应商的规模,而非合同金额。 采购机构首先必须能够接收电子发票;随后供应商必须开具电子发票, 大型企业率先实施。
| 主体 | 强制要求内容 | 日期 | 状态 | 法律文件 |
|---|---|---|---|---|
| 国家(直接行政机构)和公共机构 | 接收并处理电子发票 | 2019年4月18日 | 已生效 | 第123/2018号法令,修订第111-B/2017号法令 |
| 所有其他采购实体(包括自治区、市政当局、独立行政机构、葡萄牙银行、公共基金会和协会) | 接收并处理电子发票 | 2020年4月18日 | 已生效 | 第123/2018号法令 |
| 根据公共合同供货的大型企业 | 开具EN 16931电子发票(CIUS-PT) | 2021年1月1日 | 已生效 | 经修订的第111-B/2017号法令第9条 |
| 微型、小型和中型企业,以及作为供应商的公共实体 | 开具EN 16931电子发票(CIUS-PT);2026年12月31日前豁免 | 2027年1月1日 | 即将实施 | 第73-A/2025号法律第260条第2款,延长第111-B/2017号法令第9条第4款 |
来源:第123/2018号法令 [1]; 第73-A/2025号法律 [2]; eSPap,电子发票常见问题(FAQ Fatura Eletrónica)(大型企业“desde 01 janeiro de 2021”(自2021年1月1日起);中小企业和微型企业 “a partir de 01 de janeiro de 2027”(自2027年1月1日起))。
延期情况。 第123/2018号法令最初给予中小企业和作为供应商的公共实体的期限为 2020年12月31日。自2020年以来,该豁免已多次延期。 目前的延期依据是2026年国家预算:“O regime previsto no n.º 4 do artigo 9.º do Decreto-Lei n.º 111-B/2017, de 31 de agosto, é prorrogado até 31 de dezembro de 2026.”(第111-B/2017号法令第9条第4款规定的制度延长至2026年12月31日。)(第73-A/2025号法律第260条第2款)[2] 由于截止日期迄今一直通过预算法逐年确定,在以2027年1月1日为基准进行规划之前, 请先查阅2027年国家预算法。
增值税法下的PDF发票。 在公共采购之外,2026年国家预算另行规定: “Até 31 de dezembro de 2026 são aceites faturas em ficheiro PDF, sendo consideradas como faturas eletrónicas para todos os efeitos previstos na legislação fiscal.”在2026年12月31日之前,PDF 发票被接受,并就税法的所有目的被视为电子发票(第73-A/2025号法律 第95条第3款)。[2] 这一视同地位在历次国家预算法中逐年续期。根据现行 法律,自2027年1月1日起,通过电子邮件发送且未带有合格电子签名、合格电子印章或未通过EDI传输的PDF 将不再具有该地位。
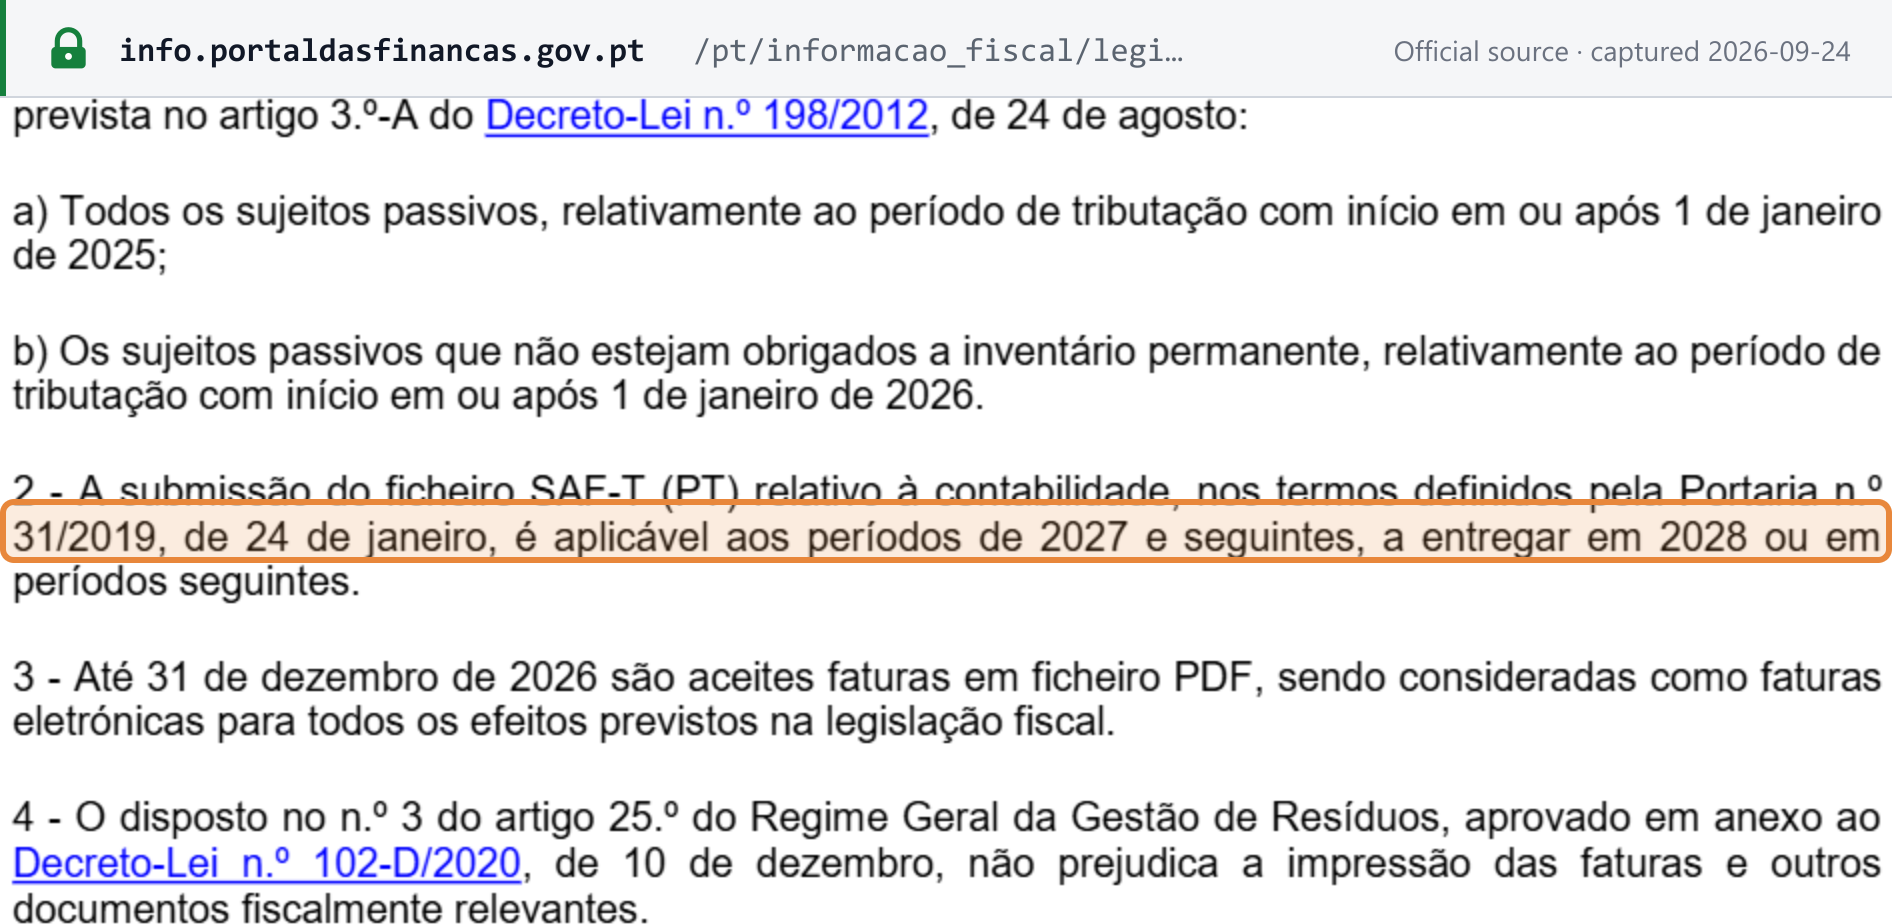 来源快照截取于2026-09-24——原文
法律依据
公共采购(B2G)
- 第111-B/2017号法令(2017年8月31日)通过在《公共合同法典》中插入 第299-B条转化了第2014/55/EU号指令:公共合同中的发票必须为 电子形式并符合EN 16931。其第9条规定了分阶段实施日期。
- 第123/2018号法令(2018年12月28日)规定了上述接收日期,并将实施推广的 协调工作交由eSPap负责。[1]
- 第73-A/2025号法律(2026年国家预算)第260条第2款:中小企业、微型企业及 作为供应商的公共实体在2026年12月31日前豁免。[2]
税法(所有发票)
- 第28/2019号法令:第4条第1款(哪些主体必须使用AT认证软件)、第7条 (ATCUD)和第12条(以电子方式开具的发票)。[3]
- 第195/2020号部令(2020年8月13日):向AT报送发票系列,以及ATCUD和二维码的 技术规则。
- 第73-A/2025号法律第95条第3款:PDF发票在2026年12月31日前 被视为电子发票。[2]
- 第198/2012号法令第3条第2款,经第12/2022号法律修订:发票数据 须在次月5日前报送。[4]
公共部门电子发票强制要求
葡萄牙公共采购电子发票强制要求源自关于公共合同电子发票的第2014/55/EU号指令,该指令由第111-B/2017号法令转化为国内法。哪些供应商必须开具电子发票取决于其规模:大型企业自2021年1月1日起,微型、小型和中型企业以及作为供应商的公共实体自2027年1月1日起。
eSPap(Entidade de Serviços Partilhados da Administração Pública,公共行政共享服务实体)负责协调实施推广。其FE-AP服务(Fatura Eletrónica na Administração Pública)是公共行政部门的电子发票服务。[7]
负有义务的供应商必须以符合欧洲标准(EN 16931)的XML格式、采用葡萄牙CIUS-PT开具结构化电子发票。采购机构自2019年4月18日(国家和公共机构)和2020年4月18日(所有其他采购实体)起必须接收此类发票。
其目标是实现公共采购从发票到付款全流程的自动化和精简化。通过FE-AP接收的电子发票可与政府财务管理系统对接。预计这将降低处理成本、提高透明度并加快付款周期。
私营部门电子发票
对于私营企业之间(B2B)以及企业对消费者(B2C)的交易,葡萄牙的结构化电子发票属于自愿性质。截至2026年10月8日,未发现任何葡萄牙法律对此作出强制要求或规定实施日期,也未发现任何相关法案。企业以双方约定的任何格式交换发票,但须遵守税法关于认证软件、ATCUD、二维码、数据报送以及上述PDF规则的规定。
目前唯一有明确日期的结构化B2B要求适用于整个欧盟。根据ViDA一揽子方案(第(EU) 2025/516号指令),欧盟内部B2B交易自2030年7月1日起须使用EN 16931电子发票;自2025年4月14日起,成员国无需获得豁免授权即可强制实施国内电子发票。[5] 请参阅ViDA指南。
向AT报送发票数据
无论以何种方式开具发票,发票上的数据都必须送达税务机关。受第198/2012号法令 约束的开票方必须在开票次月5日前向葡萄牙税务与海关局(Autoridade Tributária e Aduaneira)报送其所开具发票的要素。
该截止日期自2023年1月1日起适用(2023年期间,AT接受在 8日前报送且不予处罚)。仍援引20日或12日的指南所描述的是已被 取代的规则。适用条文为第198/2012号法令 第3条第2款,经第12/2022号法律修订,AT在常见问题4936中对此作了重申。 [6] 数据可以通过SAF-T(PT)文件、网络服务(webservice)或在财政门户(Portal das Finanças)上录入的方式报送。
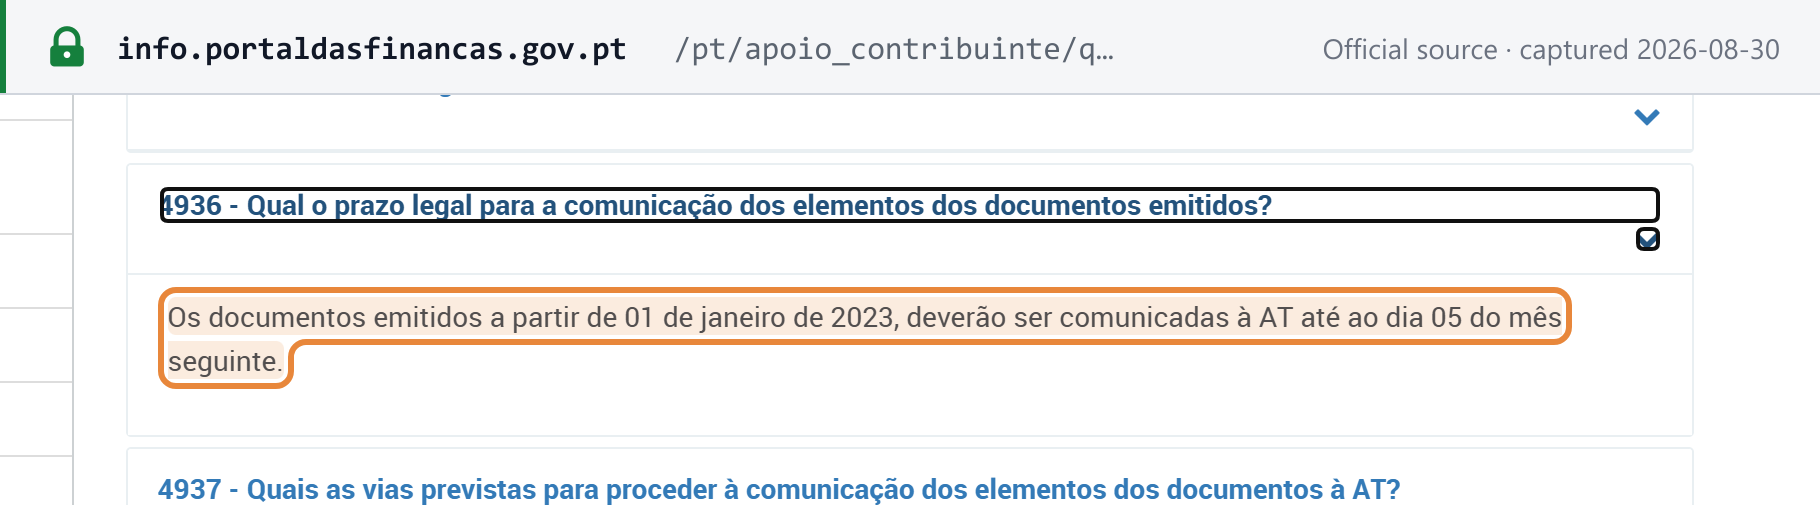 来源快照截取于2026-08-30——原文
这项按月进行的发票数据报送与会计SAF-T(PT)文件是两项不同的义务;后者每年随IES一同提交, 根据现行法律(2026年预算),自2027年度期间起适用,于2028年提交。两者经常被混为一谈;只有按月报送才是周期性的 电子发票截止日期。葡萄牙其他周期性间接税日期请参阅 葡萄牙合规日历。
电子发票格式与平台
公共采购。 B2G电子发票必须通过葡萄牙CIUS-PT遵循EN 16931,可采用 以下任一语法:UBL 2.1或UN/CEFACT CII。eSPap发布CIUS-PT规范并 协调实施推广;FE-AP是公共行政部门的电子发票服务。经审阅的官方 来源并未将Peppol规定为强制使用的网络。PDF不属于EN 16931电子发票,因此 已负有向公共实体开具电子发票义务的供应商必须发送CIUS-PT XML。
税法(所有发票)。 葡萄牙不在开票前对发票进行清关:采用的是事后审计模式, 并定期报送发票数据(请参阅CTC电子发票模式)。 根据第28/2019号法令第12条,经客户同意,发票可以通过电子方式开具, 前提是能够保证其来源的真实性和内容的完整性。当开票方使用合格 电子签名、合格电子印章或EDI时,推定上述要求已得到满足。[3] 普通PDF不使用这三者中的任何一种;它仅根据持续至2026年12月31日的过渡 规则被视为电子发票。
完整性机制。
- ATCUD(自2023年1月1日起强制要求)。每个发票系列在使用前必须报送AT;
AT分配验证码,每份单据上的ATCUD将该验证码与
单据的顺序号组合(
ATCUD:<验证码>-<顺序号>),依据 第195/2020号部令。 - 二维码(自2022年1月1日起强制要求),载于AT认证开票软件生成的单据上。
- 两者均由第195/2020号部令规定。
- 上一年度营业额超过50,000欧元的增值税纳税人、 使用计算机程序开票的纳税人,以及采用或选择采用规范会计制度的纳税人, 必须使用AT认证开票软件(第28/2019号法令第4条第1款)。[3]
开具和接收电子发票
供应商通过网络服务或AS2,向使用eSPap FE-AP服务的公共实体发送结构化CIUS-PT XML发票。eSPap在将每份单据转发给买方之前,会根据CIUS-PT规则对其进行验证。通过网络服务传输时,单据必须带有合格电子签名或合格电子印章;通过AS2传输时,由于通道本身已签名,单据签名为可选项。[7]
供应商可以使用提交时返回的RequestId查询其所发送单据的处理状态。[8]
对于B2B和B2C发票,开票方和收票方以双方约定的格式和方式交换发票,例如EDI、电子邮件、网页上传等。不过,企业很可能会逐步过渡到结构化电子发票,尤其是在相关要求成为强制性规定的情况下。
电子发票处理与集成
FE-AP为政府实体自动完成了发票接收、登记和流转的大部分流程。发票数据可以导入实体的财务系统,避免手动重复录入。
然而,各公共实体仍需实施适当的集成,以便在会计中更新应付账款、记入相应的成本中心、对账发票,并与采购订单进行三方匹配。
私营企业在将收到的电子发票无缝纳入其财务系统和ERP方面也面临类似的集成挑战。采用自动化工作流处理和审批电子发票,可以显著优化从订单到付款的周期。
异步单据交换流程
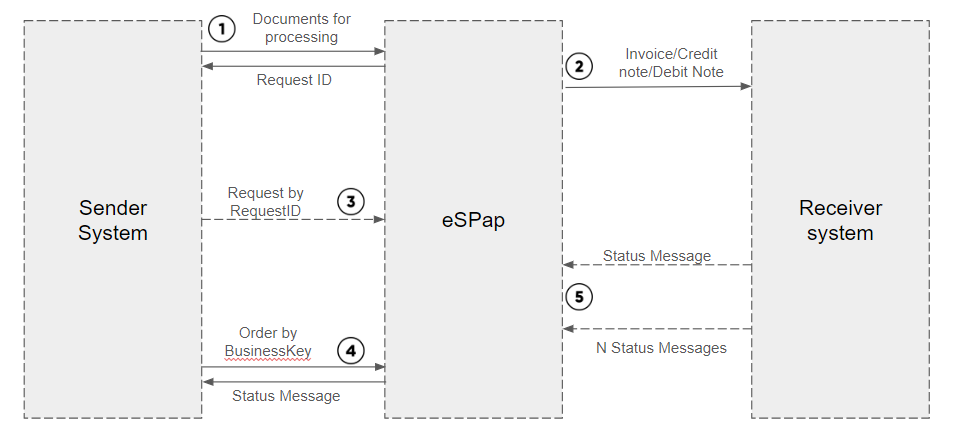 |
| 异步单据交换流程 |
- 开票系统(ERP)发送一份法律单据(发票、贷项通知单或借项通知单),并立即(同步)收到一个RequestId。
- 如果单据处理成功(质量控制未报告错误),eSPap通过已建立的通信渠道将单据发送至接收系统。
- 开票系统可随时使用单据提交响应(1)中返回的RequestId向eSPap系统查询,以获取单据处理结果。
- 开票系统一旦获得处理结果,即可随时使用RequestId或业务键(Business Key)查询单据状态。
- 接收系统根据单据在其系统中的处理和验证情况发送N条状态消息。
来源:eSPap,异步单据交换规范。[8]
电子发票的益处与挑战
向电子发票过渡带来了显著益处,但也带来了一些变革管理方面的挑战:
主要益处:
- 取消纸质和手动处理,降低成本
- 加快发票结算,改善现金流
- 提高会计和税务申报数据的准确性
- 增强对发票处理状态的可见性
- 更好地归档和分析发票数据
- 与国家申报系统无缝集成
主要挑战:
- 变革管理以及新流程的用户培训
- 升级现有财务系统并开展所需的集成工作
- 依赖中央电子发票平台的可靠性
- 调整工作流以处理拒绝等异常情况
- 获得目前开具纸质发票的供应商的支持并帮助其过渡
- 数字攻击面扩大带来的网络安全风险
总体而言,大规模过渡到自动化电子发票为政府、私营实体和国民经济带来的收益,足以证明所涉及的暂时性干扰和成本是合理的。
平稳过渡的建议
葡萄牙的私营和公共部门组织都应采取以下步骤,以成功过渡到电子发票:
- 全面审查现有发票工作流和数据需求——确定为提取和提供结构化电子发票所需的全部信息而需要做出的变更。
- 评估软件系统,确定所需的升级、集成和新解决方案——包括会计软件、ERP、采购系统等。
- 就电子发票准备情况和能力与主要现有供应商和关键客户进行沟通。
- 尽早提供技术规范和测试设施,让供应商参与过渡。
- 确认所有电子发票格式和传输方式均符合法律要求。
- 就新的电子发票流程和异常管理对应付账款和采购团队进行培训。
- 实施强有力的网络安全控制措施,防止发票数据在传输或存储过程中遭到未经授权的访问。
- 先引入较大的供应商,再引入较小的供应商——在全面推广之前进行试点测试。
- 制定应急计划和业务连续性程序,以应对电子发票平台可用性中断的情况。