Guia do IVA na Espanha
| FICHA TÉCNICA | |
|---|---|
| Código do país | ES |
| Nome do imposto | Impuesto sobre el Valor Añadido (IVA), também conhecido como VAT |
| Autoridade fiscal | Agencia Estatal de Administración Tributaria (AEAT) |
Visão geral
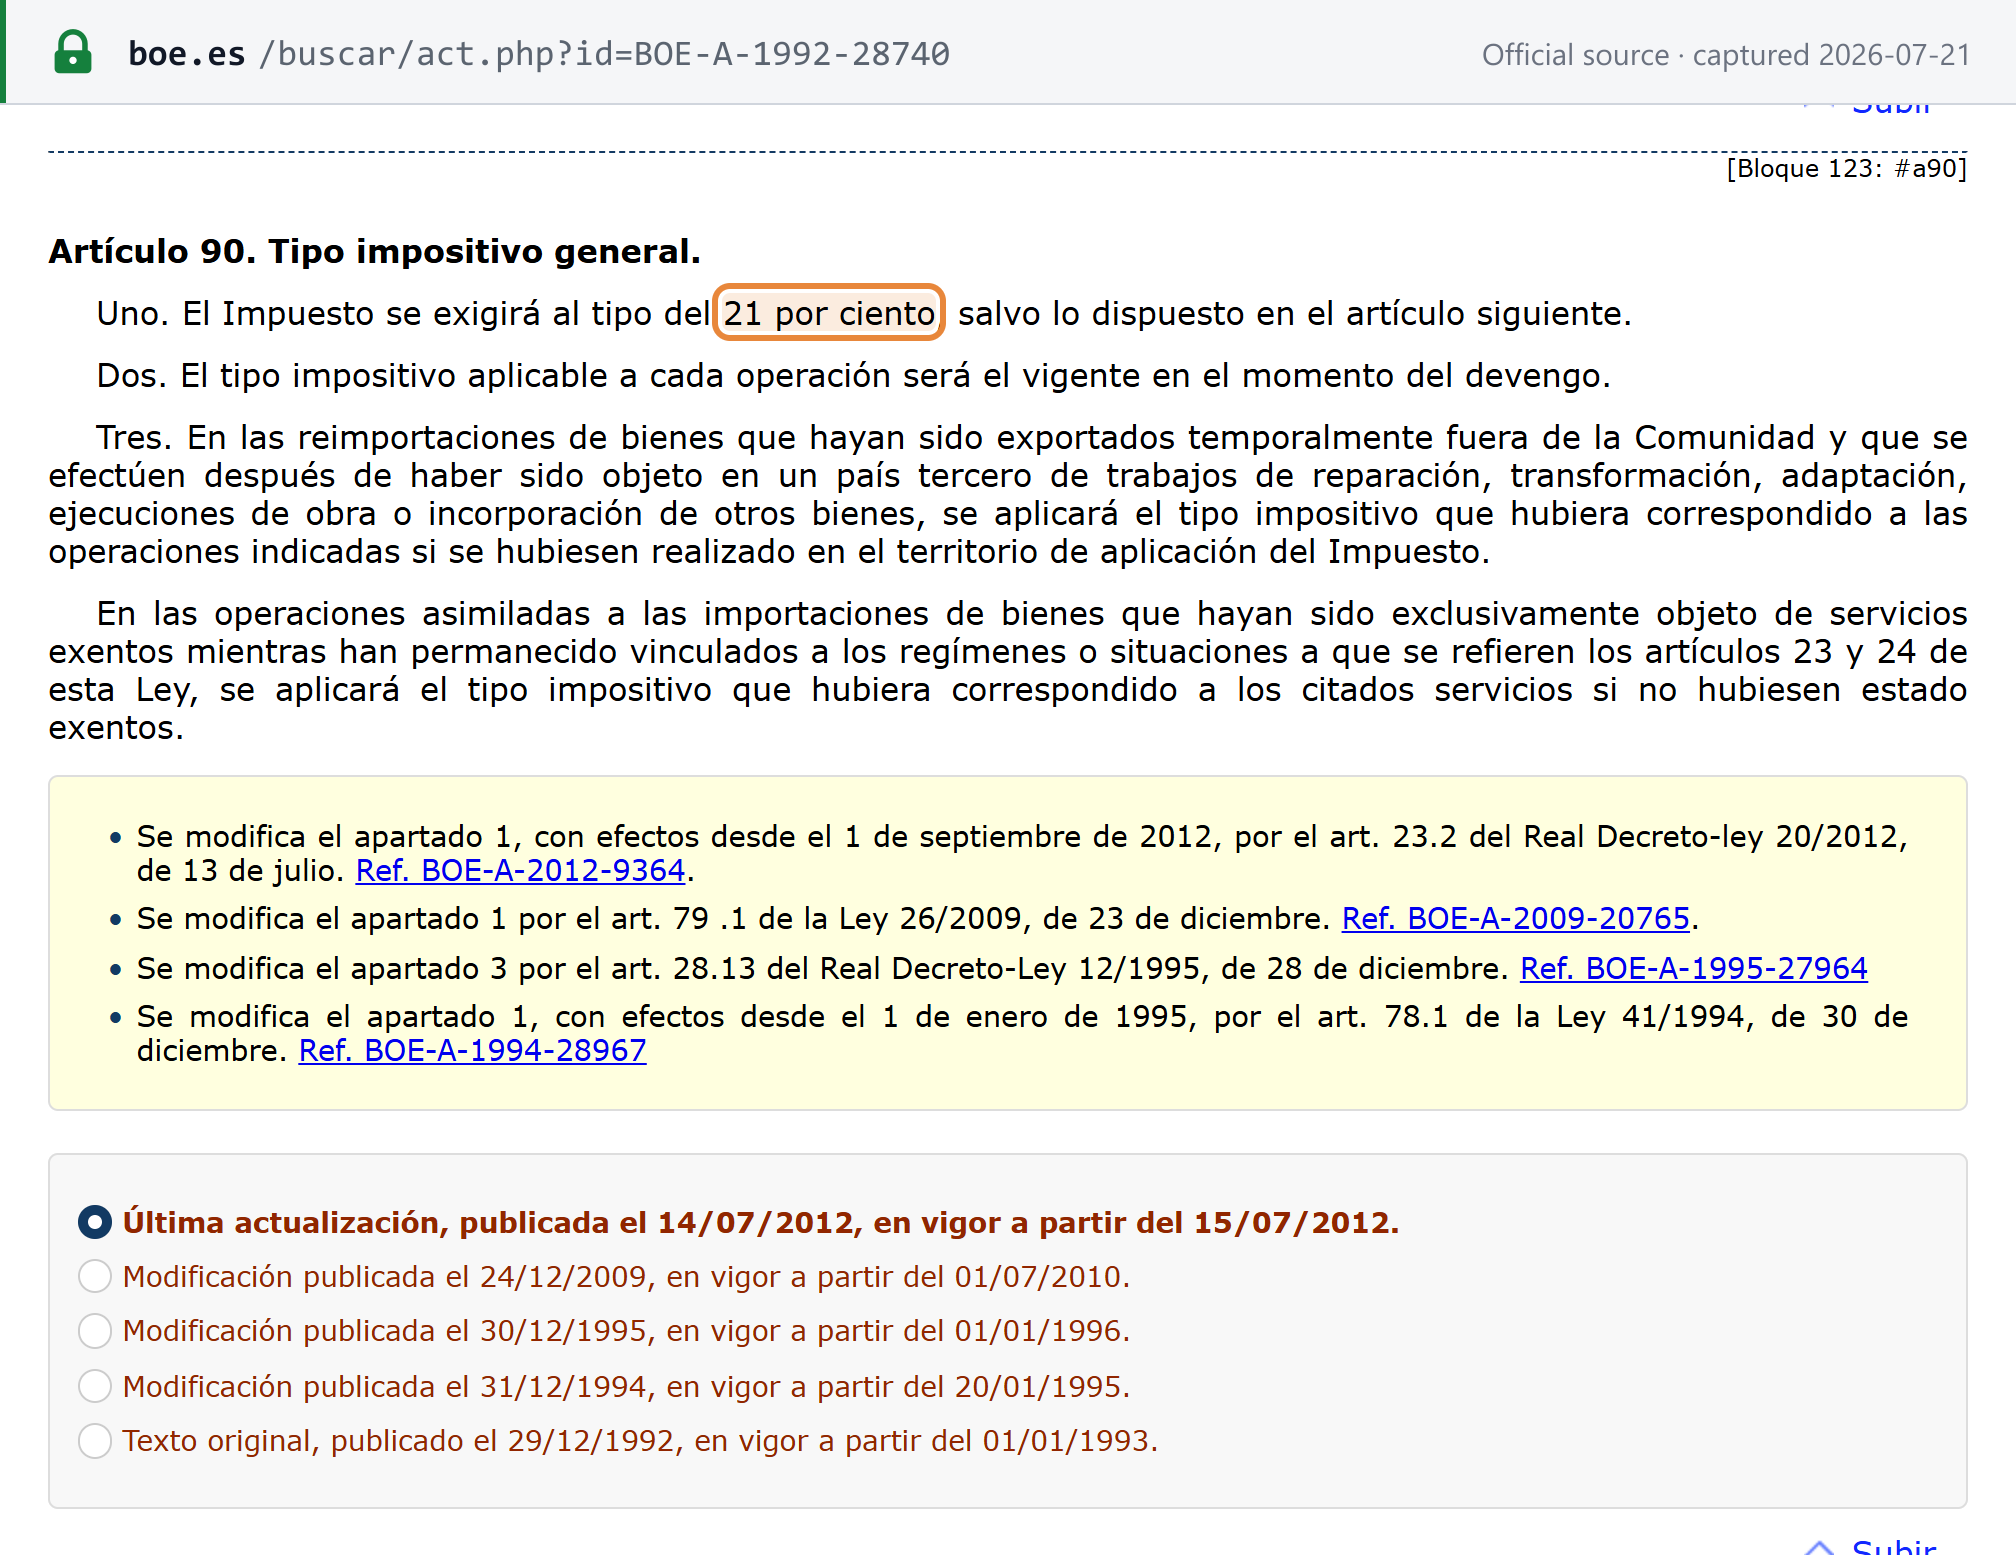
Na Espanha, o imposto sobre vendas é conhecido como imposto sobre valor agregado (IVA) e incide sobre a maioria dos bens e serviços vendidos no país. O IVA é um imposto sobre o consumo, o que significa que é pago pelo consumidor final e geralmente está incluído no preço dos bens ou serviços. As alíquotas de IVA atualmente vigentes na Espanha são as seguintes:
- Alíquota geral: 21%
- Alíquota reduzida: 10%
- Alíquota superreduzida: 4%
Alíquota condicional de 10% sobre energia, em novembro e dezembro de 2026. O Real Decreto-ley 25/2026, de 29 de setembro de 2026 (BOE nº 241, de 30 de setembro de 2026, BOE-A-2026-20265; em vigor desde 1º de outubro de 2026), prevê uma alíquota de IVA de 10% para novembro e dezembro de 2026 somente se um teste baseado no IPC for atendido. Se o IPC de setembro de 2026 da subclasse 04.5.1.0 Eletricidade estiver mais de 15% acima do de setembro de 2025 (conforme a divulgação do INE em outubro), a alíquota de 10% se aplica em novembro de 2026 aos fornecimentos, importações e aquisições intra-UE de eletricidade para titulares de contratos com potência contratada de até 10 kW e para beneficiários do bono social em situação de vulnerabilidade severa. O mesmo teste aplicado à subclasse 04.5.2.1 Gás natural aciona a alíquota de 10% para gás natural, briquetes e pellets de biomassa e lenha. O artigo 19 repete o mecanismo para dezembro de 2026, com base no IPC de outubro de 2026. Até que um gatilho seja atendido, aplicam-se as alíquotas acima, e o decreto-lei ainda precisa ser convalidado (convalidación) pelo Congreso de los Diputados. O INE publica os dados do IPC por subclasse de setembro em outubro; em 05/10/2026, nem essa divulgação nem a convalidação pelo Congresso haviam sido publicadas. (Boletín Oficial del Estado)
 Captura da fonte realizada em 2026-07-21 — original
A alíquota geral se aplica à maioria dos bens e serviços, incluindo vestuário e eletrônicos. A alíquota reduzida se aplica a determinados bens e serviços, como transporte de passageiros, hotelaria e a maioria dos gêneros alimentícios (Ley 37/1992, Art. 91.Uno). A alíquota superreduzida se aplica a uma gama limitada de bens e serviços, incluindo livros, jornais e revistas, alimentos básicos como pão, leite, ovos, frutas e verduras, e determinados medicamentos (Art. 91.Dos). [6] As empresas registradas para o IVA na Espanha são obrigadas a cobrar IVA sobre os bens e serviços que vendem e a arrecadar o imposto em nome do governo. Também são obrigadas a apresentar declarações de IVA periodicamente e a recolher às autoridades fiscais o IVA arrecadado. Uma das principais características do sistema de IVA espanhol é o conceito de operações intracomunitárias, que se refere ao fornecimento de bens e serviços entre empresas de diferentes Estados-membros da UE. As operações intracomunitárias geralmente são isentas de IVA no país de origem do fornecimento, mas a empresa que realiza a operação é obrigada a pagar o IVA em seu próprio país. Isso tem o objetivo de evitar a bitributação e promover o comércio dentro da UE. Outro aspecto importante do sistema de IVA espanhol é a opção, para pequenas empresas, de usar o regime simplificado de IVA (régimen simplificado, ou módulos). Ele se aplica apenas a atividades específicas e está sujeito a limites de receita: a empresa é excluída quando sua receita anual de atividades empresariais excede € 250.000 (o limite legal de € 150.000 foi elevado para € 250.000 para os anos de 2016 a 2026). Em vez de contabilizar o IVA em cada operação, os participantes pagam valores calculados a partir de módulos específicos de cada atividade. [7]
Requisitos da fatura
As obrigações de faturamento da Espanha estão no Reglamento de facturación, aprovado pelo Real Decreto 1619/2012, de 30 de novembro de 2012, que regulamenta o artigo 29.2.e) da Ley 58/2003 (General Tributaria) e o artigo 164 da Ley del IVA. O Real Decreto 238/2026 altera esse mesmo Reglamento ao construir o sistema obrigatório de faturação eletrônica B2B — portanto, as regras de conteúdo abaixo são a base sobre a qual a obrigação de faturação eletrônica se apoia, e não um regime separado. [1] [2]
Factura completa — conteúdo obrigatório
Toda fatura e suas cópias devem conter: [1]
| Elemento obrigatório | Observações |
|---|---|
| Número y, en su caso, serie | A numeração dentro de cada série deve ser sequencial (correlativa). Séries separadas são obrigatórias para faturas emitidas pelo destinatário ou por terceiros (uma série distinta por emissor) e para facturas rectificativas |
| Fecha de expedición e a fecha de operación, quando diferente | Duas datas distintas |
| Nome completo / razão social e endereço do emissor e do destinatário | — |
| NIF / número de identificação para o IVA de ambas as partes | — |
| Descrição dos bens entregues ou dos serviços prestados, incluindo preços unitários e eventuais descontos | — |
| Tipo impositivo (alíquota de IVA) aplicado e a cuota tributaria indicada separadamente | O imposto deve constar como um valor próprio |
| Menções específicas, quando aplicáveis | Operación exenta, inversión del sujeto pasivo (inversão do sujeito passivo), facturación por el destinatario, régimen especial de agencias de viajes, régimen especial de bienes usados |
Prazos do Veri*factu para softwares de faturamento
O Real Decreto-ley 15/2025, de 2 de dezembro de 2025, prorrogou o prazo de adaptação dos sistemas informáticos de faturamento (Sistemas Informáticos de Facturación, o regime Veri*factu previsto no Real Decreto 1007/2023) para 1º de janeiro de 2027 para os contribuintes do Imposto sobre Sociedades (Artigo 3.1.a) e para 1º de julho de 2027 para todos os demais contribuintes obrigados. A AEAT informa que o período anterior a essas datas é um período de testes, durante o qual os registros de teste não precisam ser enviados e outros sistemas de faturamento podem ser utilizados. (Boletín Oficial del Estado; Agencia Tributaria)
Como é uma fatura em conformidade
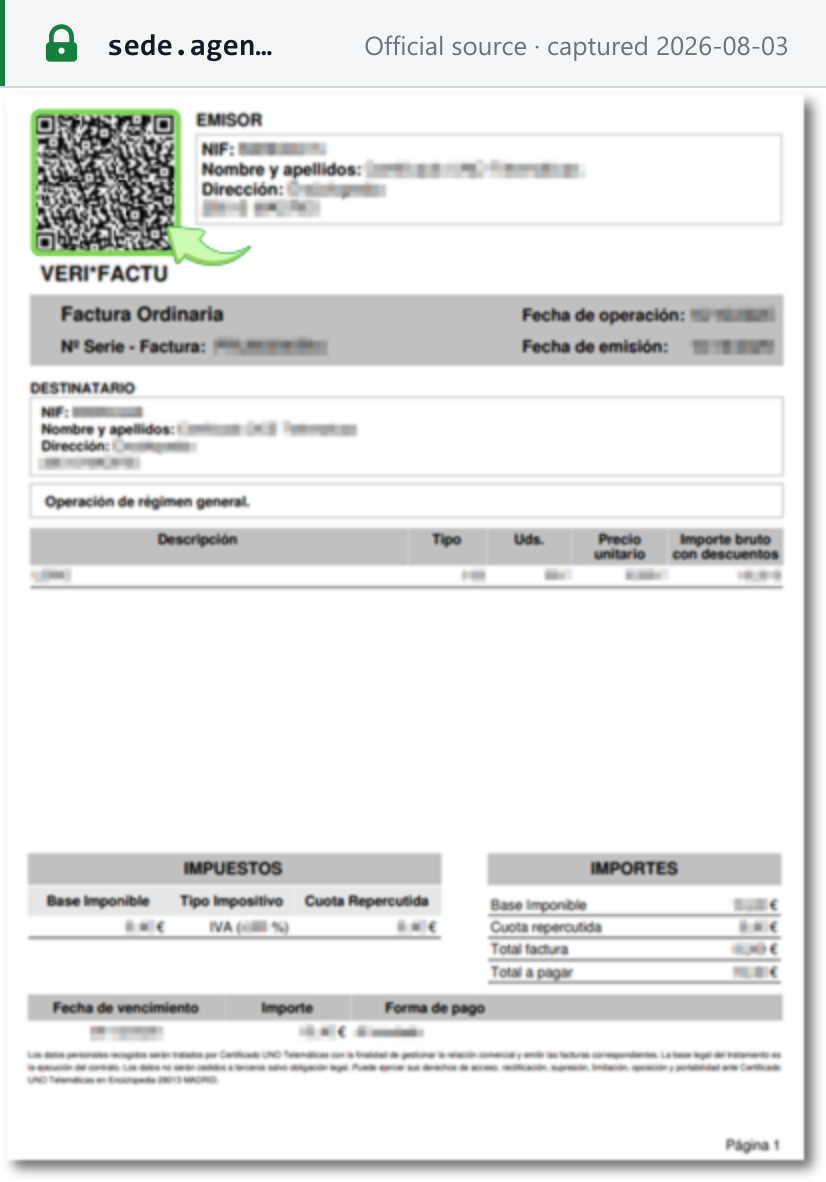
A AEAT publica uma factura imprimible con QR renderizada, gerada por seu próprio aplicativo gratuito VERI*FACTU: o bloco do QR tributário e a marca VERI*FACTU no canto superior esquerdo, um bloco EMISOR (NIF, nome, endereço), o cabeçalho Factura Ordinaria com fecha de operación, fecha de emisión e Nº Serie-Factura, um bloco DESTINATARIO, a indicação do regime, uma tabela de itens (descripción, tipo, uds., precio unitario, importe bruto con descuentos), depois IMPUESTOS (base imponible, tipo impositivo, cuota repercutida) e IMPORTES (até o total a pagar), e um bloco de pagamento. [4]
Algo incomum: a Espanha prescreve parte do layout. O QR deve ficar no topo da fatura, antes do conteúdo gerado pelo software de faturamento, e deve estar claramente separado e em destaque; deve medir entre 30x30 e 40x40 mm; e deve ser precedido, imediatamente acima dele, pelo texto «QR tributario:». [5]
 Captura da fonte realizada em 2026-08-03 — original. A própria AEAT pixeliza os valores dos campos em sua captura de tela; o que esta imagem comprova são os rótulos dos campos e a estrutura.
Factura simplificada — conteúdo reduzido
Uma fatura simplificada pode ser emitida quando o valor não exceder € 400, com IVA incluído — ou até € 3.000, com IVA incluído, para as categorias que tradicionalmente podiam emitir tiques em vez de faturas (vendas a varejo a consumidores, restaurantes e bares, cabeleireiros, estacionamento de veículos e similares). As faturas retificativas também podem assumir a forma simplificada. [3]
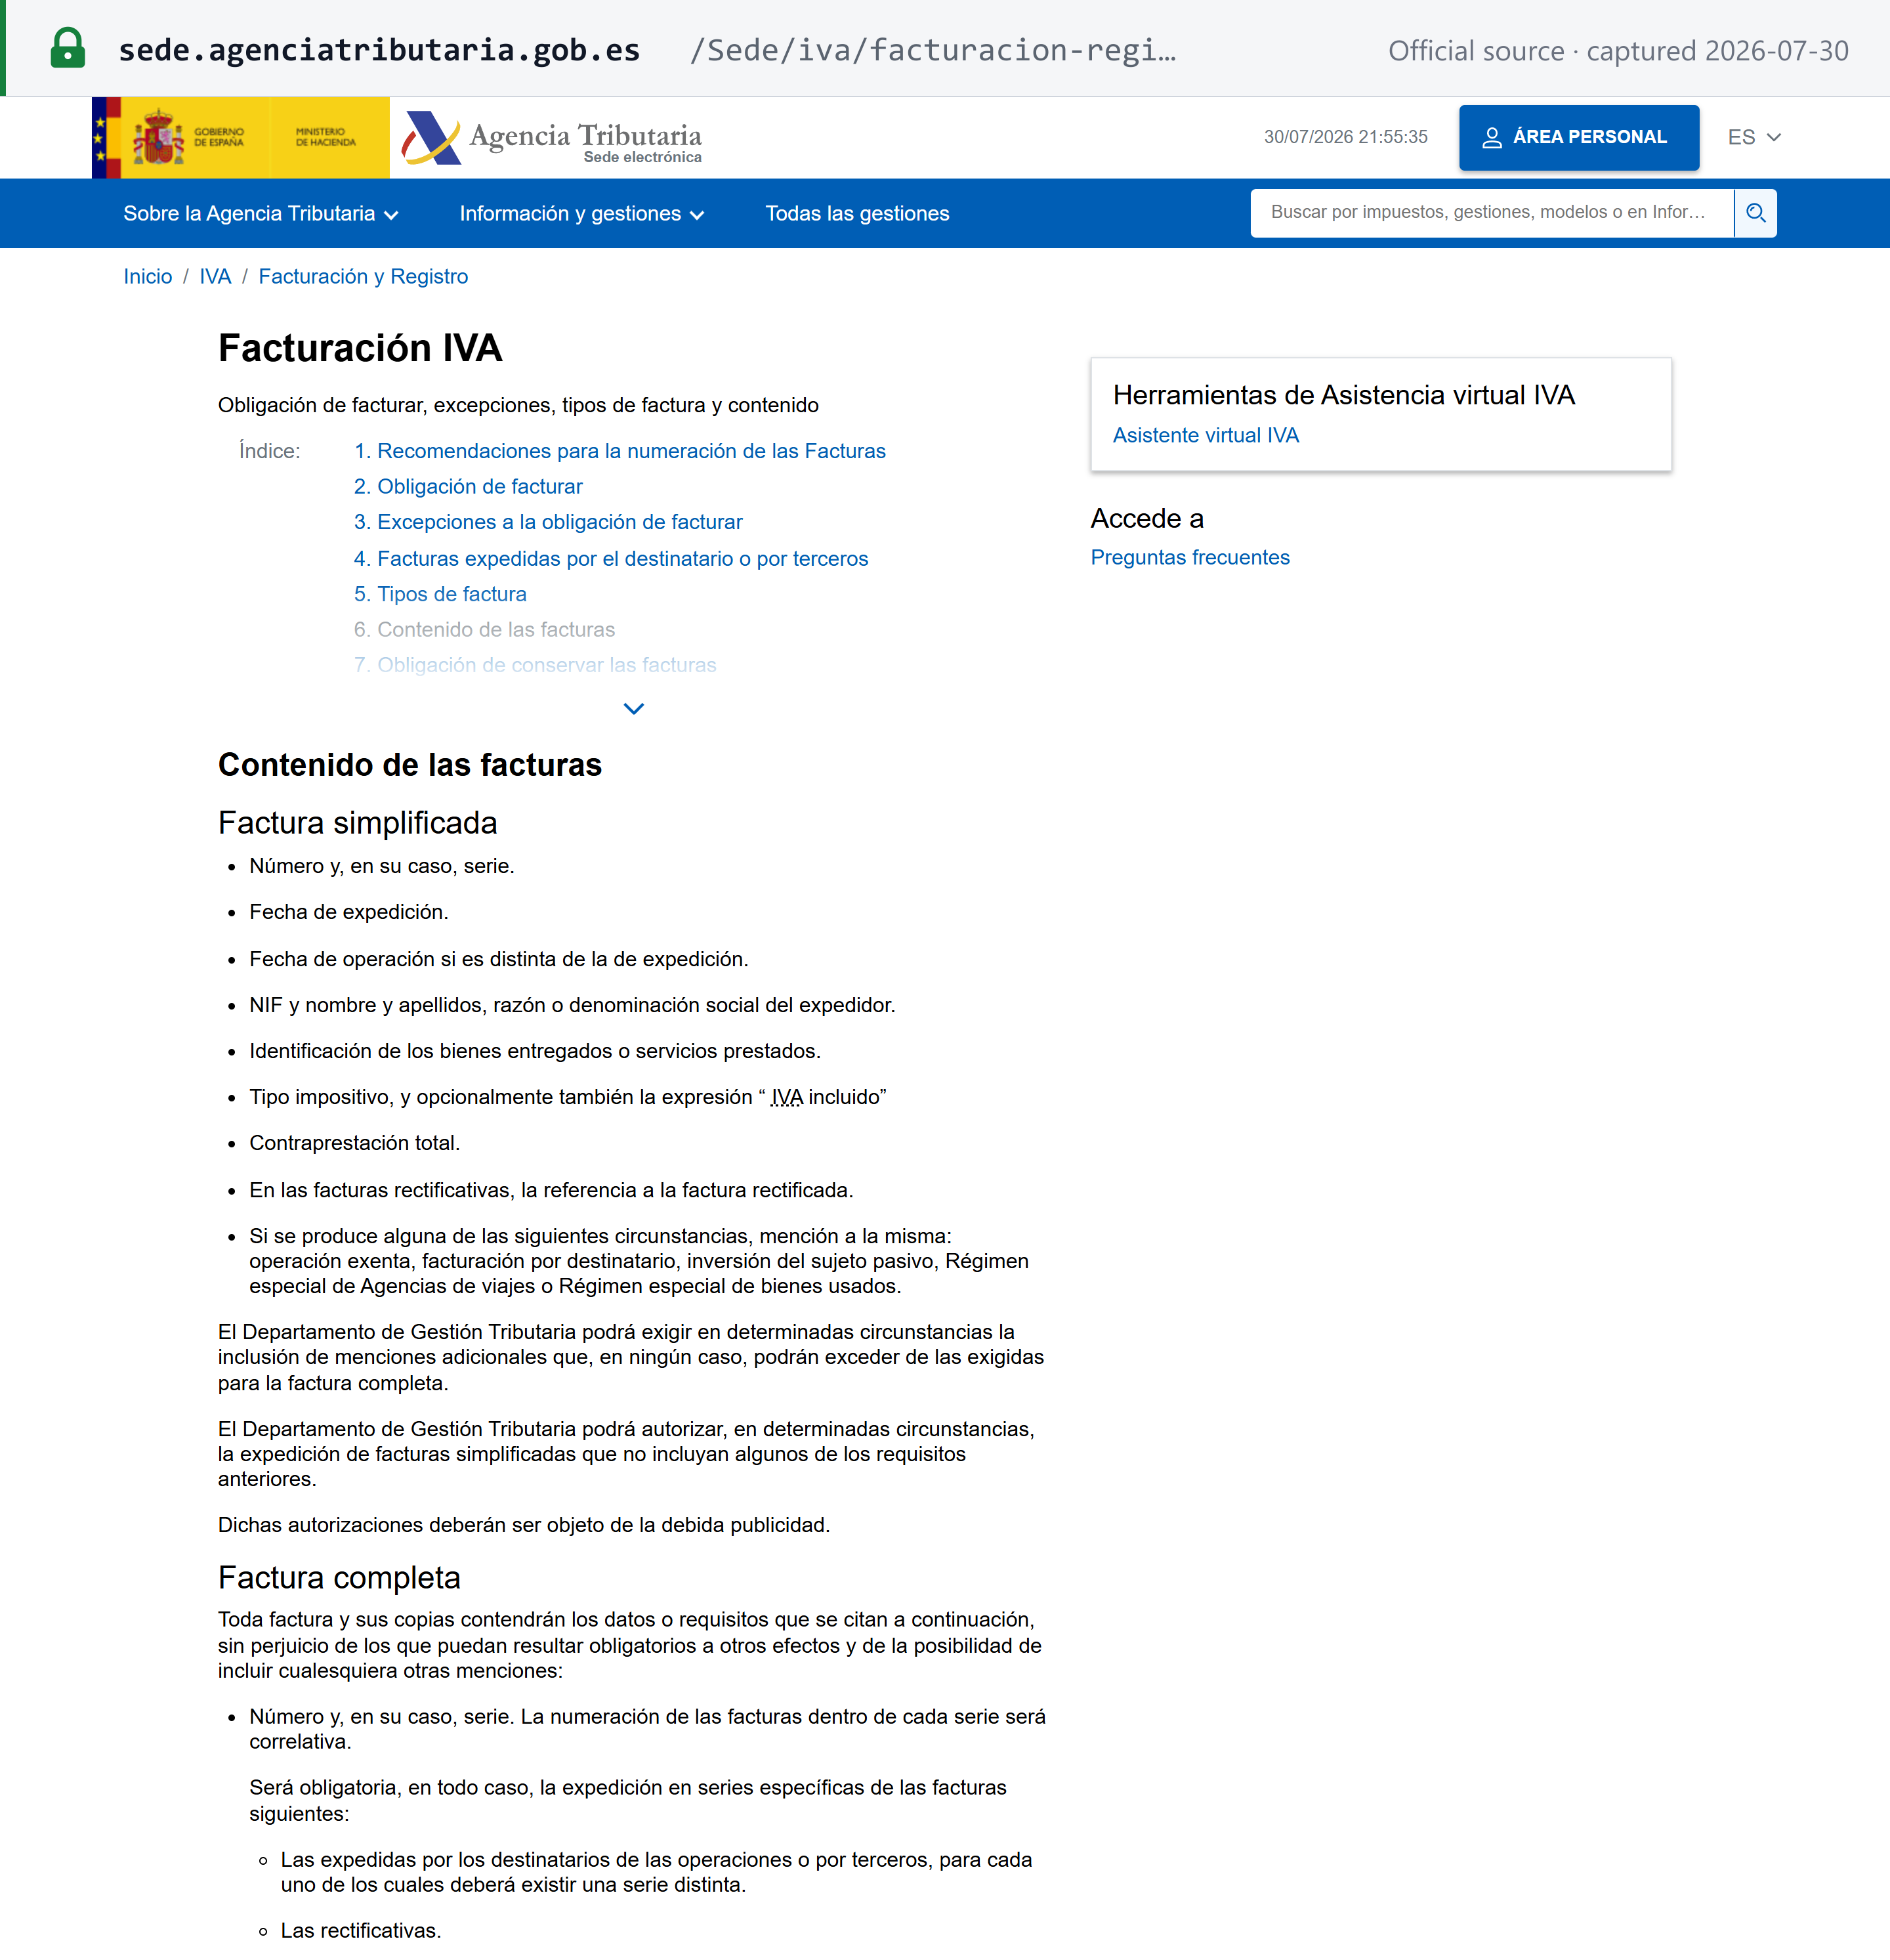
Ela deve conter: número y, en su caso, serie; fecha de expedición; fecha de operación, se diferente; NIF e nome apenas do emissor; identificação dos bens ou serviços; tipo impositivo, opcionalmente com a expressão "IVA incluido"; contraprestación total; nas faturas retificativas, a referência à fatura corrigida; e a menção de qualquer das circunstâncias especiais listadas acima. [1]
 Captura da fonte realizada em 2026-07-30 — original
O Departamento de Gestión Tributaria pode exigir menções adicionais nas faturas simplificadas em circunstâncias específicas — mas nunca mais do que uma factura completa exige — e pode, inversamente, autorizar faturas simplificadas que omitam alguns dos elementos acima. Essas autorizações devem ser publicadas oficialmente. [1]
A lacuna decisiva é o NIF e o endereço do destinatário: uma factura simplificada identifica apenas o emissor. Um cliente empresarial que precise deduzir o imposto creditado (IVA suportado) deve solicitar uma factura completa, ou que a fatura simplificada seja complementada com os dados de identificação do destinatário. Abaixo do limite de € 400, a escolha é do fornecedor — por isso, compradores B2B devem solicitar no momento da venda, e não depois.
Mudanças recentes
Mudanças datadas e com fonte oficial no IVA espanhol, das mais recentes às mais antigas. O histórico completo está em nosso feed mundial de atualizações fiscais.
- 2026-10-01 — O Real Decreto-ley 25/2026 (em vigor desde 1º de outubro de 2026) prevê uma alíquota condicional de IVA de 10% para novembro e dezembro de 2026 sobre eletricidade (potência contratada de até 10 kW e beneficiários do bono social em situação de vulnerabilidade severa) e sobre gás natural, briquetes e pellets de biomassa e lenha, caso os testes de gatilho do IPC sejam atendidos; ainda precisa ser convalidado pelo Congreso de los Diputados. (Boletín Oficial del Estado) — veja o registro do evento
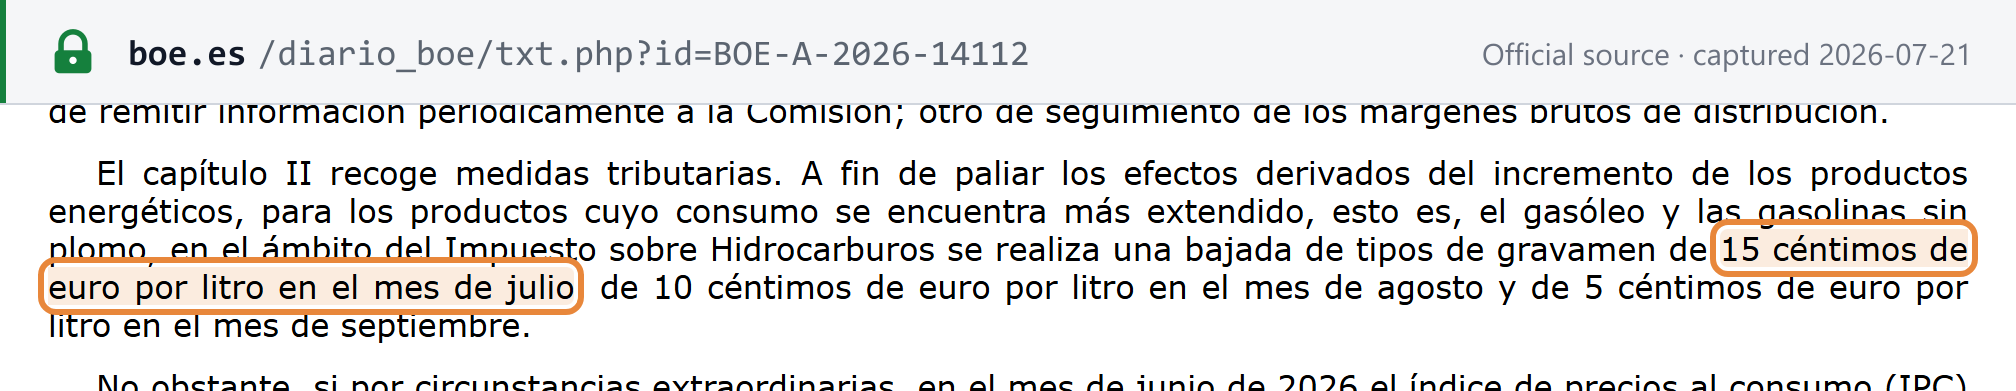
- 2026-07-01 — A alíquota reduzida temporária de 10% de IVA sobre combustíveis (gasolina/diesel), estabelecida pelo Real Decreto-ley 7/2026, expirou; o IVA sobre combustíveis voltou à alíquota padrão de 21%. Um desconto separado e escalonado no Impuesto sobre Hidrocarburos (imposto sobre hidrocarbonetos, um imposto especial de consumo distinto do IVA) — € 0,15/litro em julho de 2026, € 0,10/litro em agosto de 2026, € 0,05/litro em setembro de 2026, com cláusulas de escalonamento vinculadas ao IPC — foi introduzido pelo Real Decreto-ley 18/2026 para amortecer o retorno da alíquota nas bombas. (Boletín Oficial del Estado) — veja a edição
 Captura da fonte realizada em 2026-07-21 — original
Próximas — mudanças programadas que ainda não entraram em vigor:
- 2027-01-01 (programada) — Prazo para adaptação dos sistemas informáticos de faturamento (regime Veri*factu) para os contribuintes do Imposto sobre Sociedades; 2027-07-01 para todos os demais contribuintes obrigados (Real Decreto-ley 15/2025). (Agencia Tributaria) — veja o registro do evento
Perguntas frequentes
A Espanha tem um limite de registro de IVA — as pequenas empresas precisam se registrar imediatamente?
A Espanha não tem limite de registro de IVA para empresas residentes. Qualquer empresa estabelecida na Espanha ou autónomo (profissional autônomo) que realize operações tributáveis deve se registrar para o IVA na AEAT desde o momento em que inicia a atividade econômica — independentemente do faturamento. Existe um regime simplificado de "módulos" para determinados pequenos comerciantes, mas trata-se de uma simplificação de declaração, não de uma isenção do IVA. [1]
O que é o SII e quais empresas devem usá-lo?
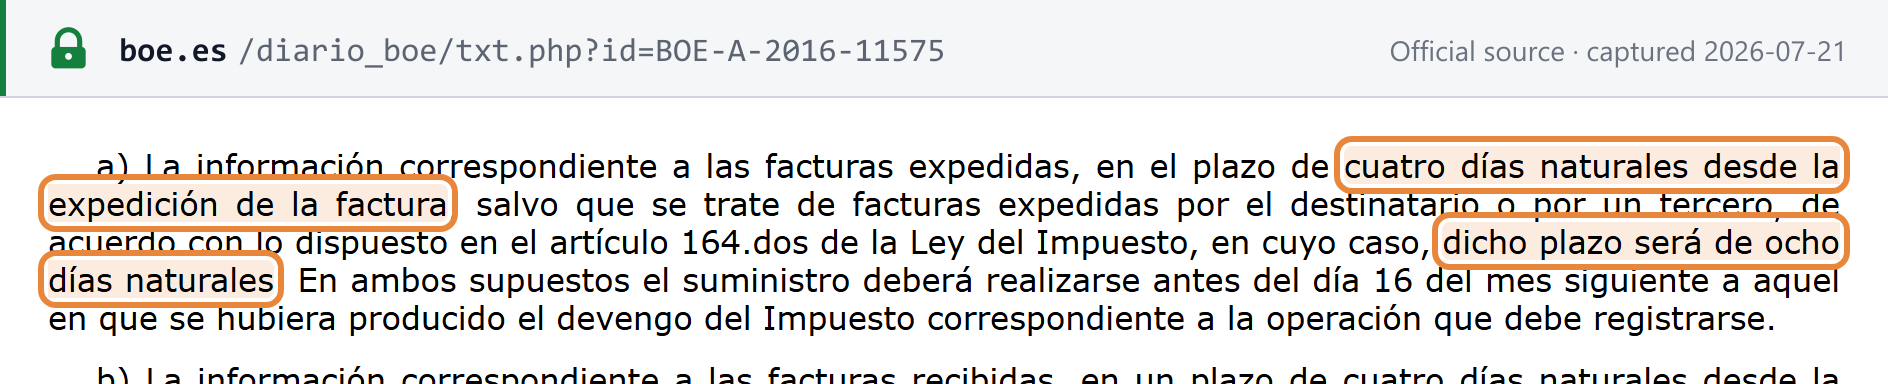
O SII (Suministro Inmediato de Información) é o sistema espanhol de reporte de IVA quase em tempo real (introduzido em 2017). As empresas devem enviar os dados das faturas à AEAT em até 4 dias corridos a partir da emissão/recebimento. É obrigatório para: (1) grandes empresas (faturamento superior a € 6 milhões); (2) grupos de IVA; (3) empresas no regime de restituição mensal (REDEME). As empresas no SII ficam dispensadas dos formulários tradicionais de resumo de IVA (Modelo 340). A adesão voluntária está disponível. [1]
 Captura da fonte realizada em 2026-07-21 — original
O que é o Recargo de Equivalencia e quem é afetado?
O recargo de equivalencia é um regime simplificado de IVA para varejistas espanhóis que vendem mercadorias a consumidores finais sem transformá-las. Os varejistas não apresentam declarações de IVA — seus fornecedores cobram uma sobretaxa adicional além do IVA padrão: 5,2% adicionais sobre o IVA de 21%; 1,4% sobre o IVA de 10%; 0,5% sobre o IVA de 4%. Os varejistas nesse regime não podem deduzir o imposto creditado (IVA suportado). Os fornecedores devem identificar se o comprador está sujeito a esse regime para aplicar as alíquotas corretas. [1]
Meu cliente espanhol não pode fornecer o NIF — ainda posso aplicar alíquota zero a uma operação intra-UE?
Não. Para que uma operação intra-UE (entrega intracomunitaria) tenha alíquota zero, o número de IVA do comprador deve constar da fatura e ser verificável no VIES. Se um comprador espanhol não puder fornecer o NIF-IVA (formato: ES + NIF/CIF), você deve cobrar o IVA padrão à alíquota aplicável — não é possível aplicar retroativamente a alíquota zero depois que a operação foi realizada. Verifique sempre pelo VIES. [1]
O IVA ou o AJD (imposto de selo) se aplica às transações imobiliárias na Espanha?
Na Espanha, as transações imobiliárias estão sujeitas ou ao IVA ou ao ITP/AJD (imposto de transmissão/imposto de selo) — não aos dois (com exceções limitadas). O IVA se aplica a: primeira transmissão de edifícios novos (10% residencial, 21% comercial) e primeira transmissão de terreno urbano. O AJD é cobrado simultaneamente quando o IVA se aplica (0,5%–2%, conforme a região). O ITP se aplica a: segundas transmissões ou posteriores entre particulares (não sujeitas ao IVA). [1]
Para verificar um número de IVA espanhol, consulte nosso guia de verificação de IVA na UE.